Кожна проведена облікова операція в ERPNext створює збалансовані записи дебету й кредиту в головній книзі. Зазвичай ці рядки не потрібно проводити вручну. Ви створюєте господарський документ, наприклад рахунок-фактуру (продаж) чи введення платежу, а ERPNext на основі його рахунків і сум формує проводки.
На цій сторінці ми простежимо діяльність однієї невеликої компанії: від внеску власника до закупівлі, продажу, оплати витрат і закриття періоду. Приклади пояснюють облікову логіку, що стоїть за документами, і не вимагають запам'ятовувати правила складання проводок.
Перш ніж почати
Налаштуйте план рахунків організації, рахунки дебіторської та кредиторської заборгованості за замовчуванням, банківські чи касові рахунки, рахунки запасів, доходів і витрат. Якщо ви ведете безперервний облік запасів, налаштуйте номенклатуру та склади.
У цих прикладах послідовно використовуйте облікову валюту організації. Мультивалютні операції додають проводки з курсом валют і курсовими різницями, але принципи дебету й кредиту лишаються тими самими.
Що таке дебет і кредит
Дебет сам по собі не означає «добре» чи «погано», а кредит не обов'язково означає отримання грошей. Це дві сторони збалансованої бухгалтерської проводки.
| Тип рахунку | Збільшення зазвичай відображають | Зменшення зазвичай відображають | Типові приклади |
|---|---|---|---|
| Актив | Дебет | Кредит | Банк, каса, дебіторська заборгованість, запаси в наявності, обладнання |
| Витрата | Дебет | Кредит | Оренда, заробітна плата, собівартість реалізованих товарів |
| Зобов'язання | Кредит | Дебет | Кредиторська заборгованість, позики, податки до сплати |
| Власний капітал | Кредит | Дебет | Статутний капітал, нерозподілений прибуток |
| Дохід | Кредит | Дебет | Продажі, доходи від послуг |
Кожна проводка має бути збалансованою: загальний дебет дорівнює загальному кредиту. ERPNext перевіряє це, перш ніж документ можна буде провести.
1. Внесок власника
Припустімо, власник вносить 25 000 $ у Nova Electronics Trading. На банківському рахунку організації стає на 25 000 $ більше, і на ту саму суму збільшується власний капітал власника в бізнесі.
| Рахунок | Дебет | Кредит | Чому |
|---|---|---|---|
| Nova Operating Bank | 25 000 $ | Збільшується банківський актив організації. | |
| Статутний капітал | 25 000 $ | Збільшується власний капітал власника. |
Оформіть це записом журналу, бо це внесок власника, а не платіж клієнта чи постачальнику за рахунком-фактурою.
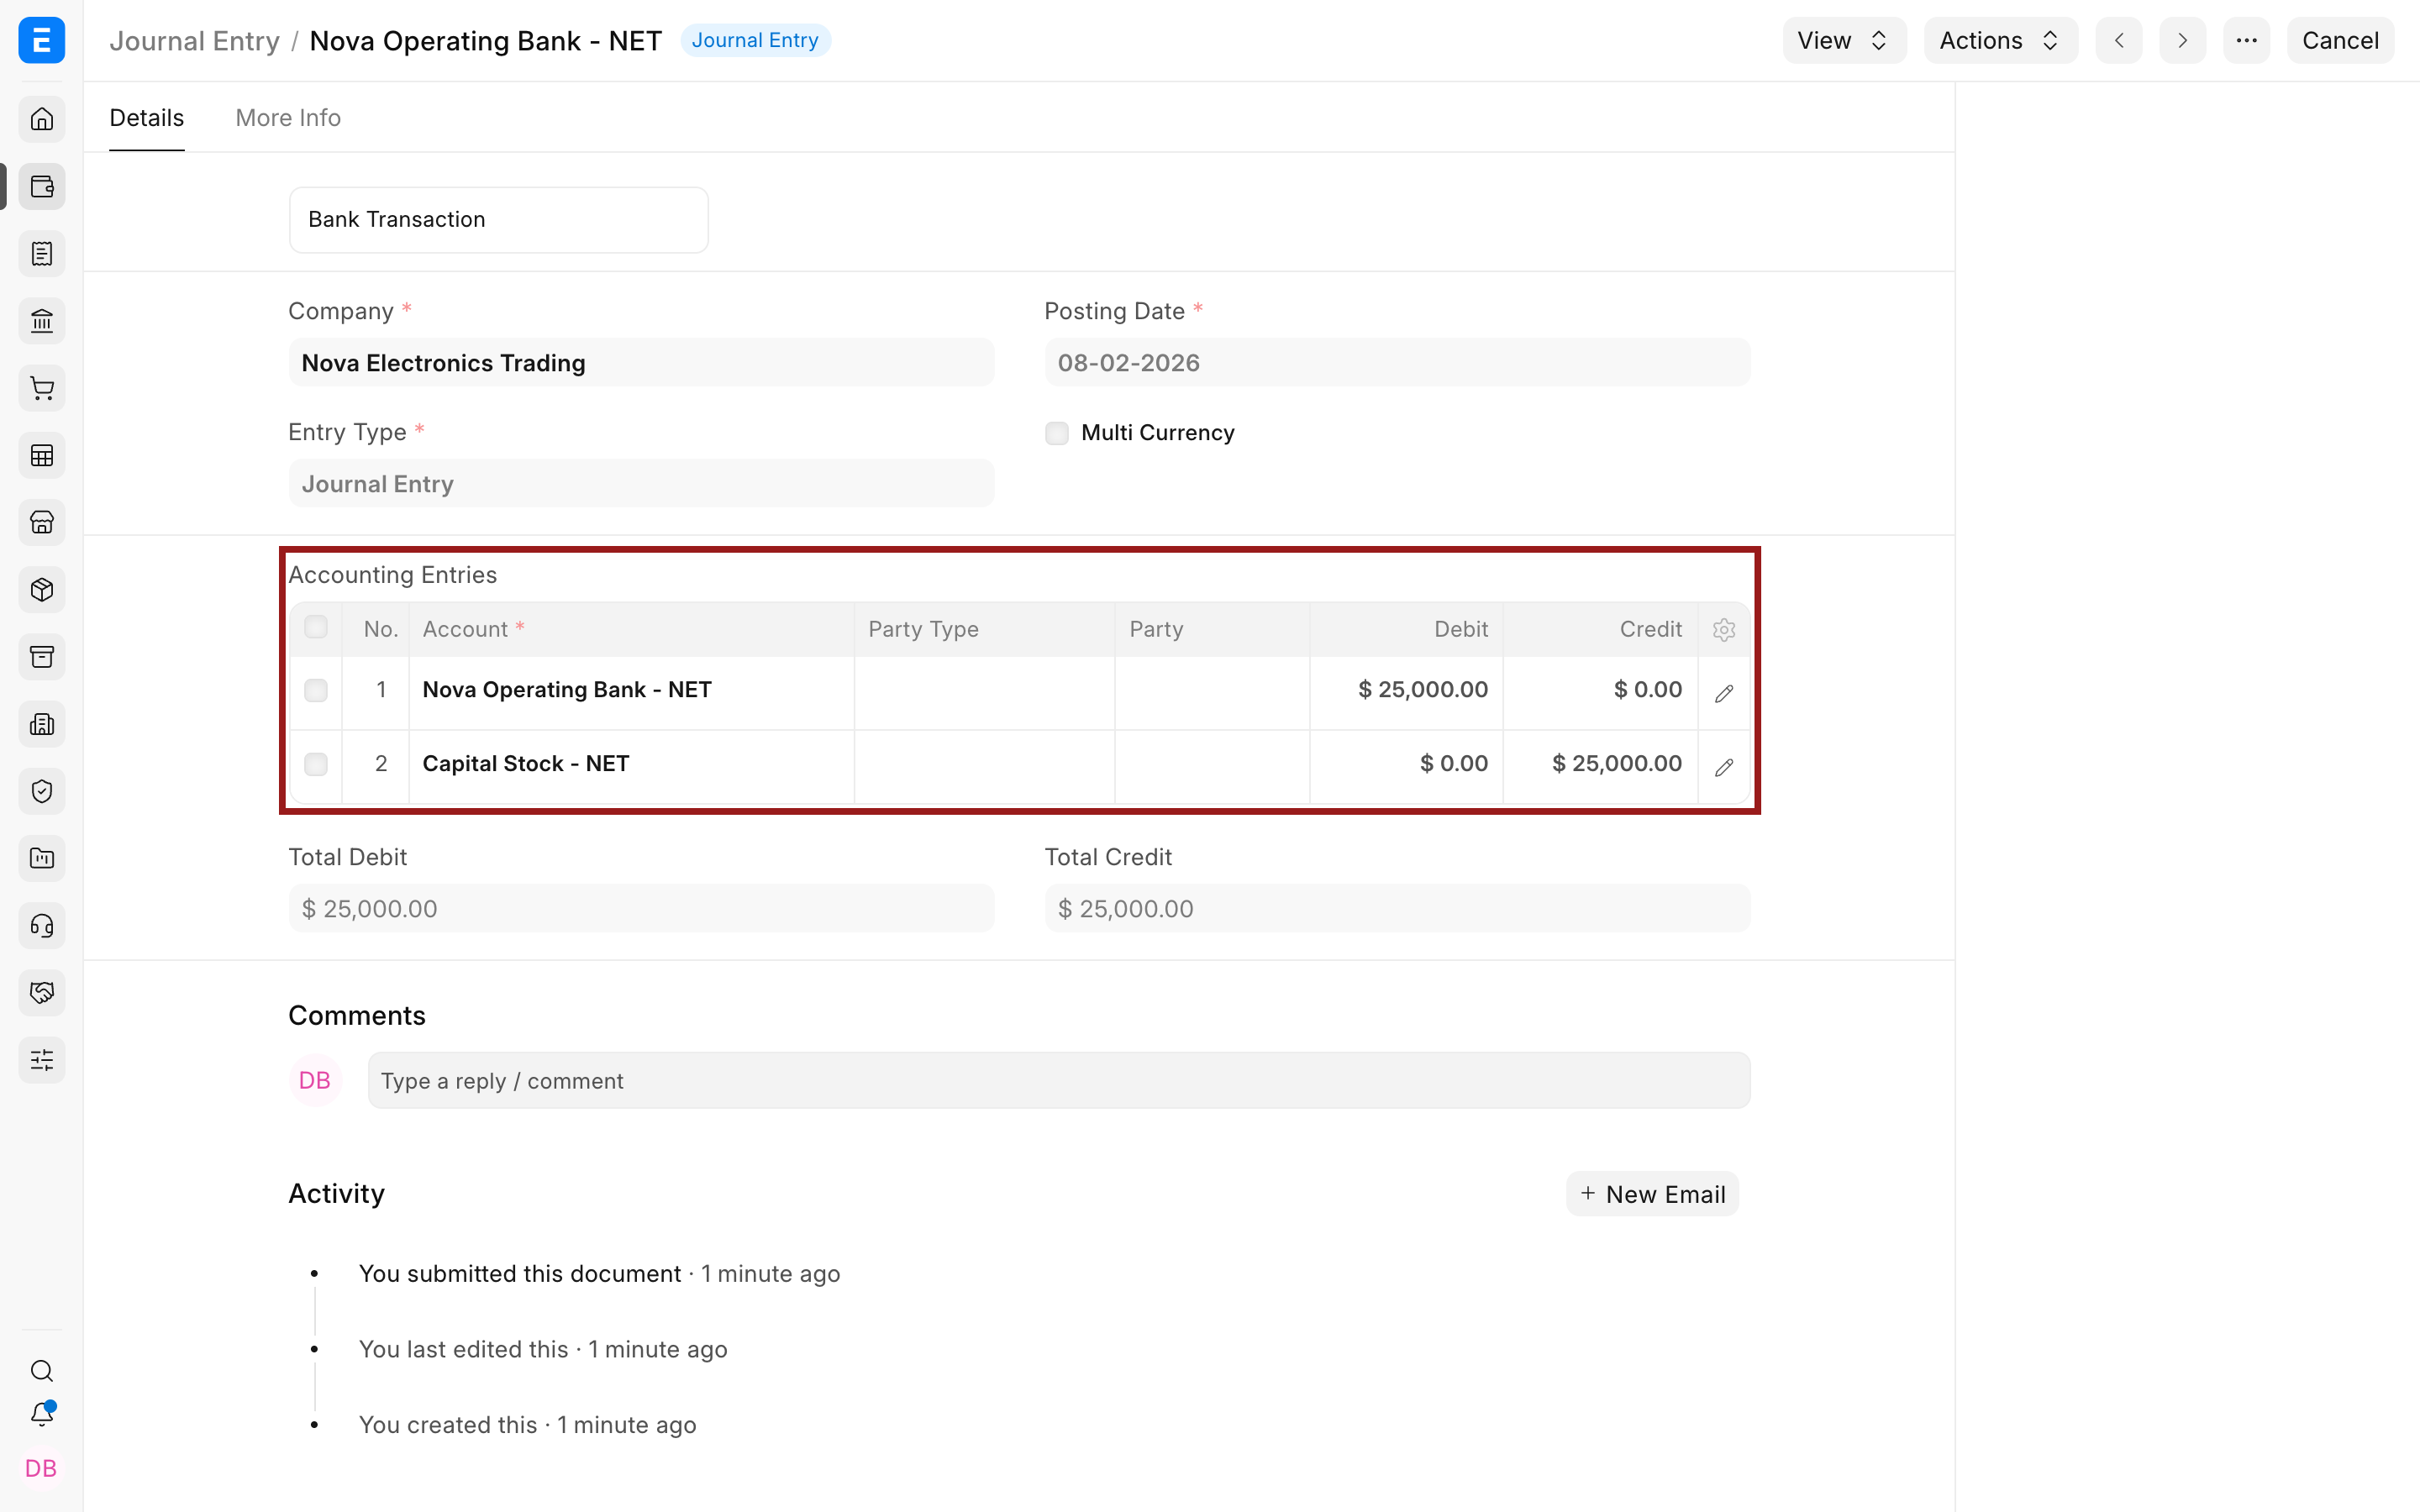
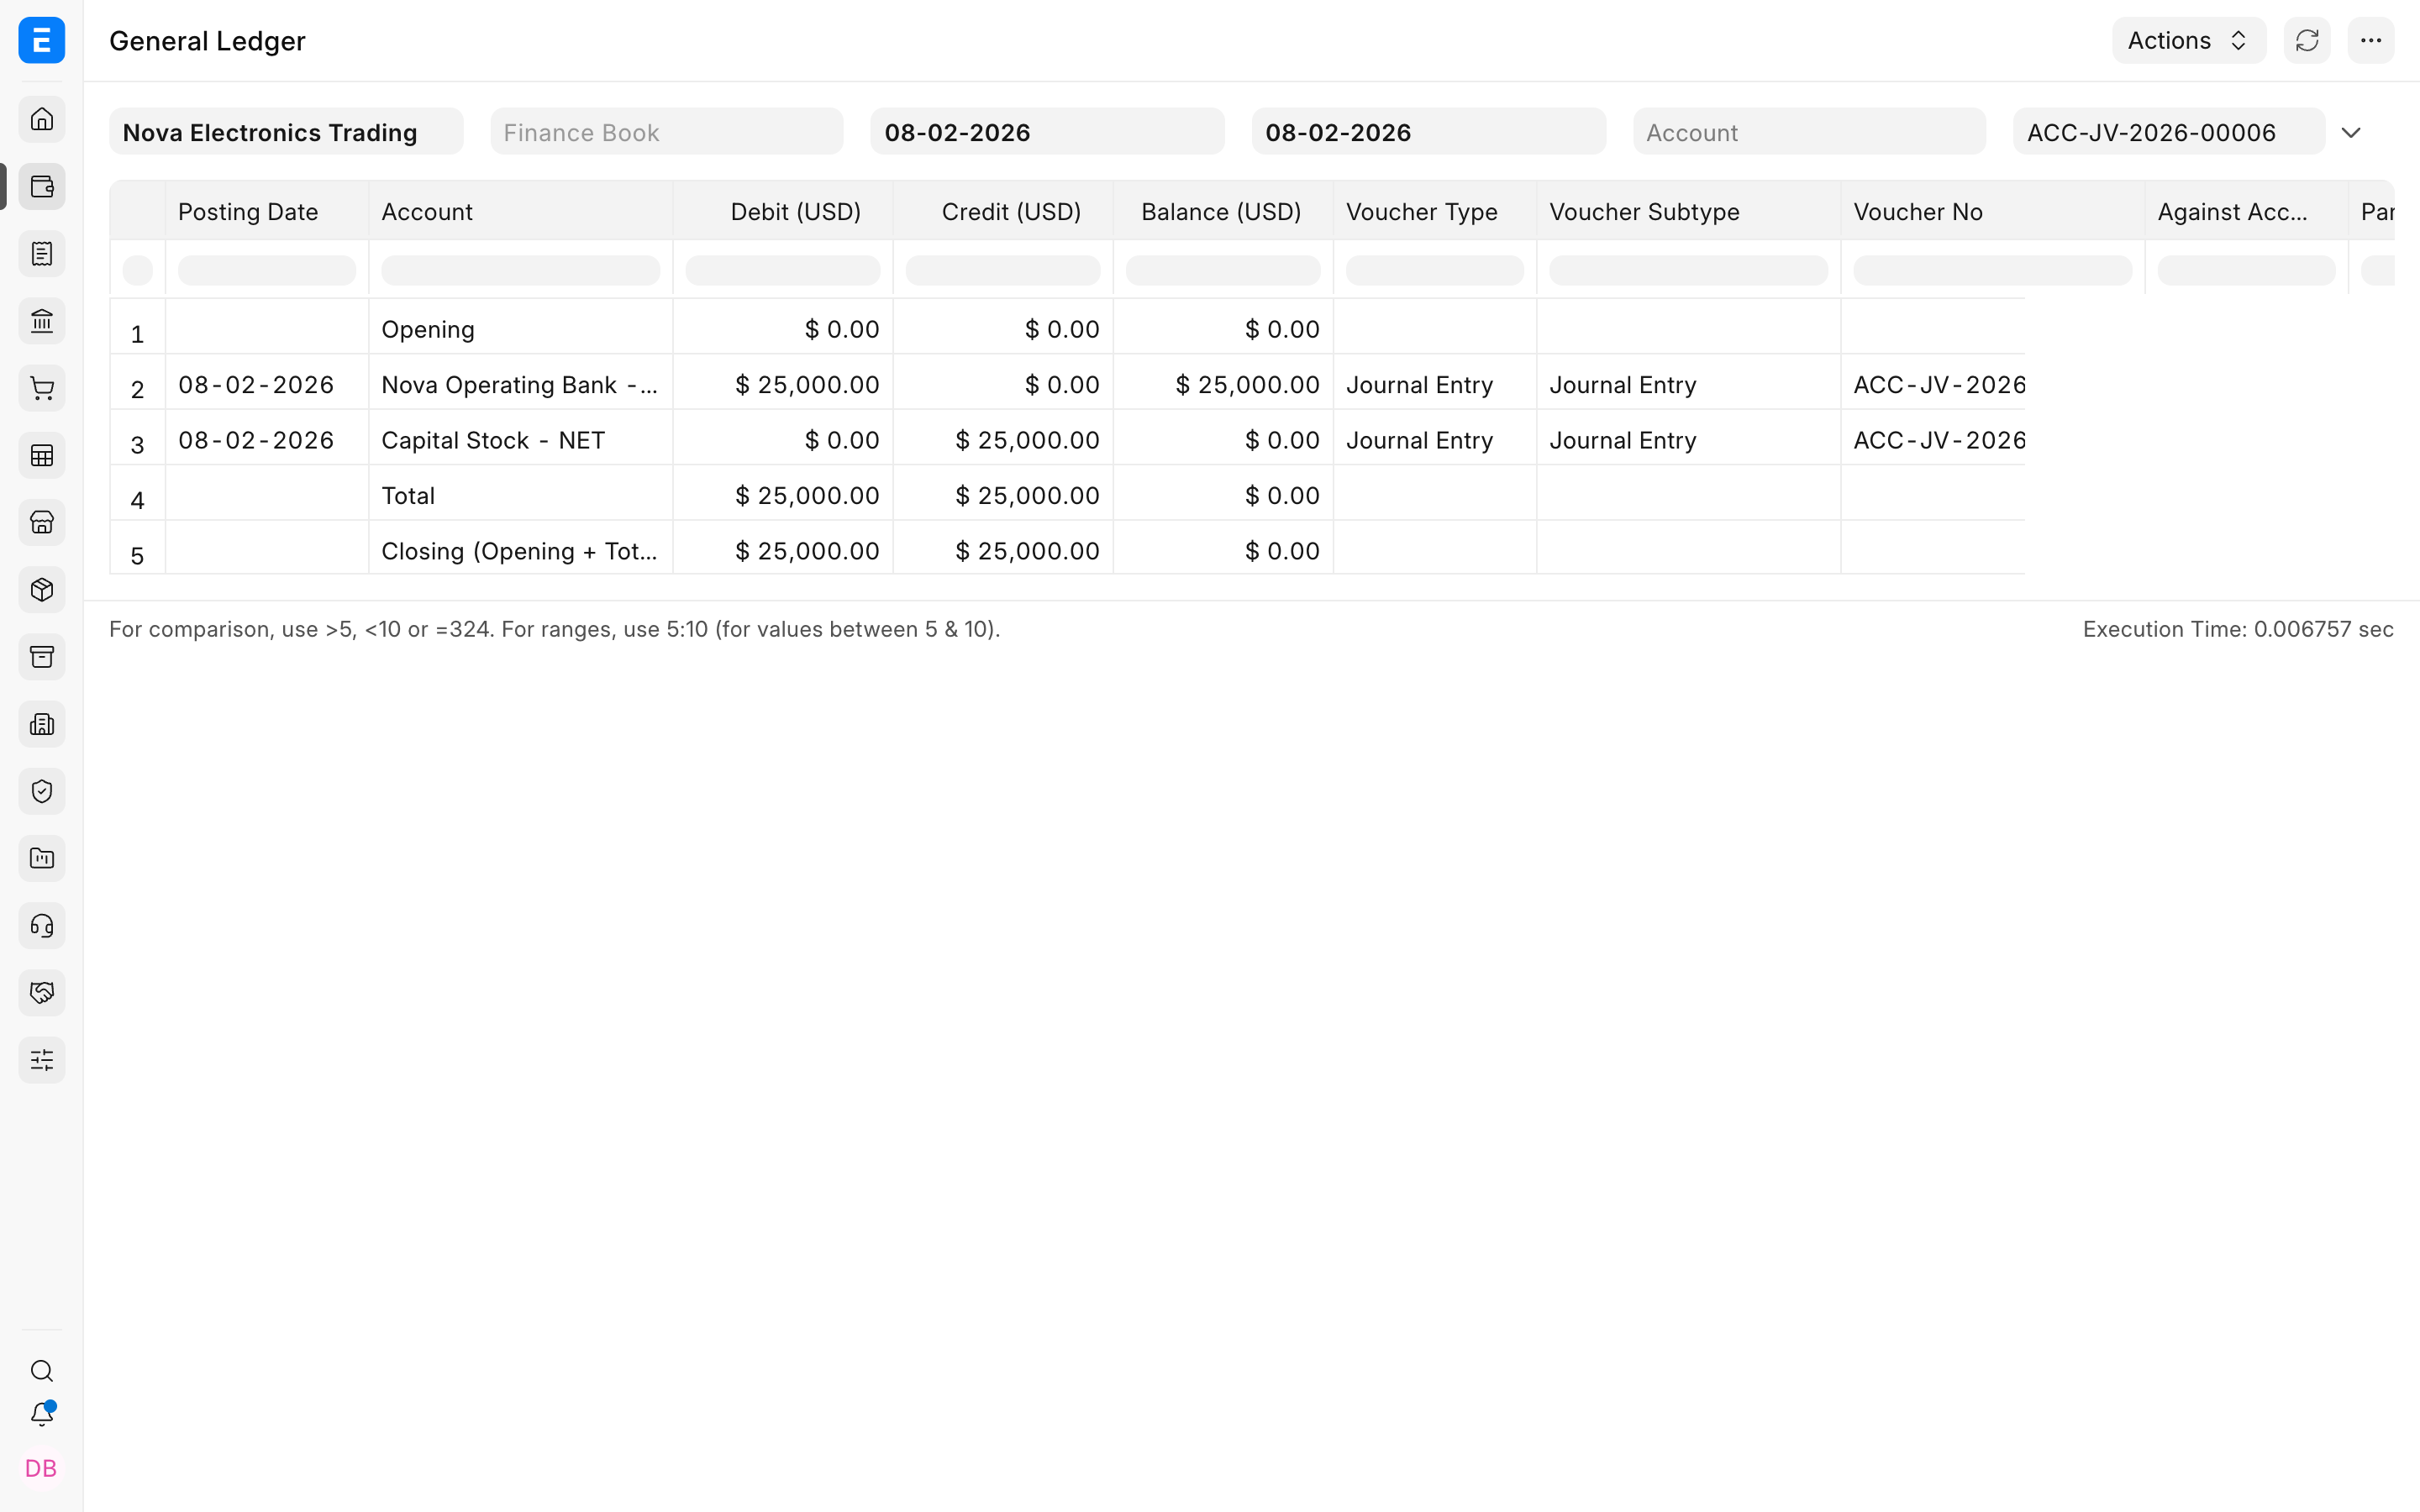
Після проведення в меню Вигляд > Проводки видно два збалансовані рядки головної книги.
2. Купівля обладнання й товарів
Припустімо, Nova купує обладнання на 2 800 $ і телефони для продажу на 2 200 $. Одразу вона сплачує 2 000 $, а 3 000 $ лишається винна постачальнику.
Купівля збільшує активи:
| Рахунок | Дебет | Кредит |
|---|---|---|
| Обладнання | 2 800 $ | |
| Запаси в наявності | 2 200 $ | |
| Банк | 2 000 $ | |
| Кредиторська заборгованість | 3 000 $ |
Обладнання — це основний засіб, бо бізнес планує використовувати його понад один обліковий період. Товари — оборотний актив, бо їх тримають для продажу. Залишок на банківському рахунку зменшується на суму, сплачену зараз, а кредиторська заборгованість відображає неоплачений борг перед постачальником.
В ERPNext використовуйте прибуткову накладну для оприбуткування запасів, якщо у вашому процесі надходження відокремлено від отримання рахунку. Використовуйте рахунок-фактуру на покупку, щоб визнати зобов'язання перед постачальником. Якщо в рахунку-фактурі на покупку позначено Оновити запас, він може також оприбуткувати запаси без окремої прибуткової накладної.
У прикладі рахунок-фактура на покупку відображає реальне надходження телефонів NovaPhone від постачальника.
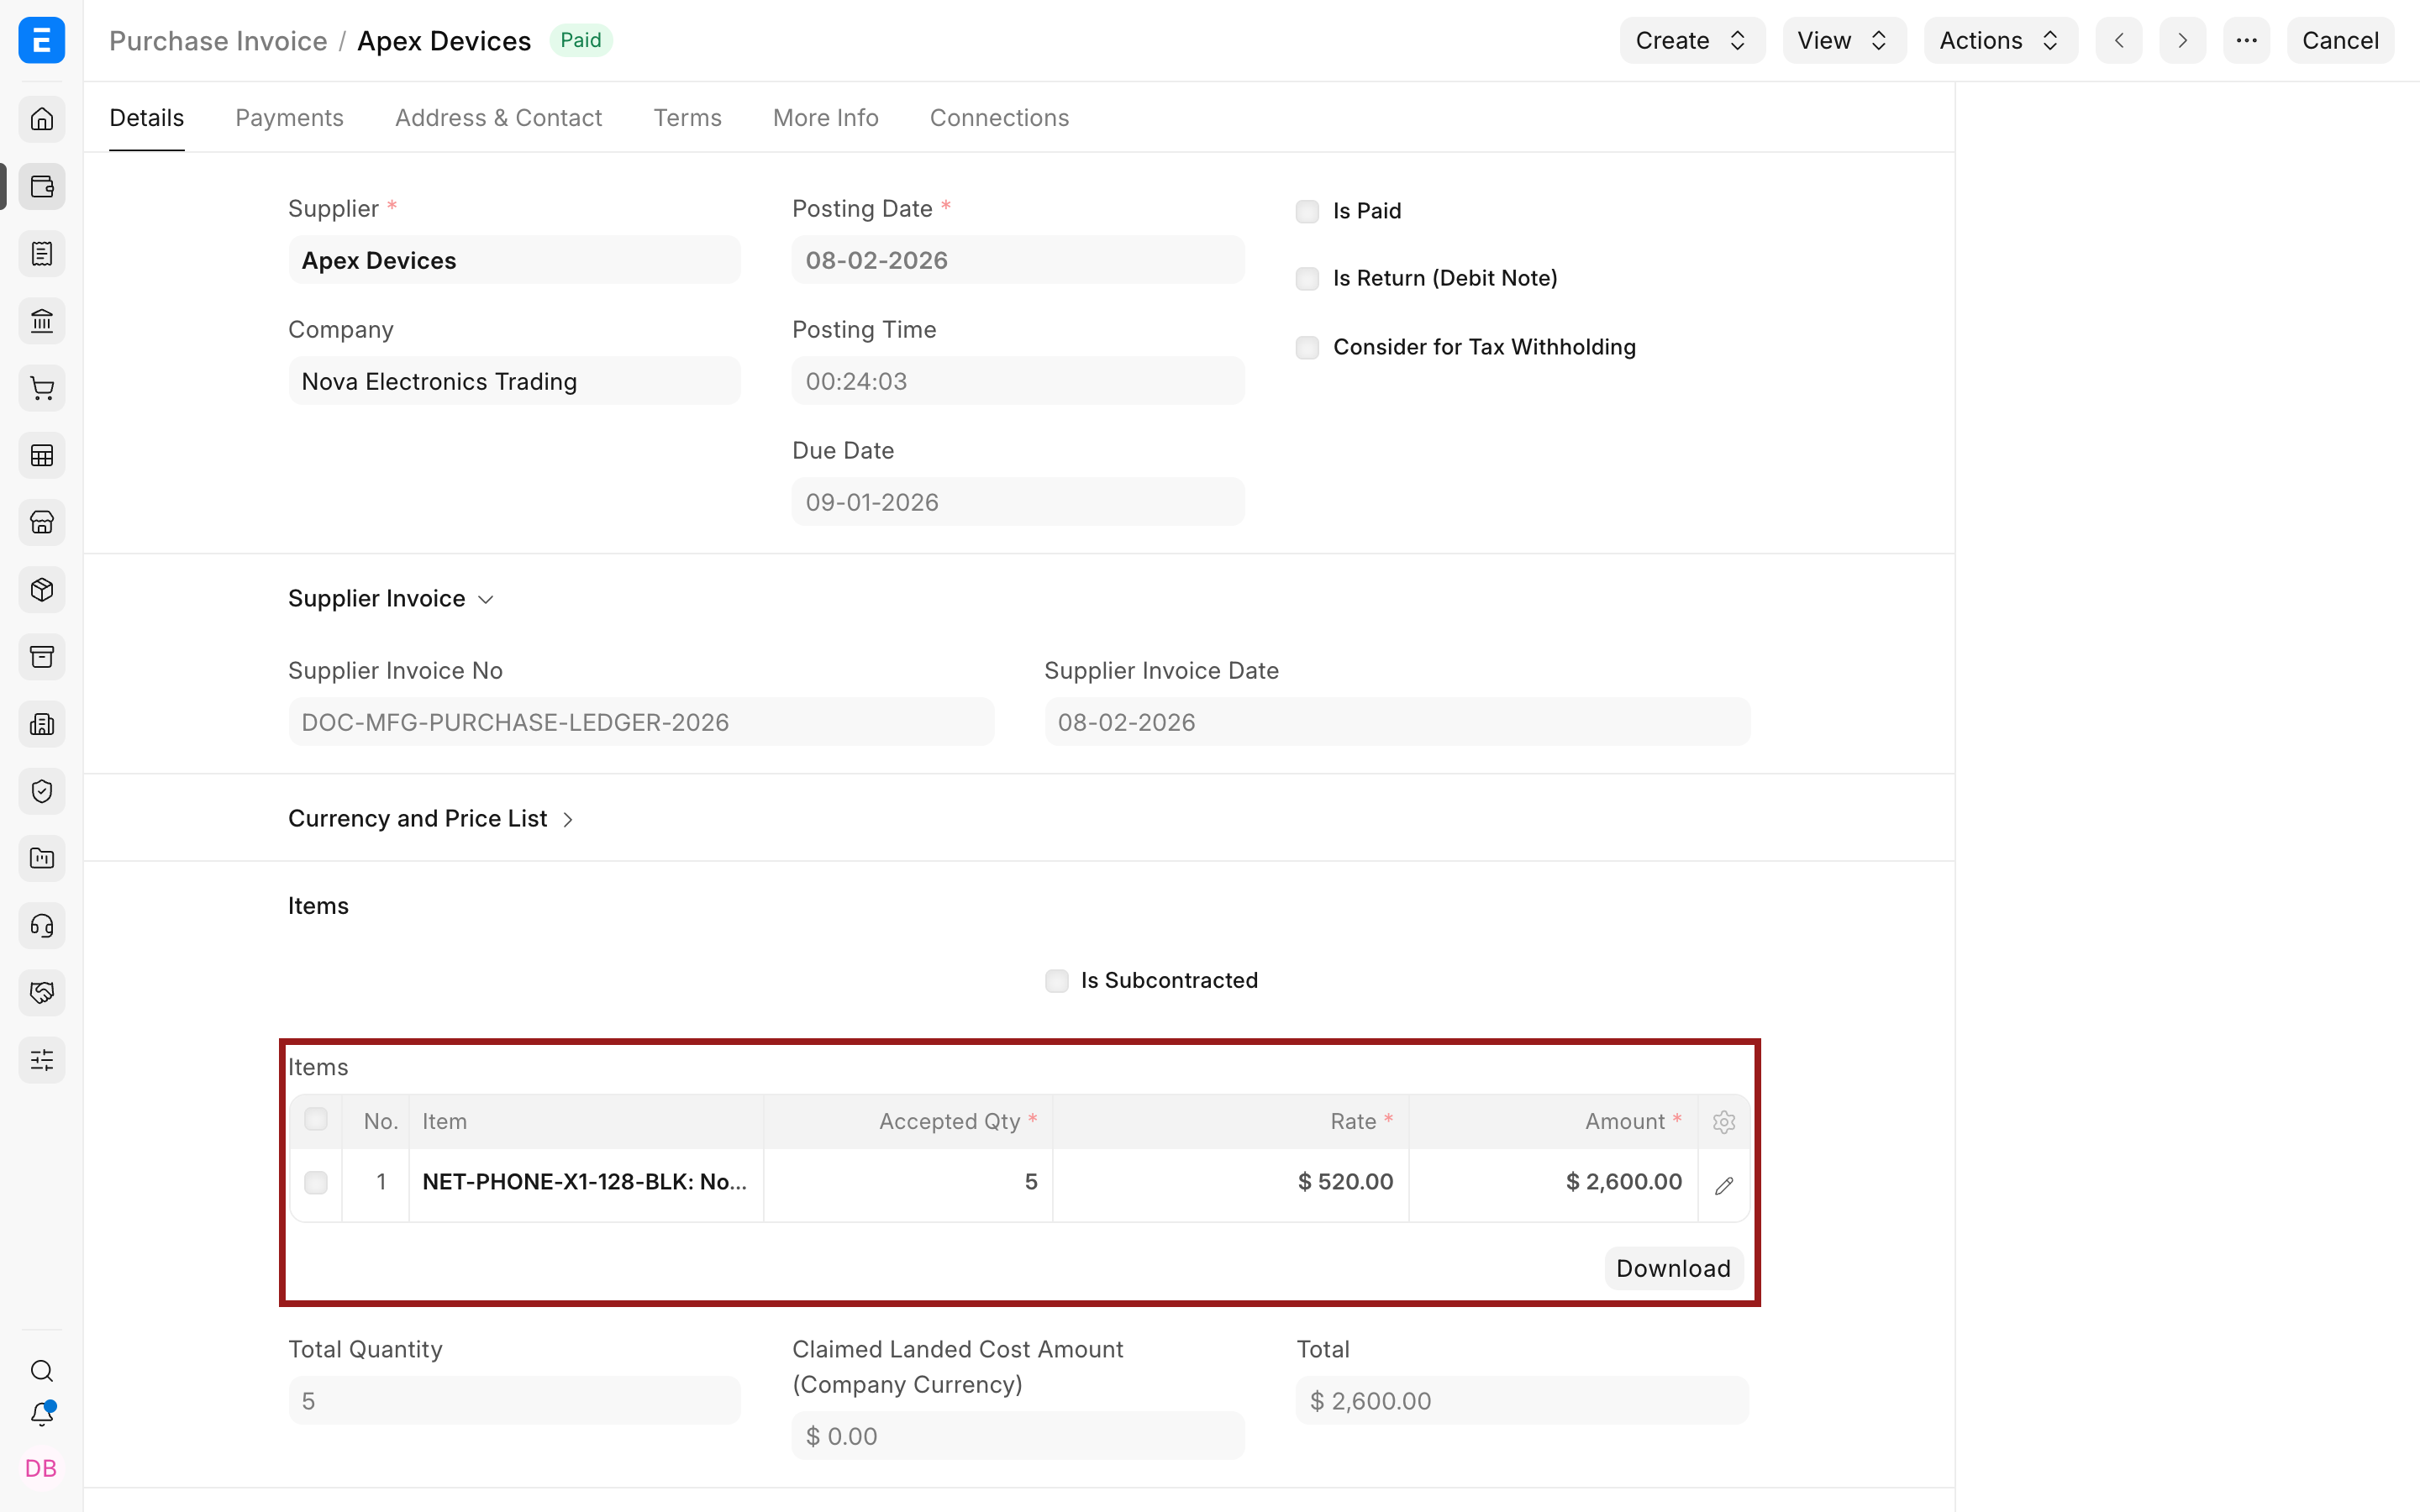
Для 2 000 $, сплачених одразу, створіть введення платежу і розподіліть його на рахунок-фактуру постачальника. ERPNext дебетує кредиторську заборгованість і кредитує банк на суму платежу. Решта 3 000 $ лишається непогашеною, доки її не буде сплачено чи інакше врегульовано.
3. Продаж товарів
Припустімо, Nova за день продає 325 одиниць на суму чистих продажів 1 625 $. Собівартість цих одиниць становить 800 $. Продаж товарів зі складу зазвичай має два облікові наслідки.
Визнання продажу
| Рахунок | Дебет | Кредит |
|---|---|---|
| Банк або дебіторська заборгованість | 1 625 $ | |
| Продажі | 1 625 $ |
Якщо клієнт платить одразу, дебетується банк або каса. Якщо оплата буде пізніше, дебетується дебіторська заборгованість. В обох випадках кредитується дохід від продажу.
Визнання списаних запасів
| Рахунок | Дебет | Кредит |
|---|---|---|
| Собівартість реалізованих товарів | 800 $ | |
| Запаси в наявності | 800 $ |
Витрата показує, скільки проданий товар коштував бізнесу. Кредит рахунку запасів зменшує актив «запаси». ERPNext обчислює цю суму на основі оцінки запасів; вона не обов'язково дорівнює ціні продажу.
Замовлення на продаж фіксує комерційне зобов'язання, але не проводить дохід. Видаткова накладна проводить рух запасів і собівартість реалізованих товарів у разі безперервного обліку запасів. Рахунок-фактура (продаж) проводить дохід, податки й дебіторську заборгованість клієнта. Якщо позначено Оновити запас, рахунок-фактура може також провести рух запасів без окремої видаткової накладної.
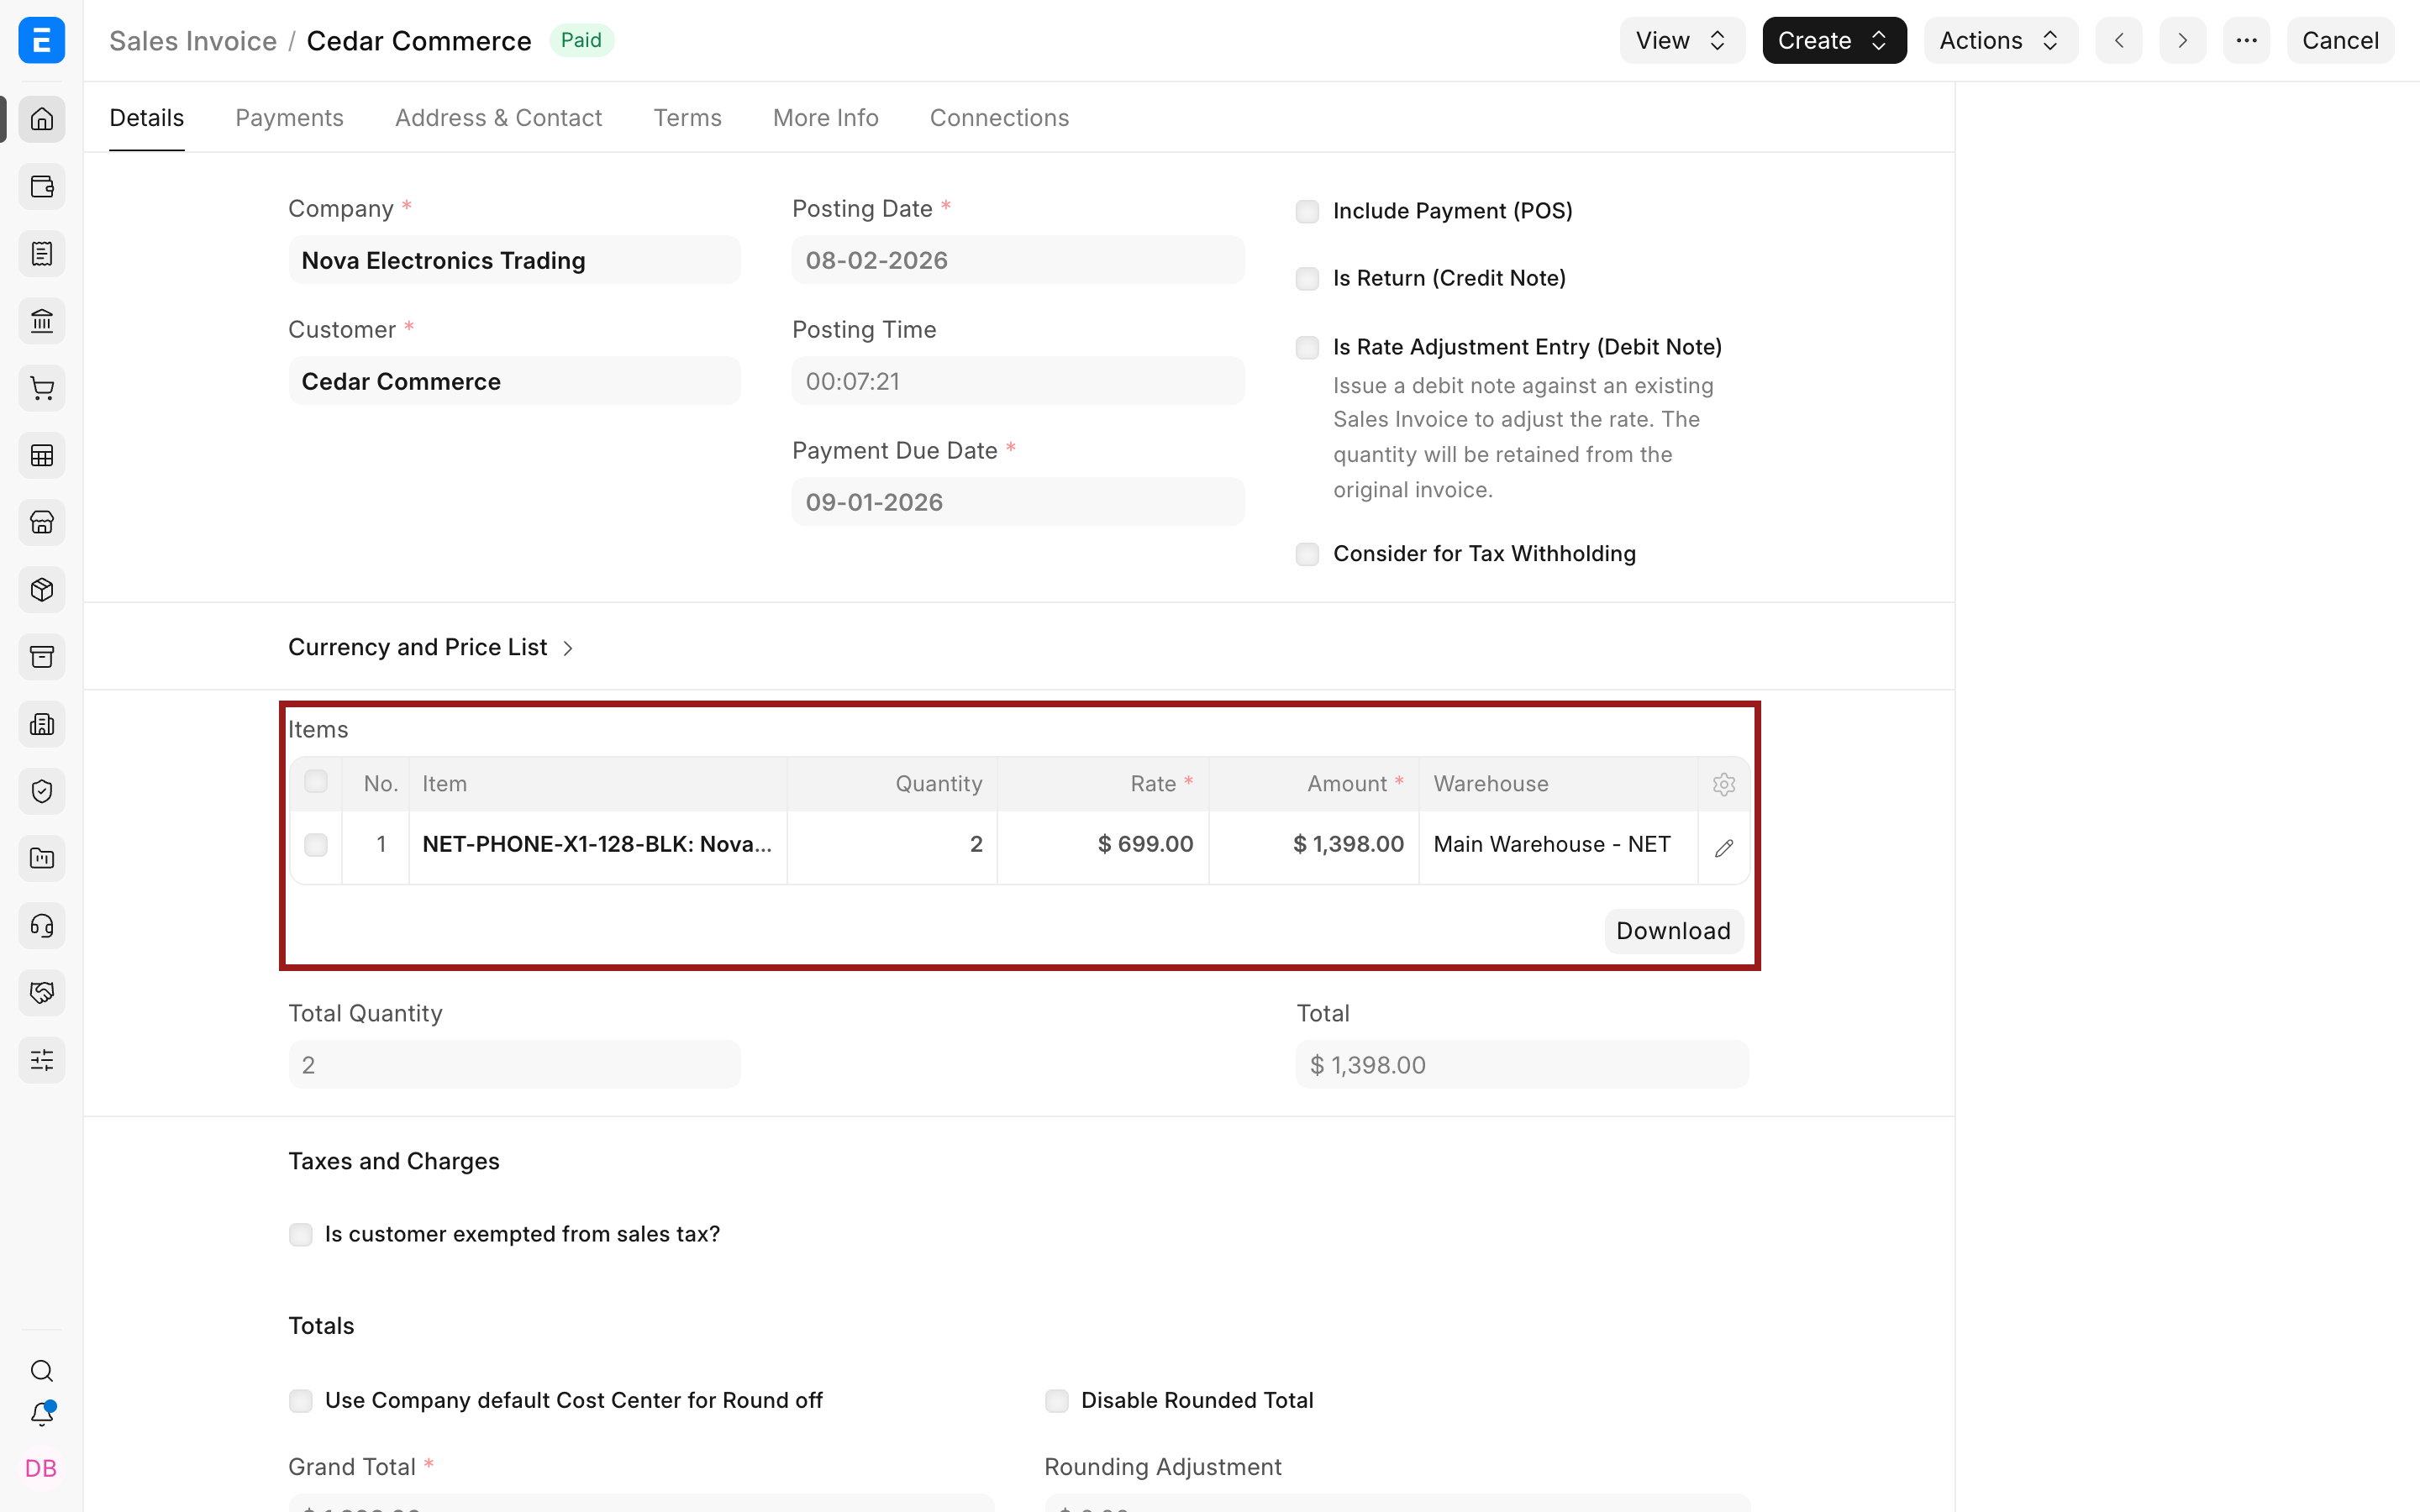
Кольорова крапка перед кодом номенклатури одразу показує наявність запасу: зелена — товар є в наявності, червона — немає.
Коли клієнт платить, проведіть введення платежу, пов'язане з рахунком-фактурою. ERPNext дебетує банк і кредитує дебіторську заборгованість, зменшуючи непогашену суму за рахунком-фактурою.
4. Операційні витрати
Припустімо, місячна оренда становить 5 000 $, а заробітна плата — 8 000 $. Коли їх сплачено з банківського рахунку:
| Рахунок | Дебет | Кредит |
|---|---|---|
| Витрати на оренду | 5 000 $ | |
| Витрати на зарплату | 8 000 $ | |
| Банк | 13 000 $ |
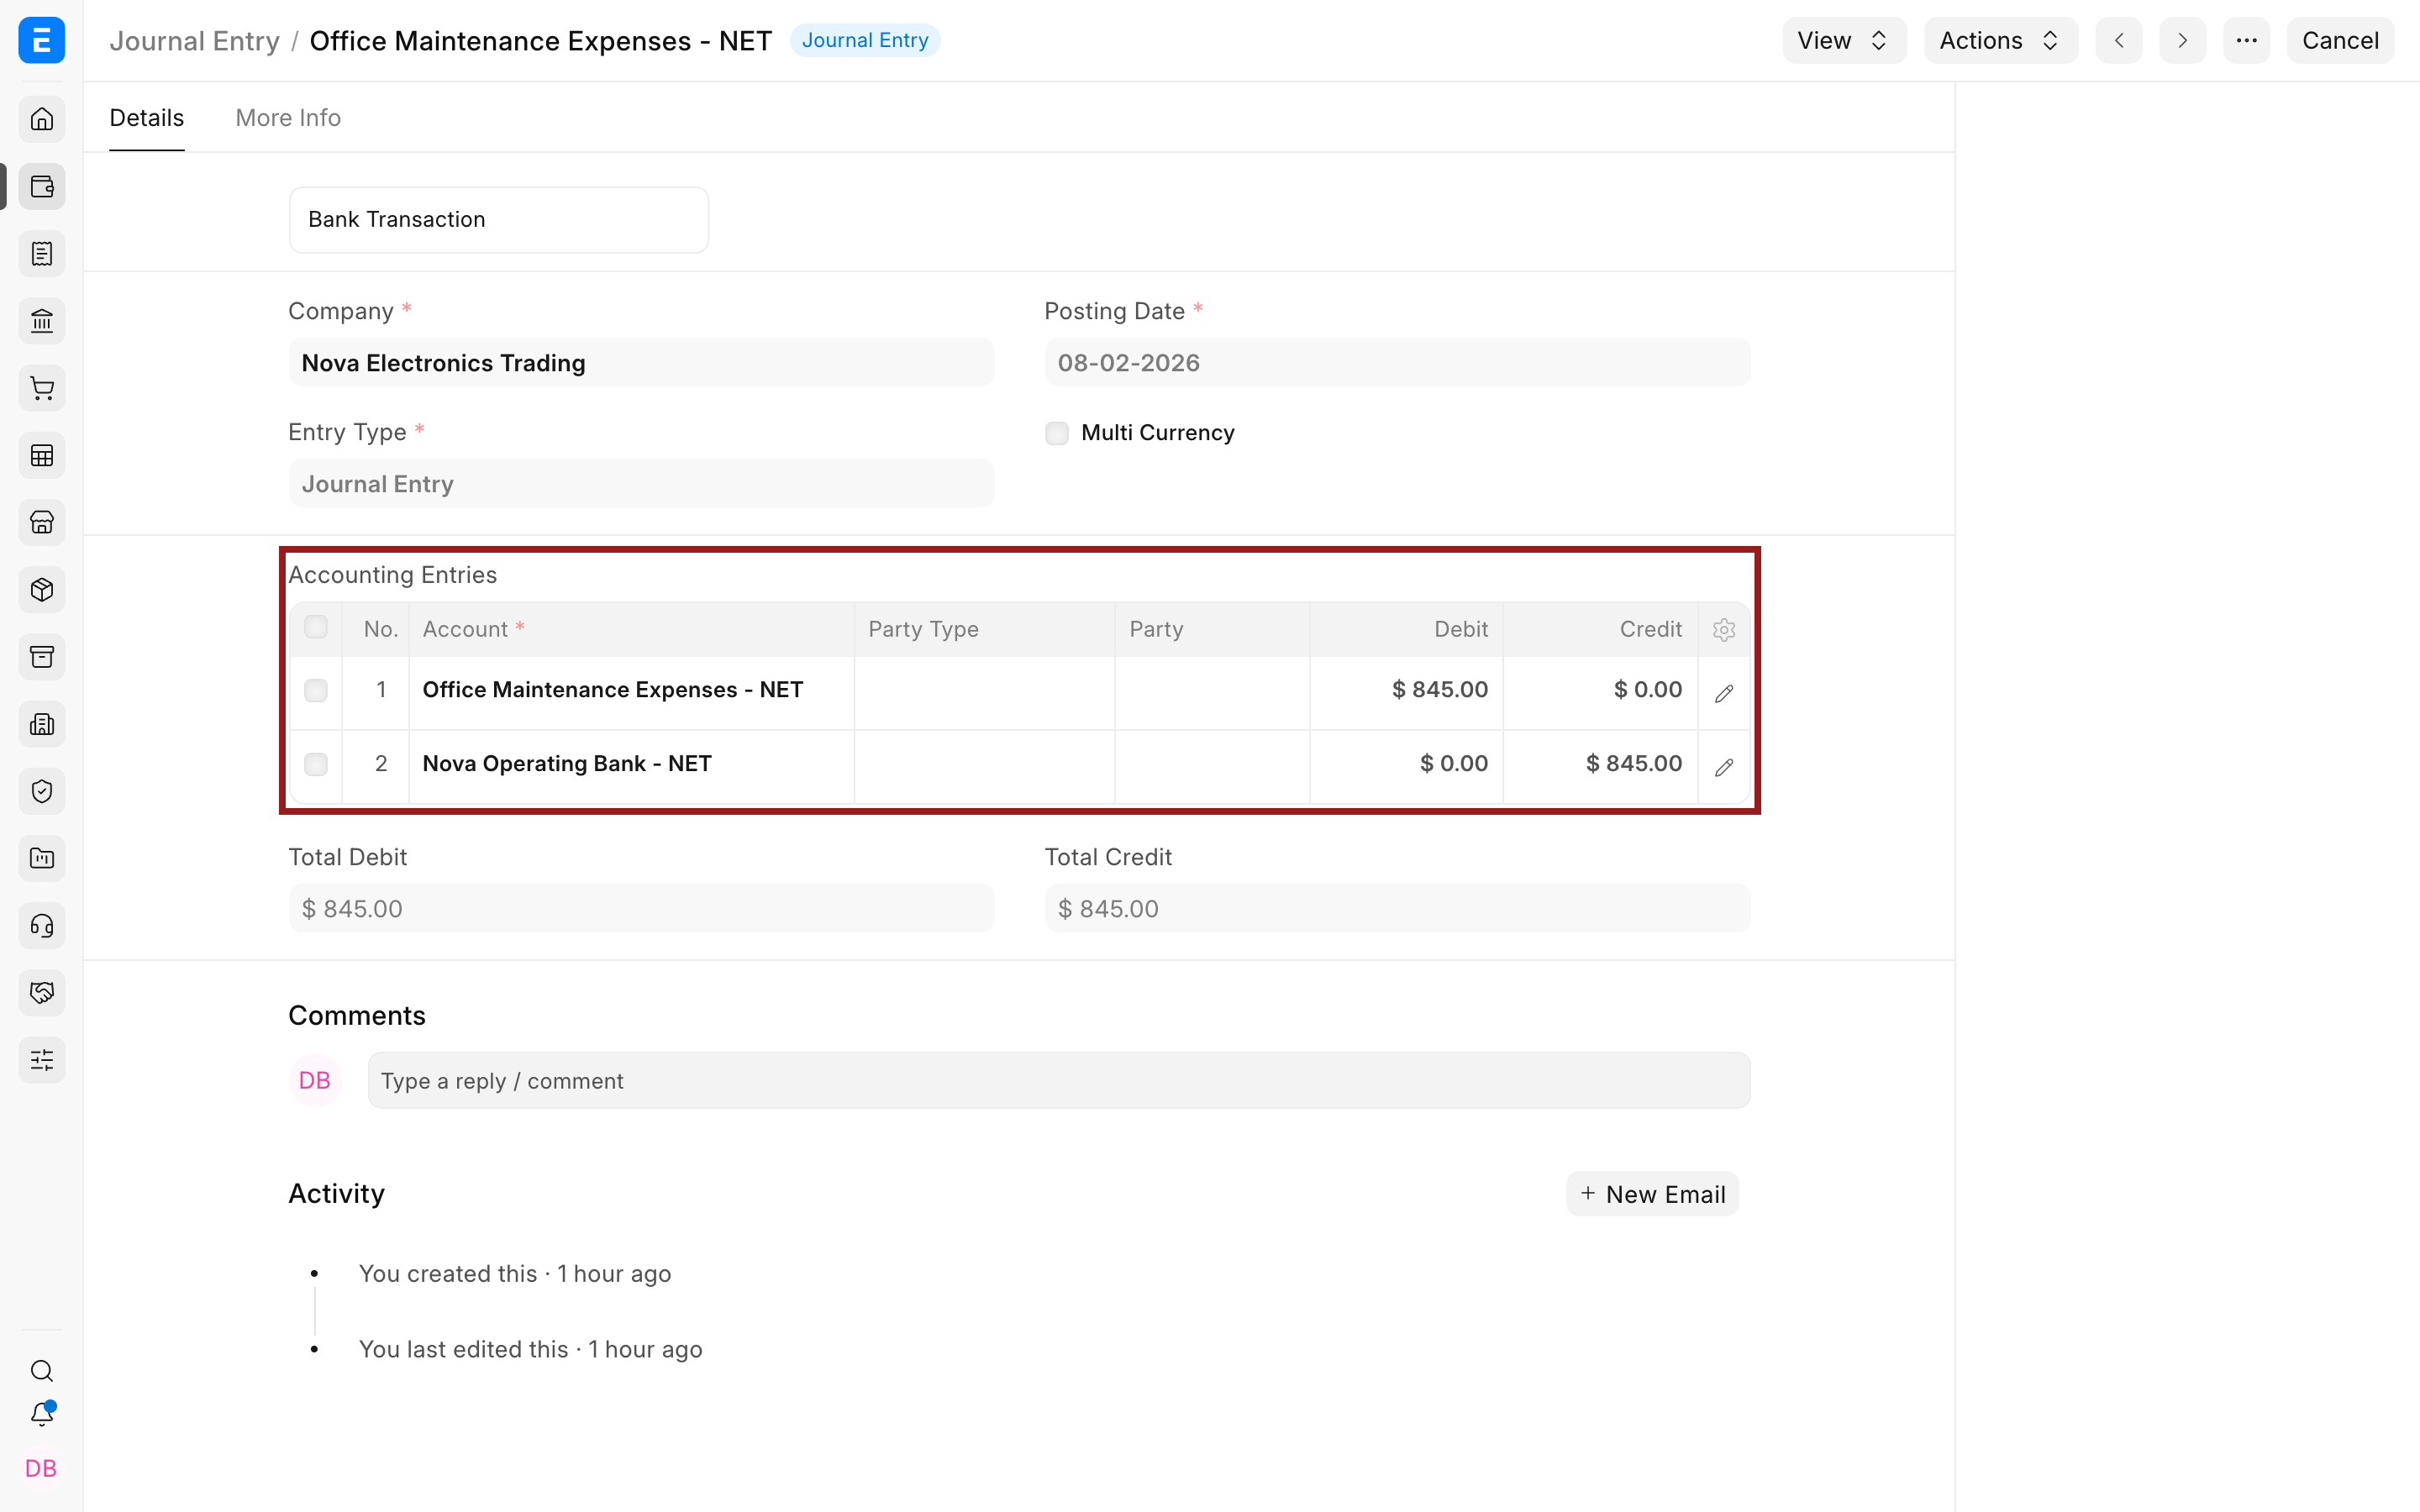
Витрати збільшуються за дебетом, а банківський актив зменшується за кредитом. Використовуйте найспеціальніший стандартний документ із доступних. Зарплатні документи мають відображати зобов'язання з оплати праці та виплати; рахунок-фактура на покупку — витрату, на яку постачальник виставив рахунок; запис журналу — обґрунтоване коригування чи витрату, для якої немає відповідного спеціального операційного документа.
Наведений нижче запис журналу відображає 845 $ на обслуговування офісу, сплачені з операційного банківського рахунку Nova.
5. Прибуток за період
Закупівлі сировини чи товарів збільшують запаси в наявності, доки ці запаси не буде продано або використано. Продажі збільшують доходи, а собівартість реалізованих товарів, оренда, заробітна плата й інші операційні витрати — витрати.
Припустімо, чисті продажі за місяць становлять 40 000 $, а загальні витрати — 20 000 $. Звіт по прибутках і збитках покаже прибуток за період 20 000 $. Цей прибуток збільшує частку власників у бізнесі, але лишається на рахунках доходів і витрат, доки період не закрито.
Баланс показує, чим бізнес володіє і що він винен на певну дату. Наприклад, після описаних вище операцій організація може мати 44 000 $ грошових коштів і 1 000 $ запасів сировини, а також обладнання, дебіторську й кредиторську заборгованість і власний капітал. Точні залишки залежать від усіх операцій, проведених за період.
6. Закриття періоду
Використовуйте документ на закриття періоду після того, як звіти перевірено й коригування завершено. Він переносить сальдо рахунків доходів і витрат на рахунок закриття в розділі власного капіталу чи зобов'язань — зазвичай на нерозподілений прибуток.
Для прибутку 20 000 $ спрощена логіка закриття така:
| Рахунок | Дебет | Кредит |
|---|---|---|
| Прибутки та збитки | 20 000 $ | |
| Нерозподілений прибуток | 20 000 $ |
У разі збитку напрям протилежний. ERPNext обчислює фактичні проводки за всіма рахунками прибутків і збитків за вибраний період.
Виберіть організацію, фінансовий рік, дати початку й кінця періоду та рахунок закриття. Перед проведенням перевірте звіт по прибутках і збитках і головну книгу.
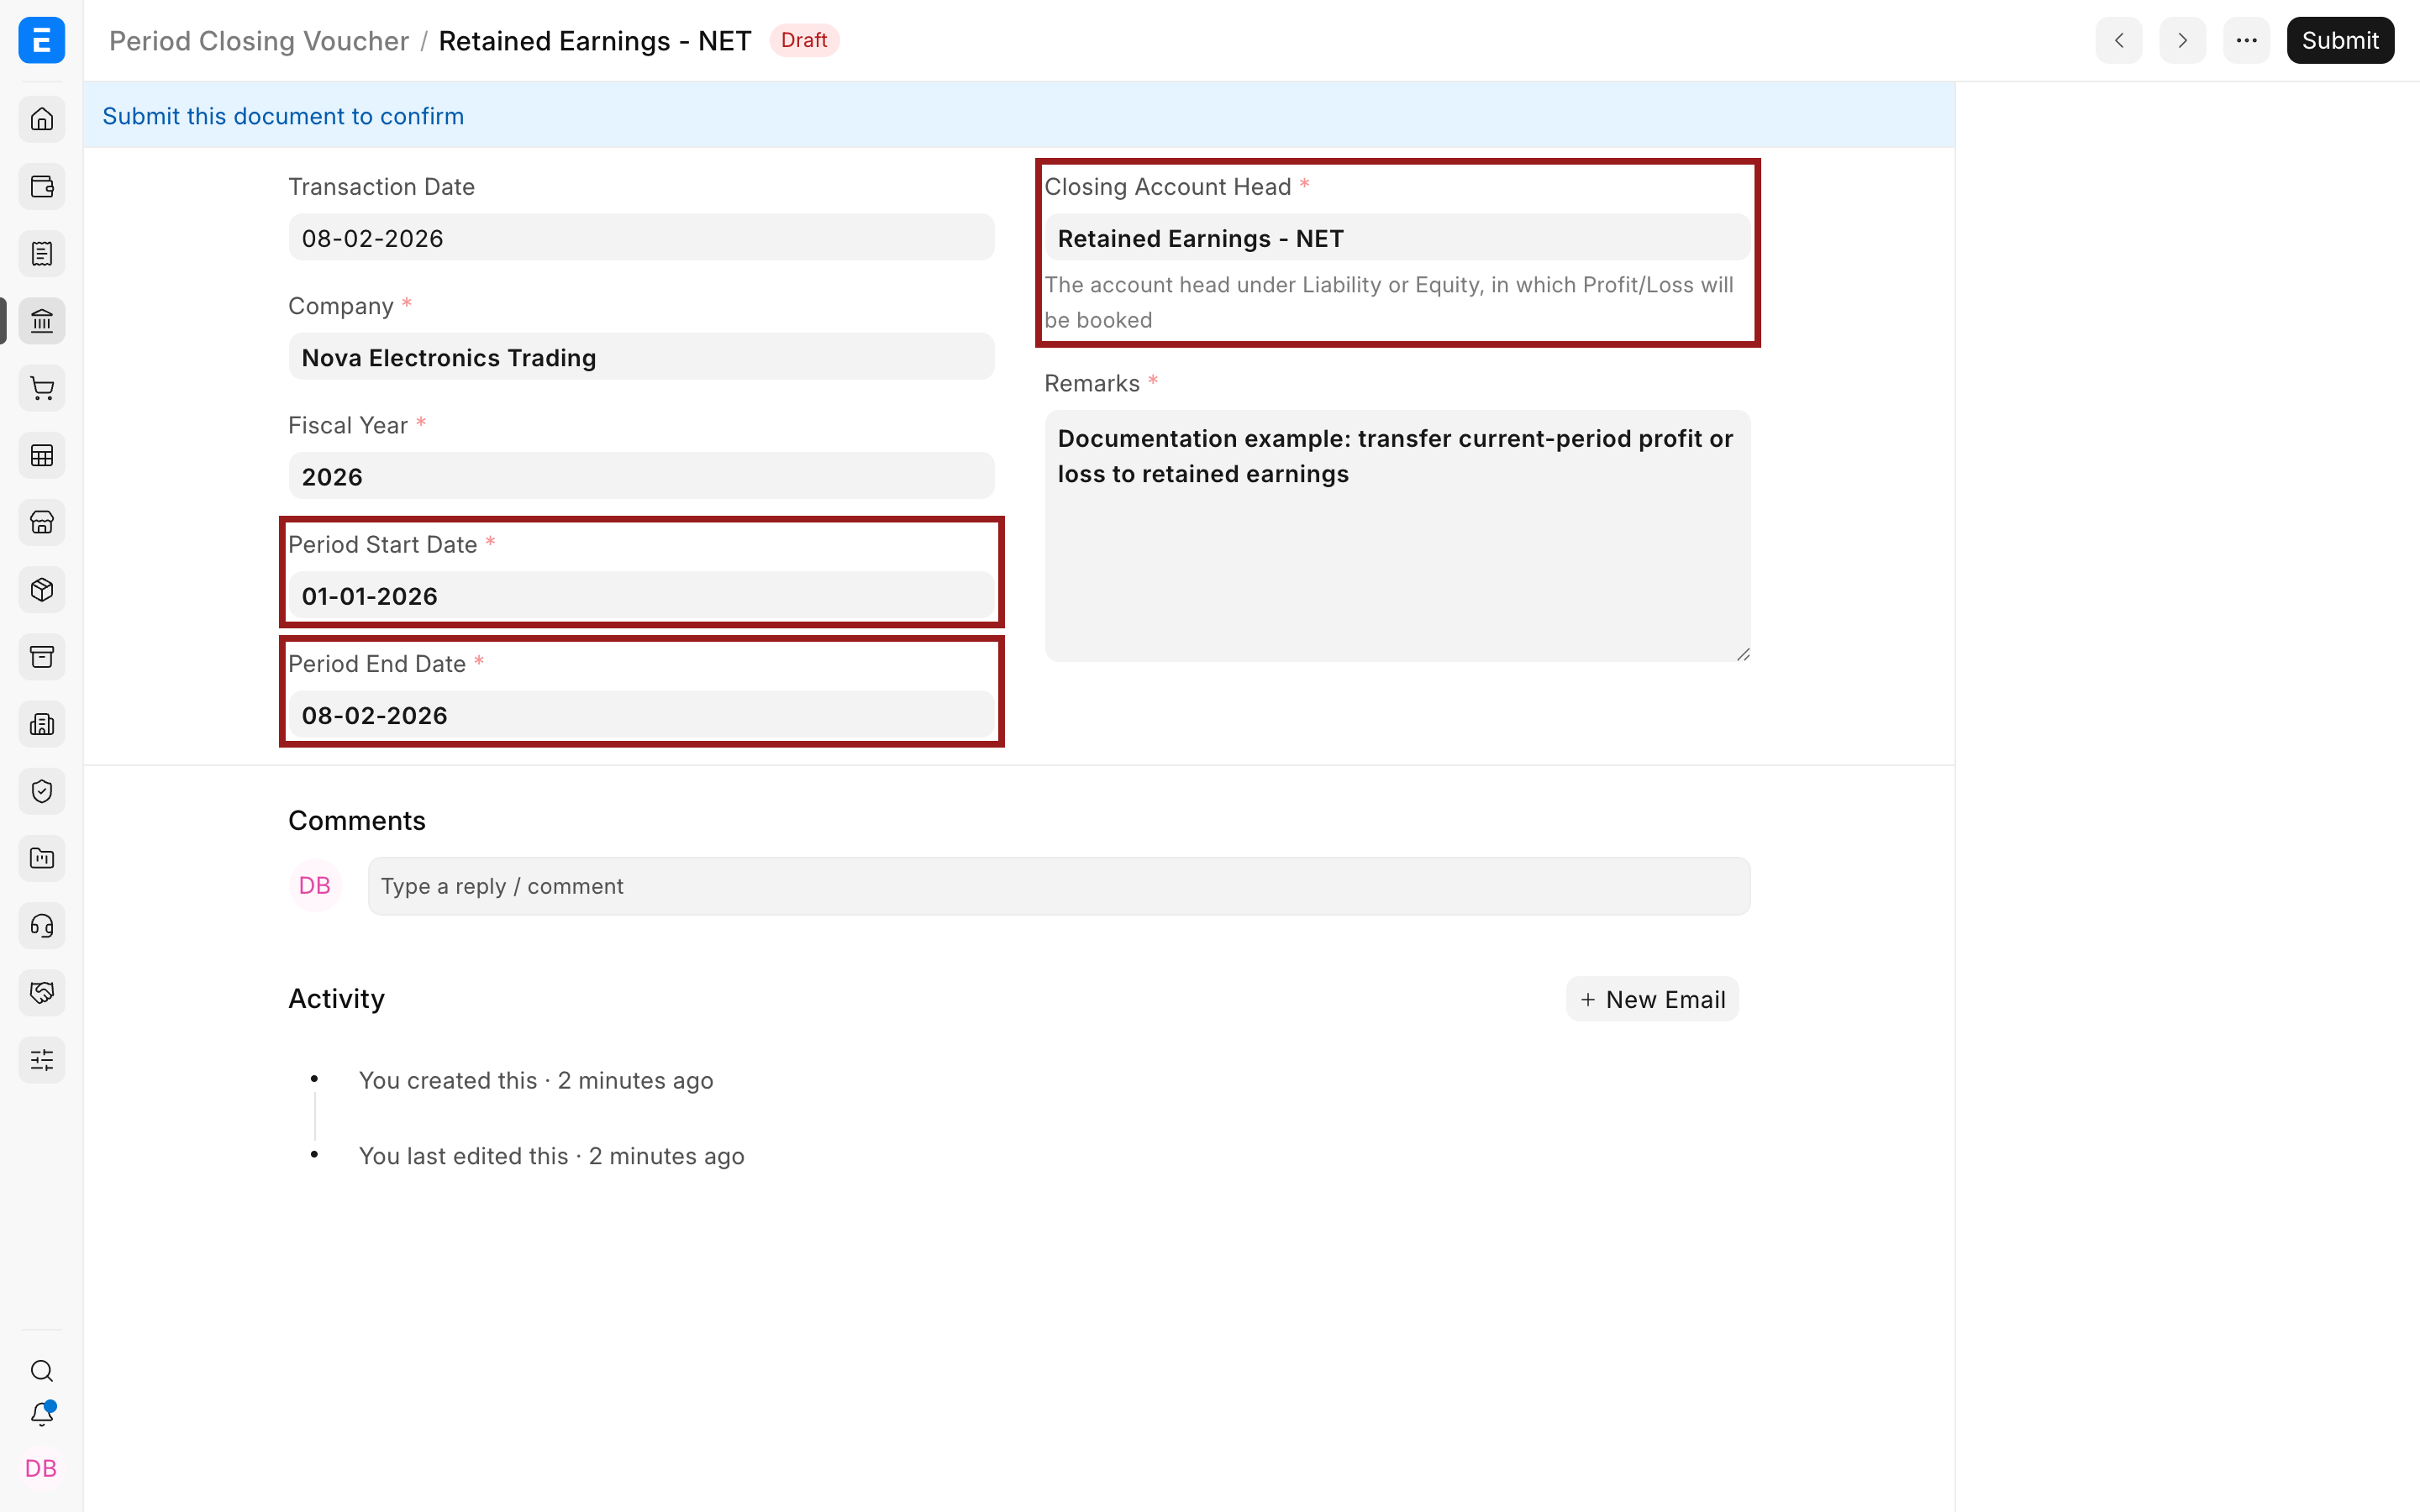
Після проведення сальдо доходів і витрат за цей період закривається на вибраний балансовий рахунок. Не використовуйте документ на закриття періоду, щоб просто сховати незрозумілу різницю. Спершу виправте вихідні операції й проведіть затверджені коригування.
Який документ ERPNext використовувати?
| Господарська подія | Зазвичай використовують | Основний обліковий наслідок під час проведення |
|---|---|---|
| Клієнт бере зобов'язання купити | Замовлення на продаж | Жодного запису в головній книзі |
| Відвантаження товару | Видаткова накладна | Дт собівартість реалізованих товарів; Кт запаси в наявності |
| Виставлення рахунку клієнту | Рахунок-фактура (продаж) | Дт дебіторська заборгованість; Кт доходи й податкові зобов'язання |
| Отримання грошей від клієнта | Введення платежу | Дт банк або каса; Кт дебіторська заборгованість |
| Надходження товару | Прибуткова накладна | Дт запаси в наявності; Кт отримані товари, на які не виставлені рахунки |
| Облік рахунку постачальника | Рахунок-фактура на покупку | Дт запаси, активи чи витрати; Кт кредиторська заборгованість |
| Оплата постачальнику | Введення платежу | Дт кредиторська заборгованість; Кт банк або каса |
| Коригування чи внесок власника | Запис журналу | Рахунки залежать від події; дебет і кредит мають бути збалансовані |
| Перенесення прибутку чи збитку за період | Документ на закриття періоду | Закриття сальдо доходів і витрат на нерозподілений прибуток чи інший затверджений рахунок закриття |
Для звичайних продажів, закупівель і платежів надавайте перевагу операційним документам, а не ручним записам журналу. Вони зберігають дані про клієнта, постачальника, номенклатуру, запаси, податки, заборгованість і звірку, які простий запис журналу не відображає так чітко.
Перевірка бухгалтерських проводок
Відкрийте проведений документ і виберіть Вигляд > Проводки. Або сформуйте звіт «Головна книга» з фільтром за організацією, типом чи номером документа.
Перевірте, що:
- Загальний дебет дорівнює загальному кредиту.
- Контрагент і контрольний рахунок правильні.
- Рахунки доходів, витрат, запасів, банку й податків відповідають операції.
- Центри витрат і виміри обліку заповнено там, де це потрібно.
- Дата проведення й фінансовий рік правильні.
- Операція правильно відображається у звіті по прибутках і збитках та в балансі.
Вирішення проблем
Замовлення на продаж не відображається в головній книзі
Так і має бути. Замовлення на продаж — це зобов'язання, а не проведення доходу. Щоб відобразити обліковий наслідок, проведіть відповідну видаткову накладну й рахунок-фактуру (продаж) або рахунок-фактуру з позначкою «Оновити запас».
Рахунок-фактура (продаж) показує дохід, але немає проводок за запасами чи собівартістю реалізованих товарів
Перевірте, чи запаси вже не проведено видатковою накладною. Якщо видаткової накладної немає, переконайтеся, що в рахунку-фактурі позначено Оновити запас і що для номенклатури ведеться облік запасів.
Рахунок-фактура постачальника проводиться одразу на витрати, а не на запаси
Перевірте, чи ведеться для номенклатури облік запасів, налаштування безперервного обліку запасів, вибраний склад і рахунки номенклатури. Послуги та нескладська номенклатура зазвичай проводяться на рахунки витрат, а не на запаси в наявності.
Рахунок-фактуру оплачено, але залишається непогашена сума
Відкрийте введення платежу й переконайтеся, що рахунок-фактуру додано в таблицю Посилання з правильною розподіленою сумою. Скористайтеся звіркою платежів, якщо окремий платіж чи аванс потрібно розподілити пізніше.
Залишок у звіті відрізняється від операції
Перевірте у звіті організацію, період, фінансову книгу, валюту, центр витрат та інші фільтри. Потім відкрийте проводки вихідного документа й простежте кожну з них. Не редагуйте рядки головної книги напряму.
Часті запитання
Чи впливають чернетки на головну книгу?
Ні. У чернетках можна побачити розраховані підсумки для перевірки, але на книгу документи впливають лише після проведення.
Чому продаж у кредит дебетує дебіторську заборгованість?
Дебіторська заборгованість — це актив, бо клієнт винен організації гроші. Актив збільшується за дебетом, а дохід від продажу — за кредитом.
Чому купівля товарів не стає одразу витратою?
Непродані товари — це актив. Їхня вартість стає собівартістю реалізованих товарів, коли їх продано чи інакше використано, — так витрата співвідноситься з відповідним доходом.
Чи можна використовувати запис журналу замість рахунків-фактур і введень платежів?
Технічно деякі залишки можна провести записом журналу, але для звичайних господарських операцій варто використовувати призначені для них документи. Вони надійніше й зрозуміліше оновлюють непогашені суми, розрахунки з контрагентами, запаси, податки, посилання на платежі та операційні звіти.
Чи можна провести ще одну операцію після документа на закриття періоду?
ERPNext застосовує засоби контролю закритого періоду, щоб захистити закриті рахунки. Дотримуйтеся затвердженої у вашій організації процедури повторного відкриття чи коригування, а не вносьте операції в закритий період мимохідь.
Пов'язані теми
- Що таке дебет і кредит
- Як операції впливають на книгу
- Запис журналу
- Головна книга
- План рахунків
- Документ на закриття періоду
- Введення платежу
Переклад сторінки «Accounting Entries» з документації ERPNext. © Frappe Technologies Pvt. Ltd., ліцензія CC BY-SA 3.0. Переклад — OpenOblik, на тих самих умовах. Переклад машинний, вичитка триває: помітили неточність — напишіть нам.