Уявіть, що Nova Industries купує два активи за однакову ціну: офісний стіл і виробничий верстат. Стіл приноситиме приблизно однакову користь щороку. Верстат натомість може швидше втрачати вартість у перші роки, бо саме тоді, поки він новий, працює найінтенсивніше. Якщо застосувати до обох одну схему амортизації, вона може не відображати, як їх насправді використовують.
Методи амортизації дозволяють бухгалтеру обрати, як вартість активу розподіляється протягом строку його корисного використання. ERPNext підтримує, зокрема, Лінійний метод і методи зменшуваного залишку, тож графік може відповідати обліковій політиці організації та тому, як використовується актив.
Методи амортизації коротко
| Метод | Як працює | Для чого найкраще підходить |
|---|---|---|
| Лінійний | Відносить однакову суму амортизації на кожен повний період. | Активи, що приносять приблизно однакову користь протягом усього строку служби: офісні меблі, кондиціонери, базове обладнання. |
| Подвійно-зменшуваний залишок | Відносить більшу суму на витрати в перші роки і меншу — згодом. | Активи, які швидко втрачають корисність або вартість, поки нові: комп'ютери, мобільні пристрої, обладнання, що швидко старіє. |
| Залишкова вартість | Застосовує фіксований відсоток до балансової вартості на початок періоду, тож витрати з часом зменшуються. | Активи, для яких облікова чи податкова політика організації передбачає амортизацію від залишкової балансової вартості. |
| Вручну | Використовує дати й суми амортизації, введені бухгалтером, а не стандартну формулу. | Активи з графіком амортизації, визначеним договором, оцінкою або окремо затвердженим. |
Сприймайте цю таблицю як практичну відправну точку. Метод, який використовується в обліку, зрештою має відповідати затвердженій обліковій політиці організації та чинним правилам звітності.
Порівняймо методи на одному прикладі
Припустімо, Nova Industries купує пакувальну машину за $50 000. Організація планує використовувати її п'ять років і наприкінці продати за $5 000. Отже, сума, що підлягає амортизації:
Амортизована вартість = $50 000 вартість - $5 000 ліквідаційна вартість = $45 000
Кожен метод зрештою розподіляє ті самі $45 000. Різниця лише в тому, яка сума витрат припадає на кожен рік.
Лінійний метод
Лінійний метод відносить на витрати однакову суму в кожному повному році.
Річна амортизація = $45 000 / 5 років = $9 000
| Рік | Балансова вартість на початок | Амортизація | Балансова вартість на кінець |
|---|---|---|---|
| 1 | $50 000 | $9 000 | $41 000 |
| 2 | $41 000 | $9 000 | $32 000 |
| 3 | $32 000 | $9 000 | $23 000 |
| 4 | $23 000 | $9 000 | $14 000 |
| 5 | $14 000 | $9 000 | $5 000 |
Використовуйте цей метод, коли актив приносить приблизно однакову користь щороку. Офісні меблі, кондиціонери та базове виробниче обладнання часто відповідають цій моделі.
Подвійно-зменшуваний залишок
Метод подвійно-зменшуваного залишку нараховує більше амортизації, поки актив новий. Для строку служби п'ять років лінійна ставка становить 20 відсотків. Подвійно-зменшуваний метод використовує вдвічі більшу ставку, тобто 40 відсотків, від балансової вартості на початок кожного року.
Амортизація за 1-й рік = $50 000 × 40% = $20 000
Суму за останній рік обмежено так, щоб вартість активу ніколи не опустилася нижче ліквідаційної вартості $5 000.
| Рік | Балансова вартість на початок | Розрахунок | Амортизація | Балансова вартість на кінець |
|---|---|---|---|---|
| 1 | $50 000 | $50 000 × 40% | $20 000 | $30 000 |
| 2 | $30 000 | $30 000 × 40% | $12 000 | $18 000 |
| 3 | $18 000 | $18 000 × 40% | $7 200 | $10 800 |
| 4 | $10 800 | $10 800 × 40% | $4 320 | $6 480 |
| 5 | $6 480 | Обмежено ліквідаційною вартістю | $1 480 | $5 000 |
Використовуйте цей метод, коли актив швидше втрачає корисність або ринкову вартість у перші роки. Типові приклади — комп'ютери, мобільні пристрої та деяке інтенсивно використовуване обладнання.
Залишкова вартість
Метод залишкової вартості (Written Down Value) застосовує обрану ставку до балансової вартості на початок періоду. Припустімо, що політика Nova передбачає для цієї машини 30 відсотків на рік.
Амортизація за 1-й рік = $50 000 × 30% = $15 000
Оскільки вартість на початок періоду щороку зменшується, сума амортизації теж зменшується. Останній рік знову обмежено так, щоб вартість на кінець не опустилася нижче $5 000.
| Рік | Балансова вартість на початок | Розрахунок | Амортизація | Балансова вартість на кінець |
|---|---|---|---|---|
| 1 | $50 000 | $50 000 × 30% | $15 000 | $35 000 |
| 2 | $35 000 | $35 000 × 30% | $10 500 | $24 500 |
| 3 | $24 500 | $24 500 × 30% | $7 350 | $17 150 |
| 4 | $17 150 | $17 150 × 30% | $5 145 | $12 005 |
| 5 | $12 005 | Обмежено ліквідаційною вартістю | $7 005 | $5 000 |
Використовуйте цей метод, коли облікова чи податкова політика організації визначає відсоток від залишкової вартості. Ставка в прикладі умовна. Застосовуйте ставку, затверджену у вашій організації.
Вручну
Ручна амортизація дозволяє бухгалтеру самостійно визначити дати й суми замість стандартної формули. Nova може використати такий графік, якщо договір на обладнання передбачає інтенсивніше використання в перші два роки.
| Рік | Балансова вартість на початок | Введена амортизація | Балансова вартість на кінець |
|---|---|---|---|
| 1 | $50 000 | $15 000 | $35 000 |
| 2 | $35 000 | $10 000 | $25 000 |
| 3 | $25 000 | $8 000 | $17 000 |
| 4 | $17 000 | $7 000 | $10 000 |
| 5 | $10 000 | $5 000 | $5 000 |
Використовуйте ручний метод лише тоді, коли власний графік вимагає задокументована політика, оцінка чи договір. Сума введених значень однаково має дорівнювати амортизованій вартості $45 000.
Порівняння результатів
| Метод | Розподіл витрат | Витрати 1-го року | Витрати 5-го року | Вартість на кінець 5-го року |
|---|---|---|---|---|
| Лінійний | Рівномірний | $9 000 | $9 000 | $5 000 |
| Подвійно-зменшуваний залишок | Найбільші в перші роки | $20 000 | $1 480 | $5 000 |
| Залишкова вартість, 30% | Щороку зменшуються | $15 000 | $7 005 з урахуванням обмеження ліквідаційною вартістю | $5 000 |
| Приклад ручного графіка | Визначається політикою | $15 000 | $5 000 | $5 000 |
Налаштування методу в ERPNext
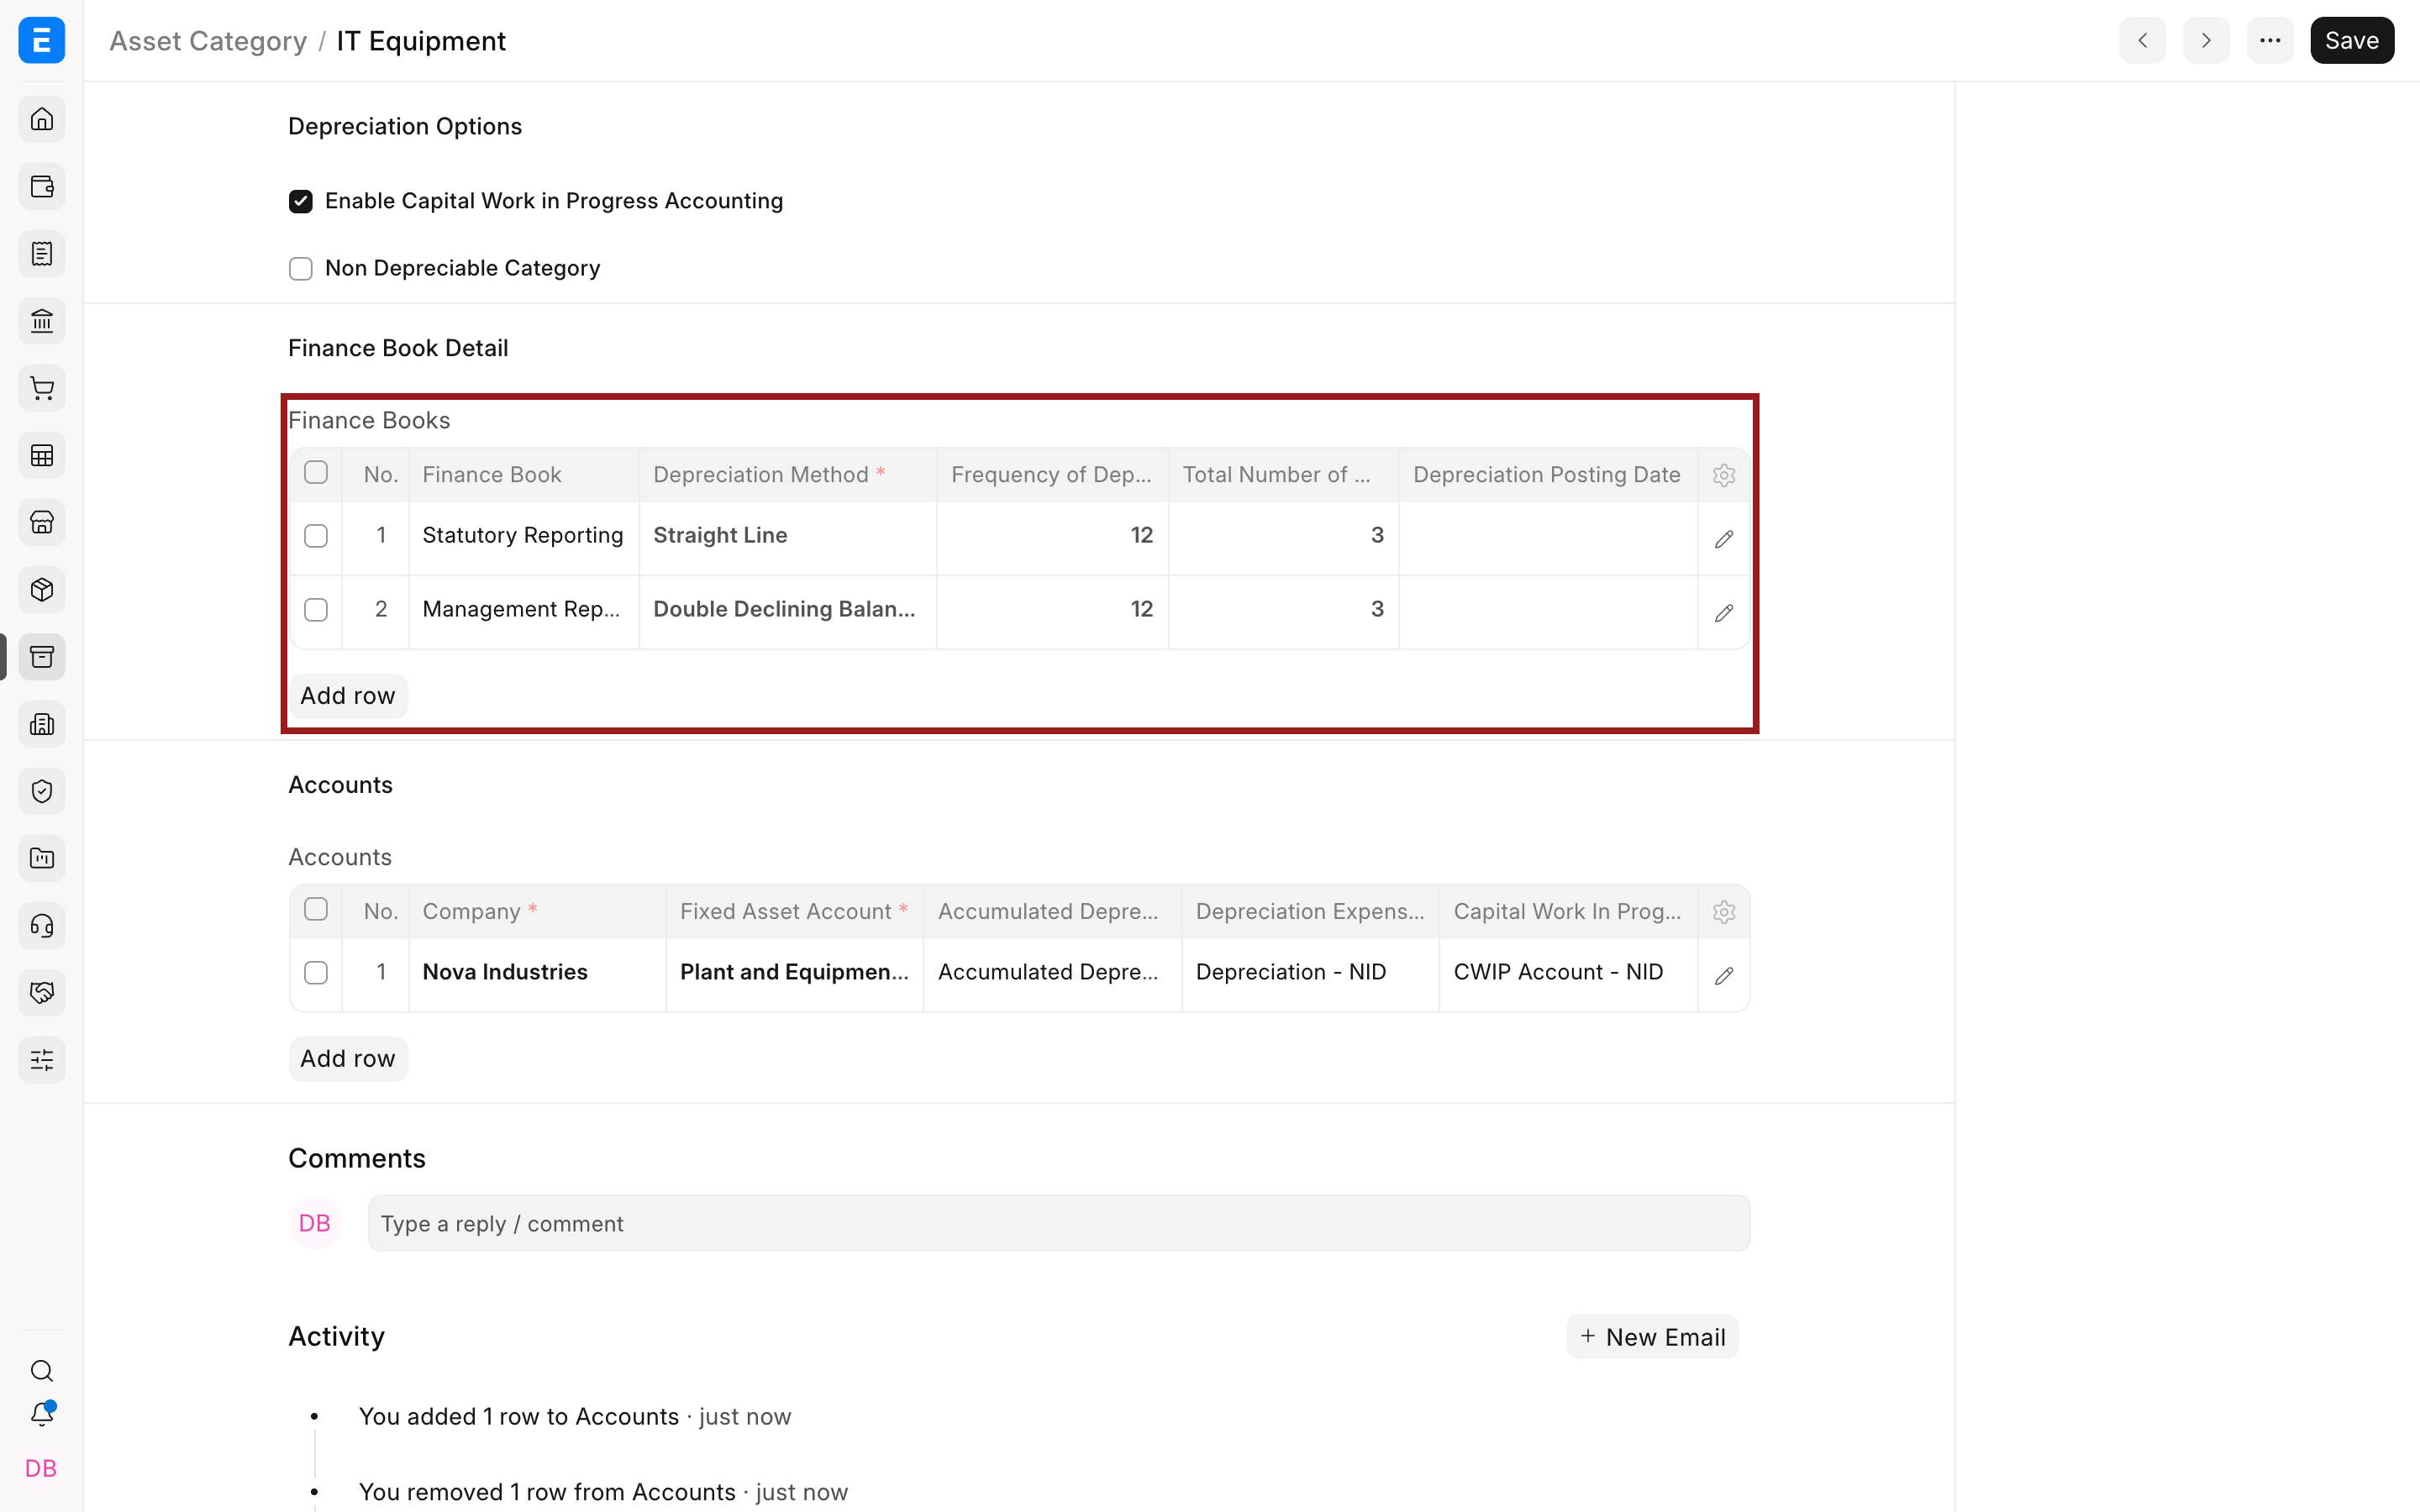
Метод за замовчуванням, строк корисного використання, частоту і ліквідаційну вартість задайте в рядку фінансової книги Категорії активу. Після цього Актив може використовувати ці значення за замовчуванням, коли ERPNext формує графіки амортизації.
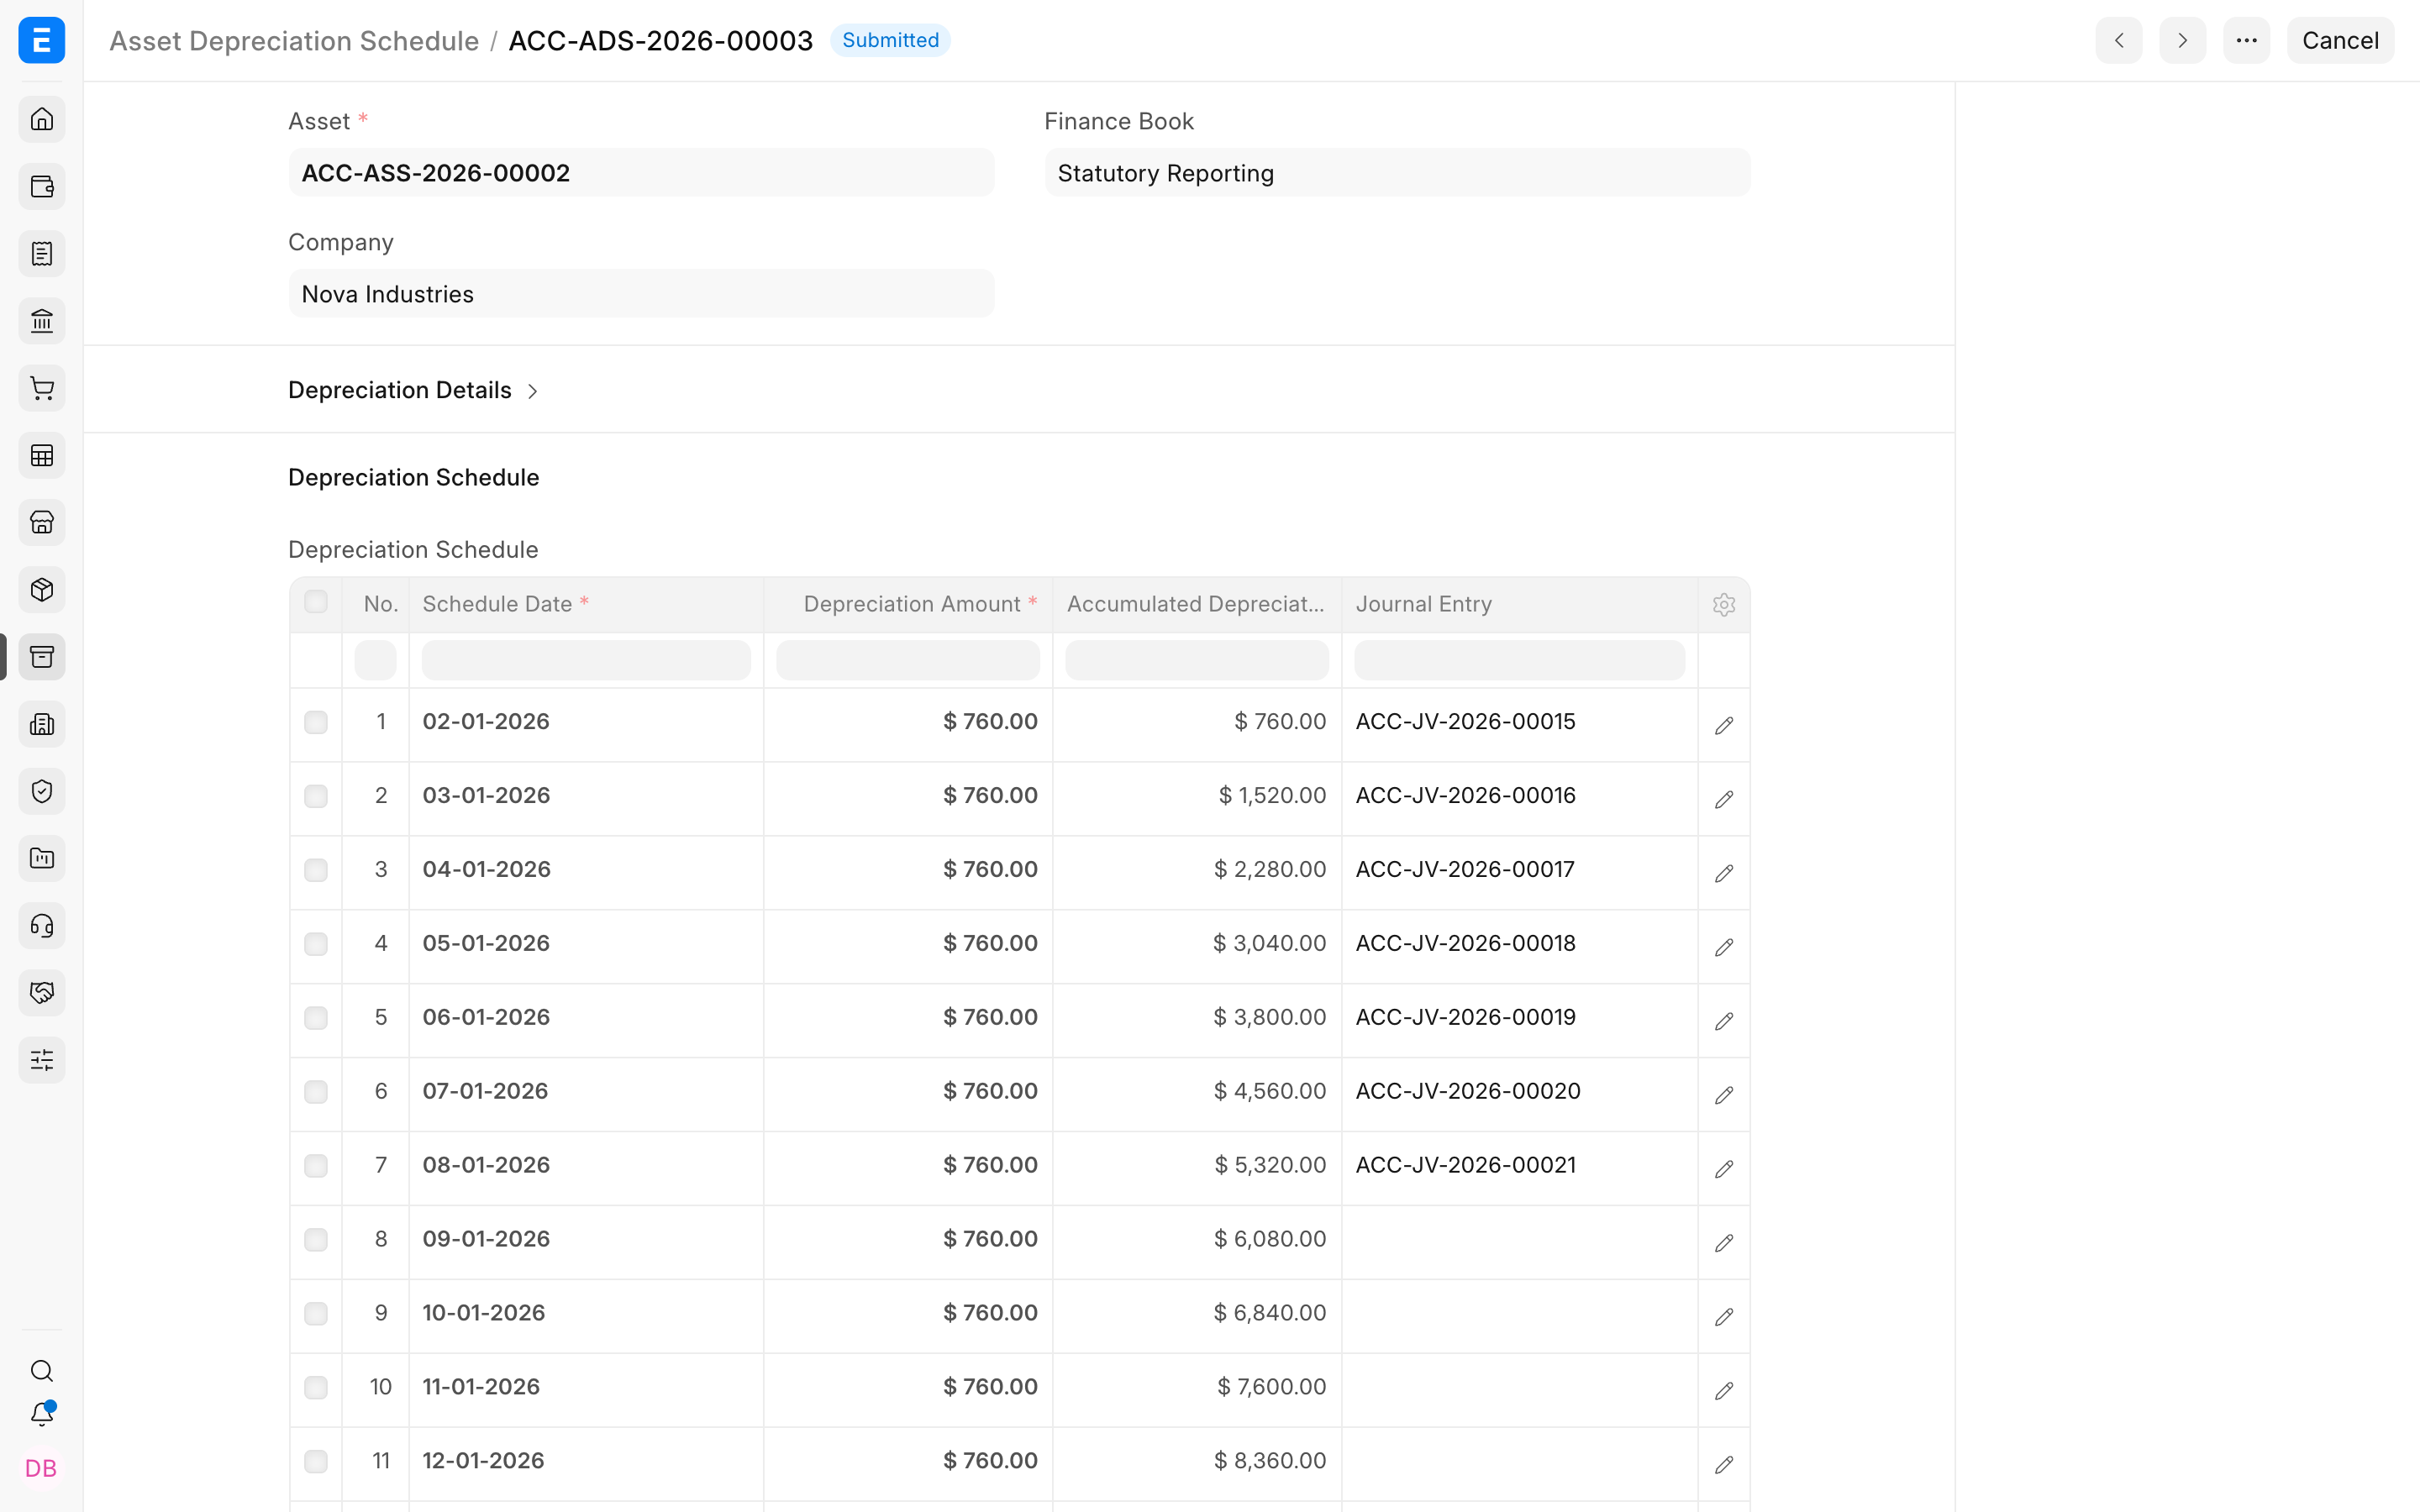
Проведений графік нижче використовує Лінійний метод для пакувального обладнання Nova. ERPNext розрахував $760 на місяць, накопичив суму і прив'язав кожен проведений рядок до його Запису журналу.
Перевірка результату
Перед проведенням переконайтеся, що загальна сума амортизації за графіком разом із ліквідаційною вартістю дорівнює капіталізованій вартості. Також перевірте останню дату та перший повний або неповний (пропорційний) період.
Вирішення проблем
Останній рядок графіка несподівано малий
Можливо, ERPNext обмежує останній рядок, щоб балансова вартість не опустилася нижче налаштованої ліквідаційної вартості.
Дві фінансові книги показують різну балансову вартість
Це очікувано, якщо в них різні методи, строки корисного використання або дати початку. Переглядайте звіти з потрібним фільтром за Фінансовою книгою.
Часті запитання
Який метод найкращий?
Універсально найкращого методу немає. Використовуйте метод, затверджений обліковою політикою організації та вимогами до звітності.
Чи можна змінити метод після того, як записи проведено?
Зміна політики може вимагати скасування або коригування пов'язаних графіків і записів. Перш ніж змінювати проведений актив, оцініть вплив на облік.
Чи може відрізнятися статутна й управлінська звітність?
Окремі фінансові книги дозволяють вести різні політики амортизації для того самого активу.
Пов'язані теми
- Категорія активу
- Розташування майна
- Актив
- Придбання активу
- Амортизація
- Рух активів
- Ремонт майна
- Звіти з активів
Переклад сторінки «Depreciation Methods» з документації ERPNext. © Frappe Technologies Pvt. Ltd., ліцензія CC BY-SA 3.0. Переклад — OpenOblik, на тих самих умовах. Переклад машинний, вичитка триває: помітили неточність — напишіть нам.