Відображення закупівель у бухгалтерському обліку
Огляд
Згідно з галузевими стандартами, собівартість реалізованих товарів (COGS) обчислюється так:
Початковий і кінцевий залишки легко взяти зі звіту «Залишок на складі», а от визначити складову закупівель складно: рахунок «Отримані товари, на які не виставлені рахунки» може працювати некоректно, якщо використовувати рахунки-фактури на покупку з увімкненим параметром «Оновити запас».
До того ж вартість запасів змінюється не лише через закупівлі. Рух ТМЦ, інвентаризація та документ додаткових витрат також збільшують або зменшують вартість запасів, і ці рухи ніде не було видно у звітах «Прибутки та збитки» чи «Оборотно-сальдова відомість».
Рішення
ERPNext розв'язує це за допомогою двох пар рахунків:
- Рахунок витрат на купівлю і Контррахунок витрат на купівлю — проводки формуються, коли запаси надходять через прибуткову накладну або рахунок-фактуру на покупку (з увімкненим параметром «Оновити запас»);
- Рахунок витрат, доданих до запасів і Контррахунок витрат, доданих до запасів — проводки формуються, коли вартість запасів змінюється через рух ТМЦ, інвентаризацію або документ додаткових витрат.
Коли ці документи проводяться, рахунки отримують однакові суми за дебетом і кредитом, тож чистий вплив на облік нульовий. Проте завдяки цьому суми закупівель і вартість, додана до запасів (або списана з них), з'являються у звітах «Прибутки та збитки» і «Оборотно-сальдова відомість», і складові собівартості реалізованих товарів стає видно безпосередньо.
Як увімкнути функцію
Перейдіть до Налаштування рахунків > Облік складських витрат і встановіть прапорець Проводити записи витрат на запаси в головній книзі.
- Якщо прапорець знято (за замовчуванням), проводки витрат на купівлю чи витрат, доданих до запасів, не формуються.
- Якщо його встановлено, рахунки стають обов'язковими залежно від типу документа:
| Тип документа | Обов'язкові рахунки |
|---|---|
| Прибуткова накладна / рахунок-фактура на покупку («Оновити запас») | Рахунок витрат на купівлю і контррахунок витрат на купівлю |
| Рух ТМЦ / інвентаризація / документ додаткових витрат | Рахунок витрат, доданих до запасів, і контррахунок витрат, доданих до запасів |
Організацію, у якій пару рахунків не налаштовано взагалі, просто пропускають — проводки для неї не формуються. Якщо задано лише один рахунок із пари, система зупиняє проведення документа з повідомленням про необхідність вказати відсутній рахунок. Так у мультиорганізаційному налаштуванні кожна організація вмикає функцію, налаштувавши свої рахунки.
Примітка для систем, що оновлюються: якщо в будь-якій організації чи в типових значеннях номенклатури вже використовується рахунок витрат на купівлю, під час міграції прапорець вмикається автоматично, щоб наявні проводки витрат на купівлю й надалі формувалися.
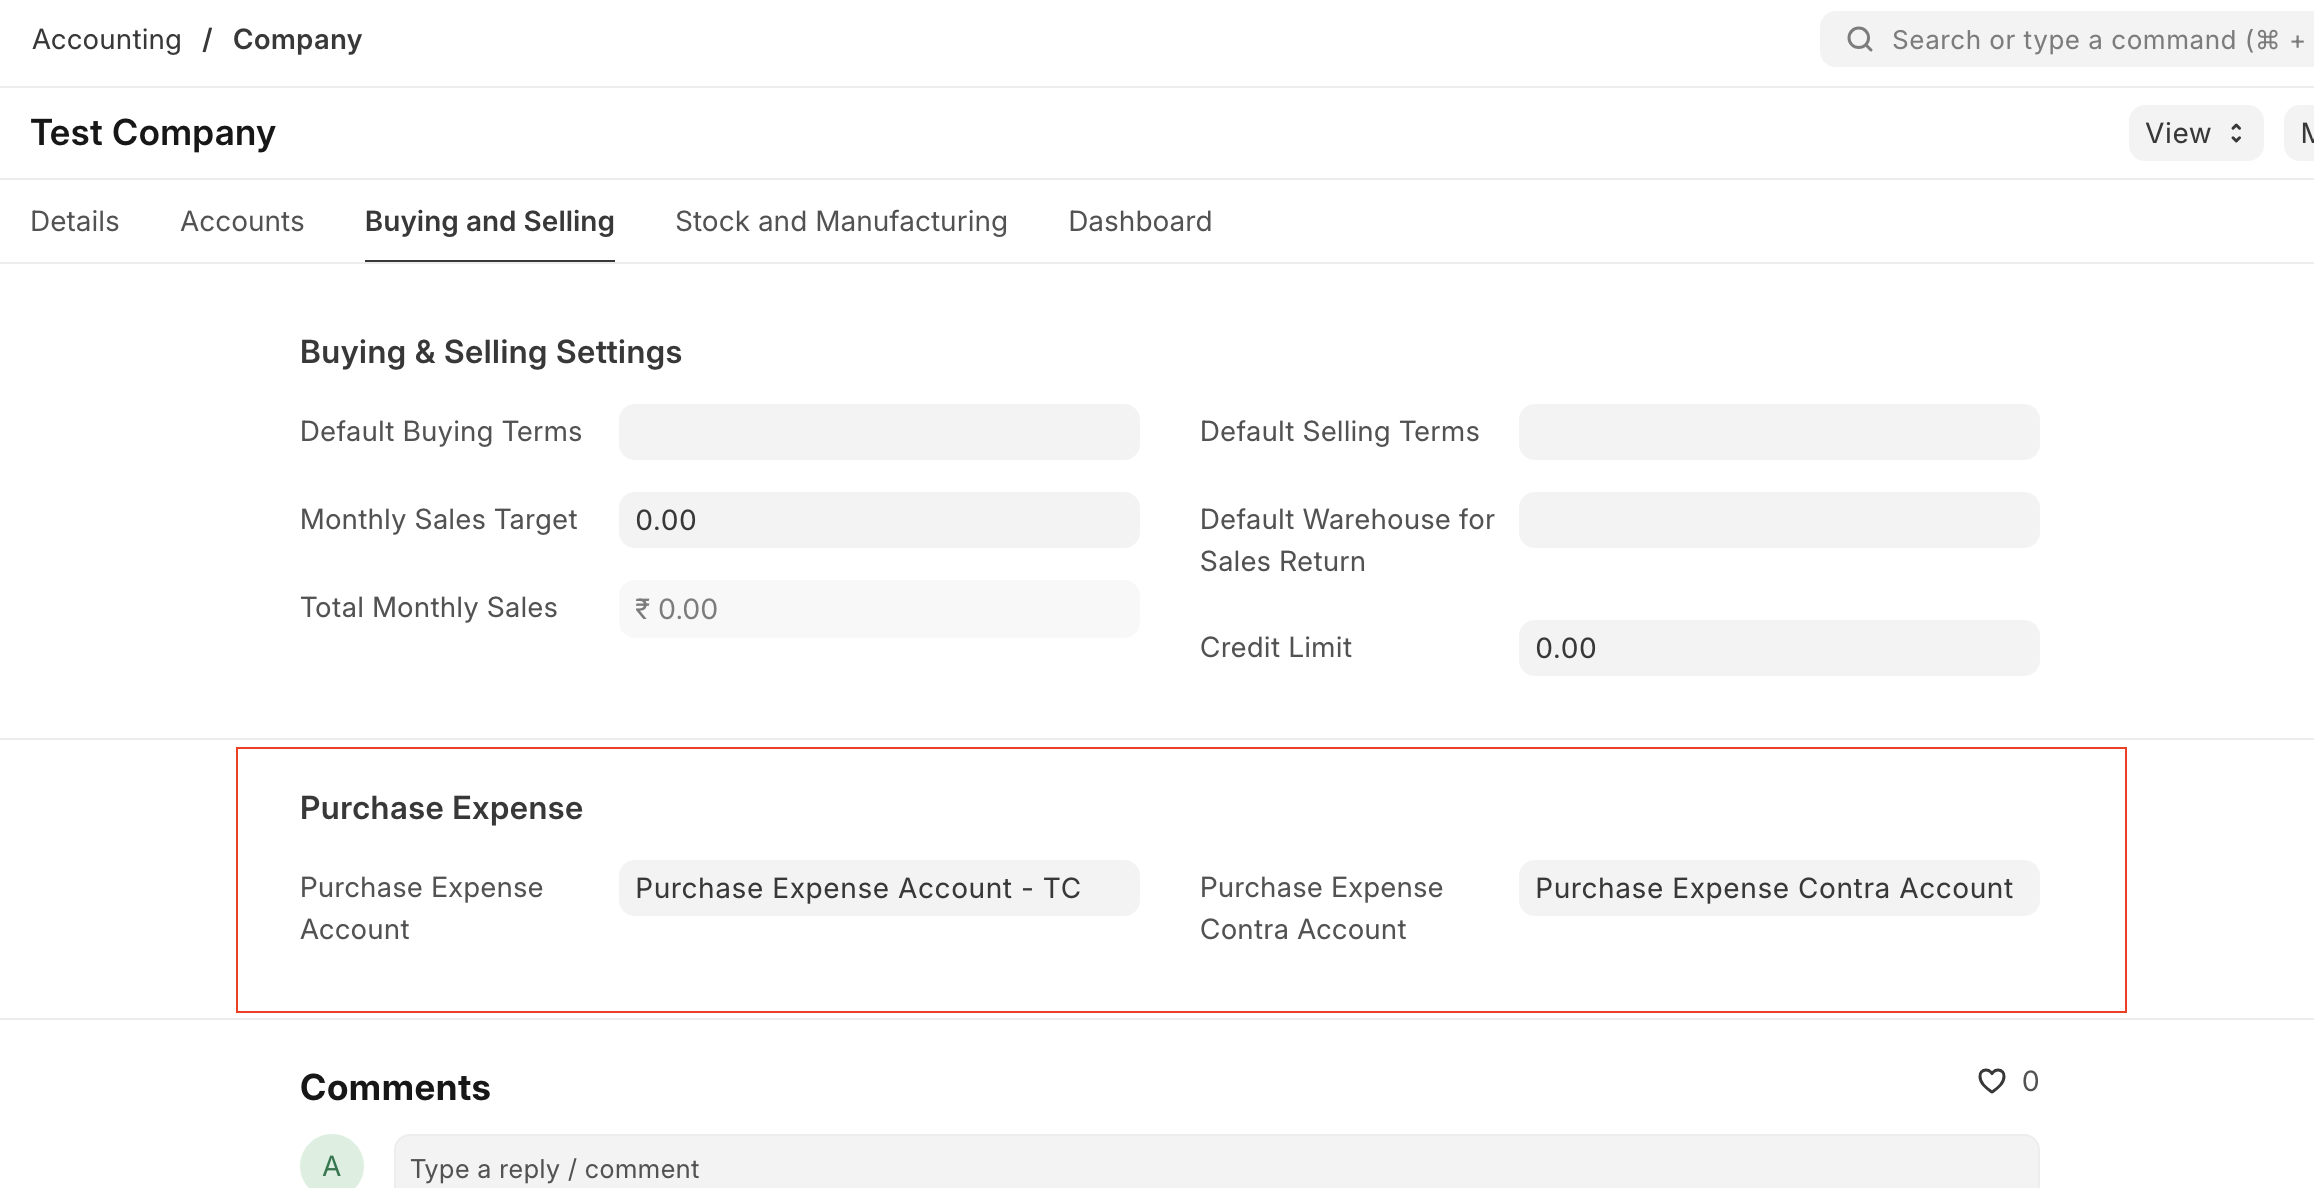
Налаштування в картці організації
Типові рахунки можна задати в картці організації:
- розділ Витрати на купівлю: рахунок витрат на купівлю і контррахунок витрат на купівлю;
- розділ Складські витрати: рахунок витрат, доданих до запасів, і контррахунок витрат, доданих до запасів.
Рахунки можна також задати для окремої номенклатури чи групи номенклатури в таблиці Типові значення номенклатури. Система визначає рахунки в такому порядку:
- Типові значення номенклатури (у картці номенклатури)
- Типові значення групи номенклатури
- Типові значення марки
- Організація
Бухгалтерські проводки
Для прибуткової накладної на суму 10 000 (наявна поведінка):
| Рахунок | Дебет | Кредит |
|---|---|---|
| Рахунок витрат на купівлю | 10 000 | |
| Контррахунок витрат на купівлю | 10 000 |
Для складських документів пара рахунків витрат, доданих до запасів, віддзеркалює рух вартості запасів:
| Операція | Проводка |
|---|---|
| Рух ТМЦ — надходження матеріалів (надійшло 10 000) | Дт Витрати, додані до запасів 10 000 / Кт Контррахунок витрат, доданих до запасів 10 000 |
| Рух ТМЦ — видача матеріалів (вибуло 5 000) | Дт Контррахунок витрат, доданих до запасів 5 000 / Кт Витрати, додані до запасів 5 000 |
| Рух ТМЦ — виробництво (надійшло готової продукції на 10 000) | Дт Витрати, додані до запасів 10 000 / Кт Контррахунок витрат, доданих до запасів 10 000 |
| Інвентаризація (збільшення на 10 000) | Дт Витрати, додані до запасів 10 000 / Кт Контррахунок витрат, доданих до запасів 10 000 |
| Інвентаризація (зменшення на 5 000) | Дт Контррахунок витрат, доданих до запасів 5 000 / Кт Витрати, додані до запасів 5 000 |
| Документ додаткових витрат (витрати 10 000) | Дт Витрати, додані до запасів 10 000 / Кт Контррахунок витрат, доданих до запасів 10 000 |
Звичайне переміщення матеріалів між складами не змінює загальної вартості запасів, тому проводки не формуються.
Оскільки кожна пара в сумі дає нуль, баланс не змінюється — ці рахунки існують лише для того, щоб рухи вартості запасів було видно у звітах «Прибутки та збитки» й «Оборотно-сальдова відомість» для аналізу собівартості реалізованих товарів.
Переклад сторінки «Track Purchases In Accounts» з документації ERPNext. © Frappe Technologies Pvt. Ltd., ліцензія CC BY-SA 3.0. Переклад — OpenOblik, на тих самих умовах. Переклад машинний, вичитка триває: помітили неточність — напишіть нам.