Порівняння оцінки запасів
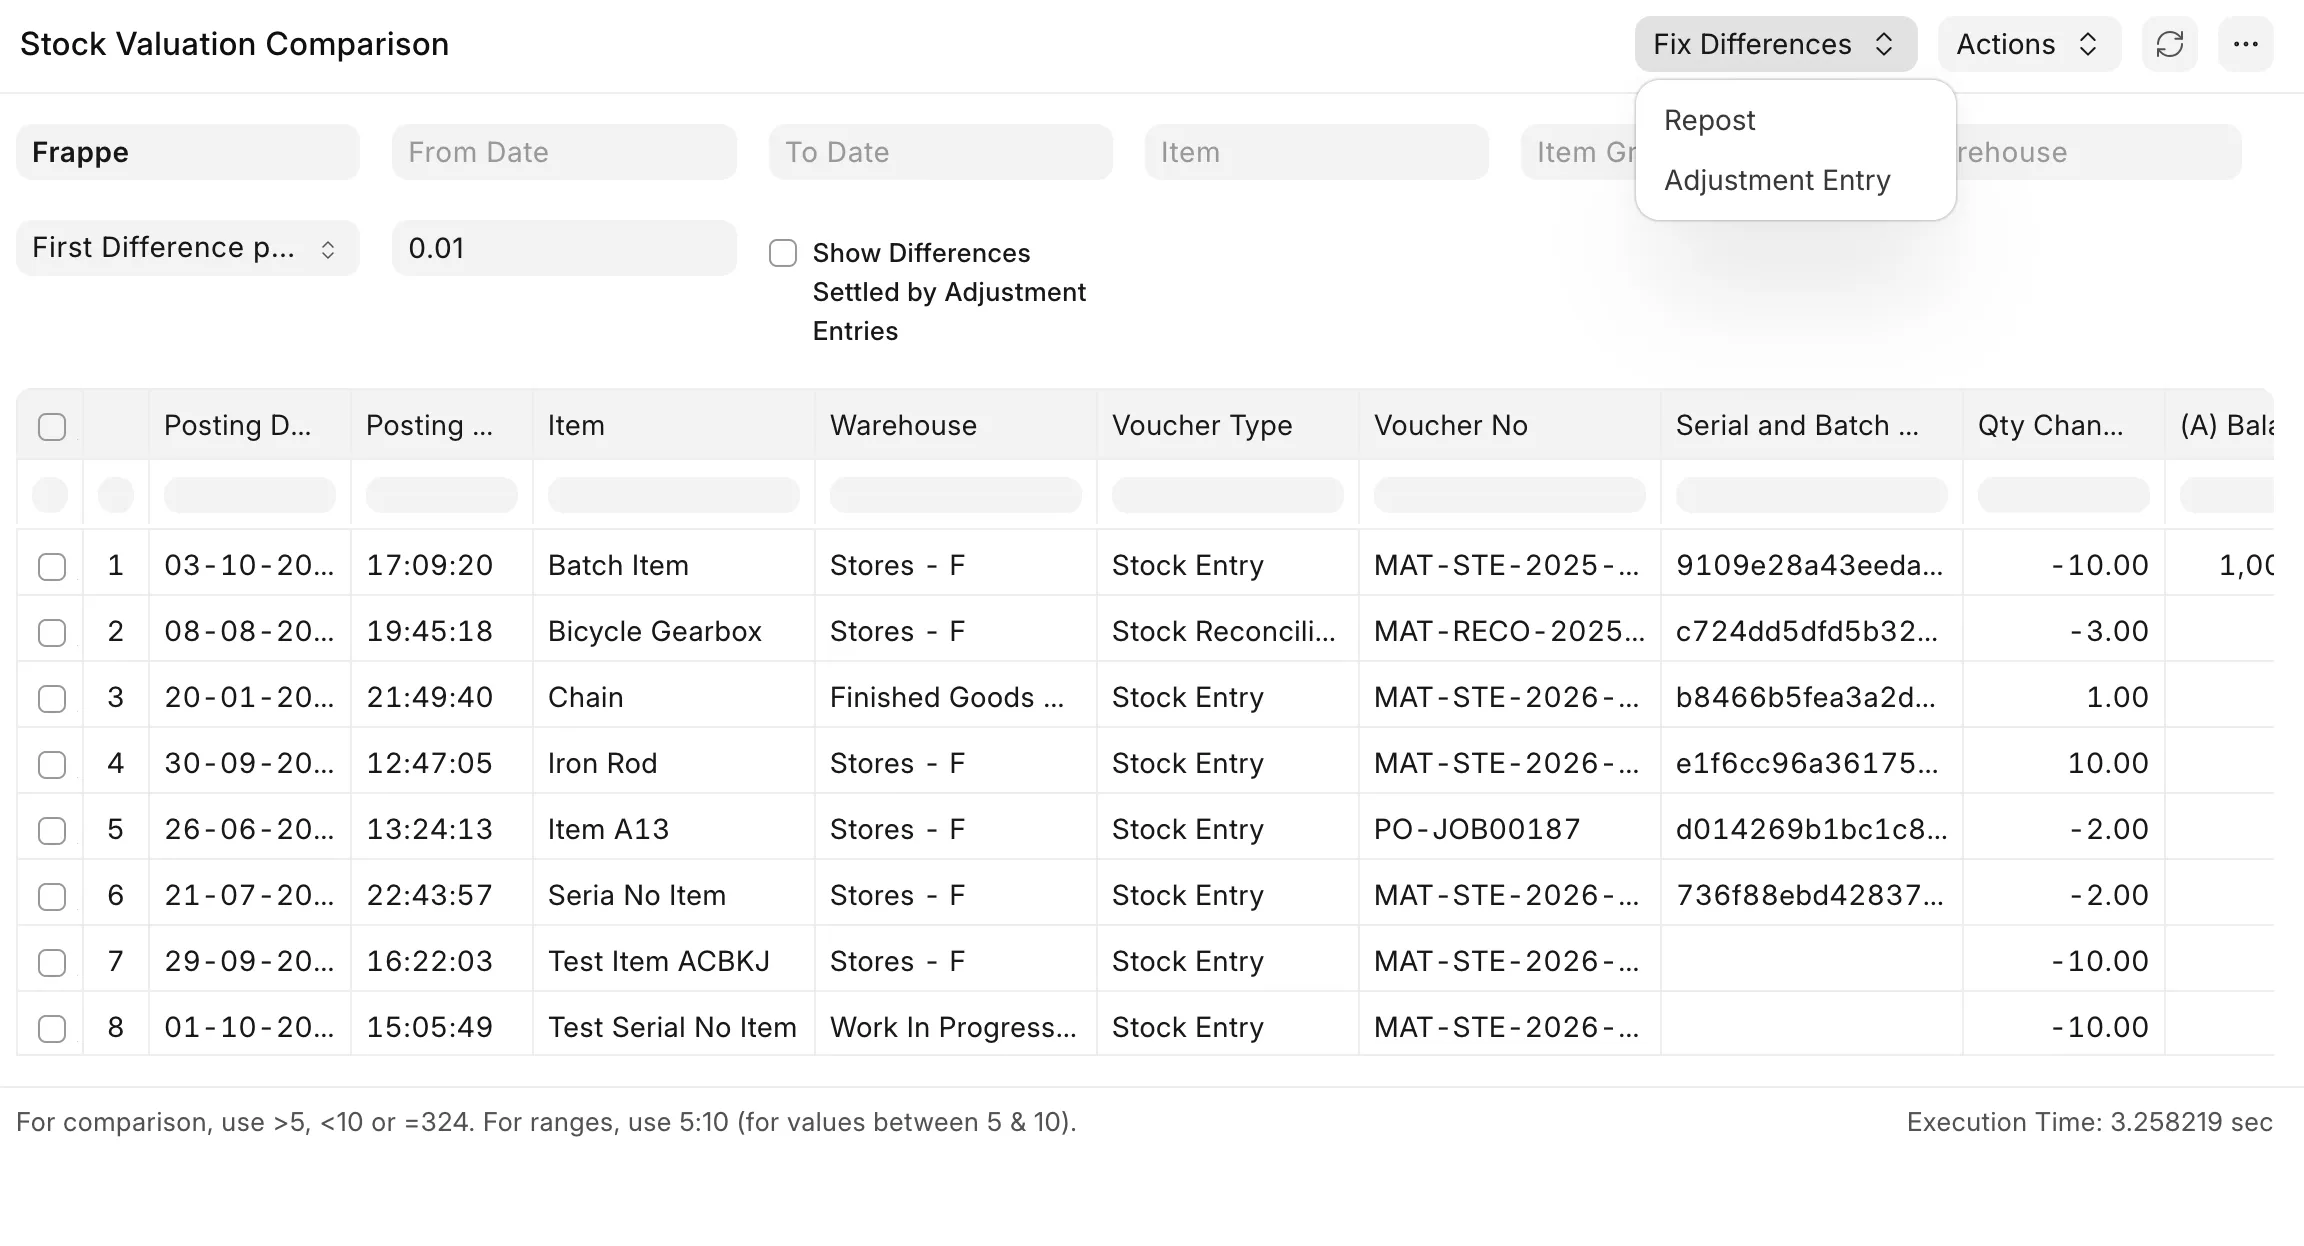
1. Що це за звіт?
Кожна складська операція в ERPNext додає рядок у картку складського обліку. У кожному рядку зберігається кілька чисел:
- залишок (кількість) після операції
- зміна вартості запасів, спричинена операцією
- собівартість
- вартість залишку запасів
Іноді ці числа стають неправильними. Найпоширеніші причини:
- Багато записів заднім числом для тієї самої номенклатури й складу
- Перепроведення, яке завершилося помилкою або взагалі не запускалося
- Стара помилка, яку вже виправлено, але неправильні значення від неї досі лишаються в картці
- Доопрацювання (кастомізації), що стосуються карток складського обліку
Коли таке стається, вартість запасів у звітах неправильна й може більше не збігатися з вашими рахунками.
Звіт Stock Valuation Comparison (порівняння оцінки запасів) знаходить ці проблеми. Він проходить картку кожної номенклатури й складу від найпершого запису й обчислює, яким має бути кожне число. Потім ставить фактичне значення поруч з очікуваним. Якщо вони не збігаються, рядок позначається як розбіжність.
У цьому ж звіті розбіжності можна виправити одним із двох способів:
- Варіант 1: Перепроведення (Repost)
- Варіант 2: Коригувальний запис (Adjustment Entry)
У цьому посібнику описано обидва варіанти й коли який використовувати.
2. Як відкрити звіт
Перейдіть до Запаси > Звіти > Stock Valuation Comparison або знайдіть «Stock Valuation Comparison» через рядок пошуку.
Фільтри
| Фільтр | Що робить |
|---|---|
| Організація | Обов'язковий. Організація, яку потрібно перевірити. |
| Від дати / До дати | Показувати лише записи між цими датами. Звіт однаково читає картку від першого запису, щоб числа були правильними. |
| Номенклатура / Група номенклатури / Склад | Перевіряти лише цю номенклатуру чи склади. Батьківський склад охоплює й дочірні склади. |
| Show (Показати) | First Difference per Item-Warehouse (за замовчуванням): лише перший неправильний запис для кожної пари номенклатура–склад. Зазвичай цього достатньо, бо один неправильний запис робить неправильними й усі наступні. All Differences: усі неправильні записи. All Entries: усі записи, і правильні, і неправильні. |
| Ignore Differences Below | Дрібні розбіжності від округлення, менші за цю суму, ігноруються. За замовчуванням — 0.01. |
| Show Differences Settled by Adjustment Entries | Розбіжності, які вже врегульовано коригувальним записом, приховано. Позначте цей прапорець, щоб знову їх побачити. |
3. Як читати звіт
Кожен рядок — це один запис картки складського обліку. Стовпці згруповано по три: фактичне значення, очікуване значення та різниця між ними.
| Фактичне | Очікуване | Різниця | Значення |
|---|---|---|---|
| (A) Залишок (кількість) | (B) Очікувана кількість залишку | A - B | Кількість на складі після цього запису |
| (C) Зміна вартості запасів | (D) Очікувана зміна вартості запасів | C - D | На скільки цей запис збільшив чи зменшив вартість запасів |
| (E) Собівартість | (F) Очікувана собівартість | E - F | Ціна за одиницю після цього запису |
| (G) Вартість залишку запасів | (H) Очікувана вартість залишку запасів | G - H | Загальна вартість запасів після цього запису |
Розбіжності виділено червоним.
Інші корисні стовпці:
- Expected Value Based On (основа очікуваного значення): як звіт обчислив очікуване значення. Наприклад, «FIFO queue» (черга FIFO), «Moving average» (середньозважена), «Batch average» (середня за партією), «Serial no receipt rate» (ціна надходження серійного номера), «Standard cost» (стандартна собівартість) або «Reconciled qty and rate» (кількість і ціна з інвентаризації).
- Adjusted By (скориговано документом): коригувальний запис, яким уже врегульовано цю розбіжність, якщо такий є.
- Pending Repost (очікує перепроведення): перепроведення оцінки номенклатури, яке вже стоїть у черзі або виконується для цієї номенклатури й складу.
Перш ніж щось виправляти: подивіться на першу розбіжність номенклатури й відкрийте її документ. Переконайтеся, що очікуване значення вам зрозуміле. Якщо воно виглядає неправильним, не виправляйте запис. Спершу повідомте про це своєму партнеру з ERPNext або в службу підтримки.
4. Що саме виправляти
Обидві кнопки виправлення розташовані в меню Fix Differences (виправити розбіжності) угорі звіту.
- Якщо ви позначите кілька рядків, буде виправлено лише їх.
- Якщо ви не позначите жодного рядка, буде виправлено всі розбіжності, показані у звіті.
Для кожної пари номенклатура–склад виправлення завжди починається з її найранішої вибраної розбіжності.
5. Варіант 1: Перепроведення
Що відбувається
Перепроведення створює один документ «Перепроведення оцінки номенклатури» (Repost Item Valuation) для кожної вибраної пари номенклатура–склад, починаючи з дати її першої розбіжності. Перепроведення виконується у фоновому режимі. Воно заново обчислює кожен запис картки складського обліку від цієї дати до сьогодні й виправляє вартість запасів і відповідні бухгалтерські записи.
Після перепроведення картка правильна від самого початку, ніби помилки й не було.
Кроки
- Виберіть рядки, які потрібно виправити, або не вибирайте жодного, щоб виправити все показане.
- Натисніть Fix Differences > Repost.
- Відкриється попередній перегляд. У ньому показано:
- кожну пару номенклатура–склад, яку буде перепроведено, і дату, з якої почнеться перепроведення
- пари номенклатура–склад, для яких уже є незавершене перепроведення. Їх буде пропущено.
- попередження, якщо перепроведення починається в попередньому фінансовому році
- Натисніть Так, щоб продовжити.
- З'явиться повідомлення: які перепроведення поставлено в чергу (з посиланнями на них), а які не вдалося створити і чому.
- Дочекайтеся, поки перепроведення отримають статус Завершено. Стежити за ними можна в списку «Перепроведення оцінки номенклатури».
- Сформуйте звіт ще раз. Розбіжностей має не бути.
Переваги
- Усуває першопричину. Виправляється кожен запис, починаючи з першої розбіжності, тож усі старі й нові звіти показують правильні значення.
- Чиста історія. До картки не додається жодної зайвої операції. Складські й бухгалтерські звіти за минулі дати теж стають правильними.
- Жодних обмежень для подальших записів. Ви можете й далі проводити операції заднім числом, як звичайно.
- Нічого не треба обліковувати вручну. Рахунок різниці не потрібен. Виправляються бухгалтерські записи самих вихідних документів.
Недоліки
- Змінює минулі показники. Якщо перша розбіжність припадає на давніший період, можуть змінитися кінцеві залишки запасів, прибуток і показники балансу за той період. Це проблема, якщо ці показники вже подано, перевірено аудитом або звітовано податковим органам.
- Може бути повільним. Перепроведення номенклатури з великою кількістю операцій або з дуже давньою початковою датою може тривати довго. Поки воно виконується, система додатково навантажена.
- Може бути заблокованим. Якщо період закрито, наприклад документом «Період обліку» чи «Документ на закриття періоду», або рахунки заморожено до цієї дати, перепроведення може бути заборонене.
- Може зачепити більше, ніж очікувалося. Зміна вартості вибуття змінює й вартість усього, що використало ці запаси, — наприклад, виготовленої продукції чи переміщення на інший склад.
6. Варіант 2: Коригувальний запис
Що відбувається
Коригувальний запис (Adjustment Entry) виправляє запаси з дати, яку ви вибираєте, не зачіпаючи нічого до цієї дати.
На цю дату він списує запаси кожної вибраної пари номенклатура–склад за (неправильною) вартістю, що зберігається в картці, і оприбутковує їх знову за правильною кількістю та вартістю. Серійні номери повертаються за власними цінами, партії — за власними цінами, а решта запасів — шар за шаром, щоб FIFO та середньозважена собівартість і надалі розраховувалися правильно.
Різниця у вартості відноситься на рахунок різниці (Difference Account). За замовчуванням це рахунок коригування запасів організації.
Коригувальний запис — це документ «Інвентаризація» з метою «Adjustment Entry».
Кроки
- Виберіть рядки, які потрібно виправити, або не вибирайте жодного, щоб виправити все показане.
- Натисніть Fix Differences > Adjustment Entry.
- Відкриється діалог. Заповніть:
- Adjustment Date і Adjustment Time (дата й час коригування): дата, з якої запаси мають бути правильними. Зазвичай вибирають перший день поточного фінансового року або сьогоднішню дату.
- Рахунок різниці (необов'язково): куди віднести різницю у вартості. Залиште порожнім, щоб використати рахунок коригування запасів організації.
- Натисніть Створити.
- Відкриється чернетка документа «Інвентаризація». Перевірте її рядки:
- Поточна к-сть / Поточна сума: що зараз зберігається в картці
- К-сть / Собівартість / Сума: що має бути
- Різниця на суму: сума, яка відноситься на рахунок різниці
- Проведіть документ.
- Сформуйте звіт ще раз. Розбіжності до цієї дати тепер приховано. Позначте Show Differences Settled by Adjustment Entries, щоб побачити їх.
Не редагуйте рядки. Вони мають точно відповідати тому, якими мають бути запаси. Якщо ви їх зміните, отримаєте помилку, і коригувальний запис доведеться створити зі звіту заново.
Переваги
- Минулі показники не змінюються. Нічого до дати коригування не змінюється. Подані звіти, перевірена аудитом звітність і закриті періоди лишаються недоторканими.
- Швидко. Це одна операція. Нічого не перепроводиться, навіть для номенклатури з багаторічною історією.
- Легко побачити й перевірити. Виправлення — це один документ з однією чіткою сумою, віднесеною на вибраний вами рахунок. Ваш бухгалтер бачить, що саме й коли було виправлено.
- Працює там, де перепроведення неможливе. Його можна використати, коли старий період закрито або заморожено.
- Можна скасувати. Скасування коригувального запису повертає запаси до попереднього стану.
Недоліки
-
Старі звіти лишаються неправильними. Складські й бухгалтерські звіти за дати до дати коригування й далі показують старі, неправильні значення. Правильні лише значення з дати коригування.
-
Блокує записи заднім числом. Після проведення жодну складську операцію з датою, ранішою за коригування, не можна провести чи скасувати для цієї номенклатури й складу, а також для тих самих серійних номерів чи партій. Щоб провести таку операцію, спершу скасуйте коригувальний запис.
-
Потребує ручного бухгалтерського кроку. Різниця відноситься на рахунок різниці. Можливо, вашому бухгалтеру доведеться її перевірити або пояснити.
-
Працює не в усіх випадках. Пару номенклатура–склад буде пропущено (із зазначенням причини), якщо:
- її кількість і вартість на цю дату вже правильні
- її залишок на цю дату має бути від'ємним
- частини її серійних номерів чи партій на цю дату має бракувати
- її перша розбіжність припадає на дату коригування або пізніше
- до цієї дати за нею немає складських операцій
Для таких випадків потрібне перепроведення.
7. Порівняння двох варіантів
| Перепроведення | Коригувальний запис | |
|---|---|---|
| Що змінюється | Кожен запис від першої розбіжності до сьогодні | Лише запаси з дати коригування |
| Минулі звіти | Стають правильними | Лишаються як були (неправильними) |
| Закриті чи подані періоди | Можуть змінитися або перепроведення буде заблоковано | Не зачіпаються |
| Швидкість | Повільно за довгої історії, виконується у фоні | Швидко, один документ |
| Новий документ у картці | Ні | Так, одна інвентаризація |
| Бухгалтерія | Виправляються вихідні бухгалтерські записи | Різниця відноситься на рахунок різниці |
| Записи заднім числом після цього | Дозволені | Заблоковані до дати коригування |
| Від'ємний залишок / брак серійних номерів чи партій | Працює | Не підтримується, використовуйте перепроведення |
| Як скасувати | Складно, старі значення втрачено | Скасувати коригувальний запис |
8. Який варіант вибрати?
Використовуйте перепроведення, коли:
- перша розбіжність припадає на поточний фінансовий рік або на період, який ще не подано й не закрито
- ви хочете, щоб усі звіти, зокрема старі, були правильними
- вам ще потрібно проводити записи заднім числом для цієї номенклатури
- коригувальний запис повідомляє, що номенклатуру неможливо скоригувати
Використовуйте коригувальний запис, коли:
- перша розбіжність припадає на минулий фінансовий рік, який закрито, перевірено аудитом або подано
- перепроведення було б надто повільним або його блокує закритий період
- вам достатньо, щоб запаси були правильними відтепер, і вас влаштовує, що старі звіти лишаться як є
Поширений підхід:
- Перепроведіть розбіжності, що припадають на поточний фінансовий рік.
- Для розбіжностей, які починаються в старіших закритих роках, створіть коригувальний запис, датований першим днем поточного фінансового року. Спершу обговоріть це з бухгалтером.
9. Добрі практики
- Зробіть резервну копію, перш ніж виправляти велику кількість номенклатури.
- Перевірте кілька позицій вручну, перш ніж виправляти все. Переконайтеся, що очікувані значення правильні.
- Виправляйте невеликими групами, наприклад по одній групі номенклатури чи одному складу за раз.
- Формуйте звіт ще раз після кожного виправлення, щоб переконатися, що розбіжностей більше немає.
- Порадьтеся з бухгалтером, перш ніж перепроводити операції в минулому фінансовому році або проводити великий коригувальний запис.
Переклад сторінки «Stock Value Comparison» з документації ERPNext. © Frappe Technologies Pvt. Ltd., ліцензія CC BY-SA 3.0. Переклад — OpenOblik, на тих самих умовах. Переклад машинний, вичитка триває: помітили неточність — напишіть нам.