Незмінна книга проводок
Після закриття місяця бухгалтер Nova Industries виявляє, що проведений рахунок-фактура був помилковим. Якби можна було непомітно замінити його початкові рядки в книзі, журналу аудиту не можна було б довіряти: перевіряльники вже не бачили б, що було проведено спочатку.
Незмінна книга проводок ERPNext зберігає початкові облікові записи та записи руху запасів, а під час скасування операції додає до них відповідні сторнувальні записи. Виправлення вносяться через простежувані подальші документи, а не тихим переписуванням історії.
Такий підхід робить перевірку періодів, аудит і звірки надійнішими, бо кожне проведення та кожне сторнування лишаються видимими.
Чому книга захищена
Облікові й складські операції утворюють упорядковану історію. Зміна заднім числом може вплинути на пізніші записи:
- За методом FIFO вставка чи зміна ранішого руху запасів може змінити, які партії запасів буде списано пізніше.
- За методом середньозваженої собівартості вона може змінити пізнішу собівартість і собівартість реалізованих товарів.
- Змінений рахунок-фактура чи податковий запис може змінити звіти або податкові декларації за попередній період.
- Перерахунок усіх пізніших складських чи облікових записів може бути ресурсоємним у великій базі даних.
Тому головна книга і картка складського обліку зберігають простежувані рядки проведень і використовують підтримувану логіку виправлення та перепроведення, а не пропонують користувачам редагувати чи видаляти записи книги напряму.
Що відбувається під час скасування операції
Розгляньмо проведений запис журналу, який дебетує Office Maintenance Expense на 120 $ і кредитує Nova Operating Bank на 120 $. Скасування документа змінює його статус на Скасовано.
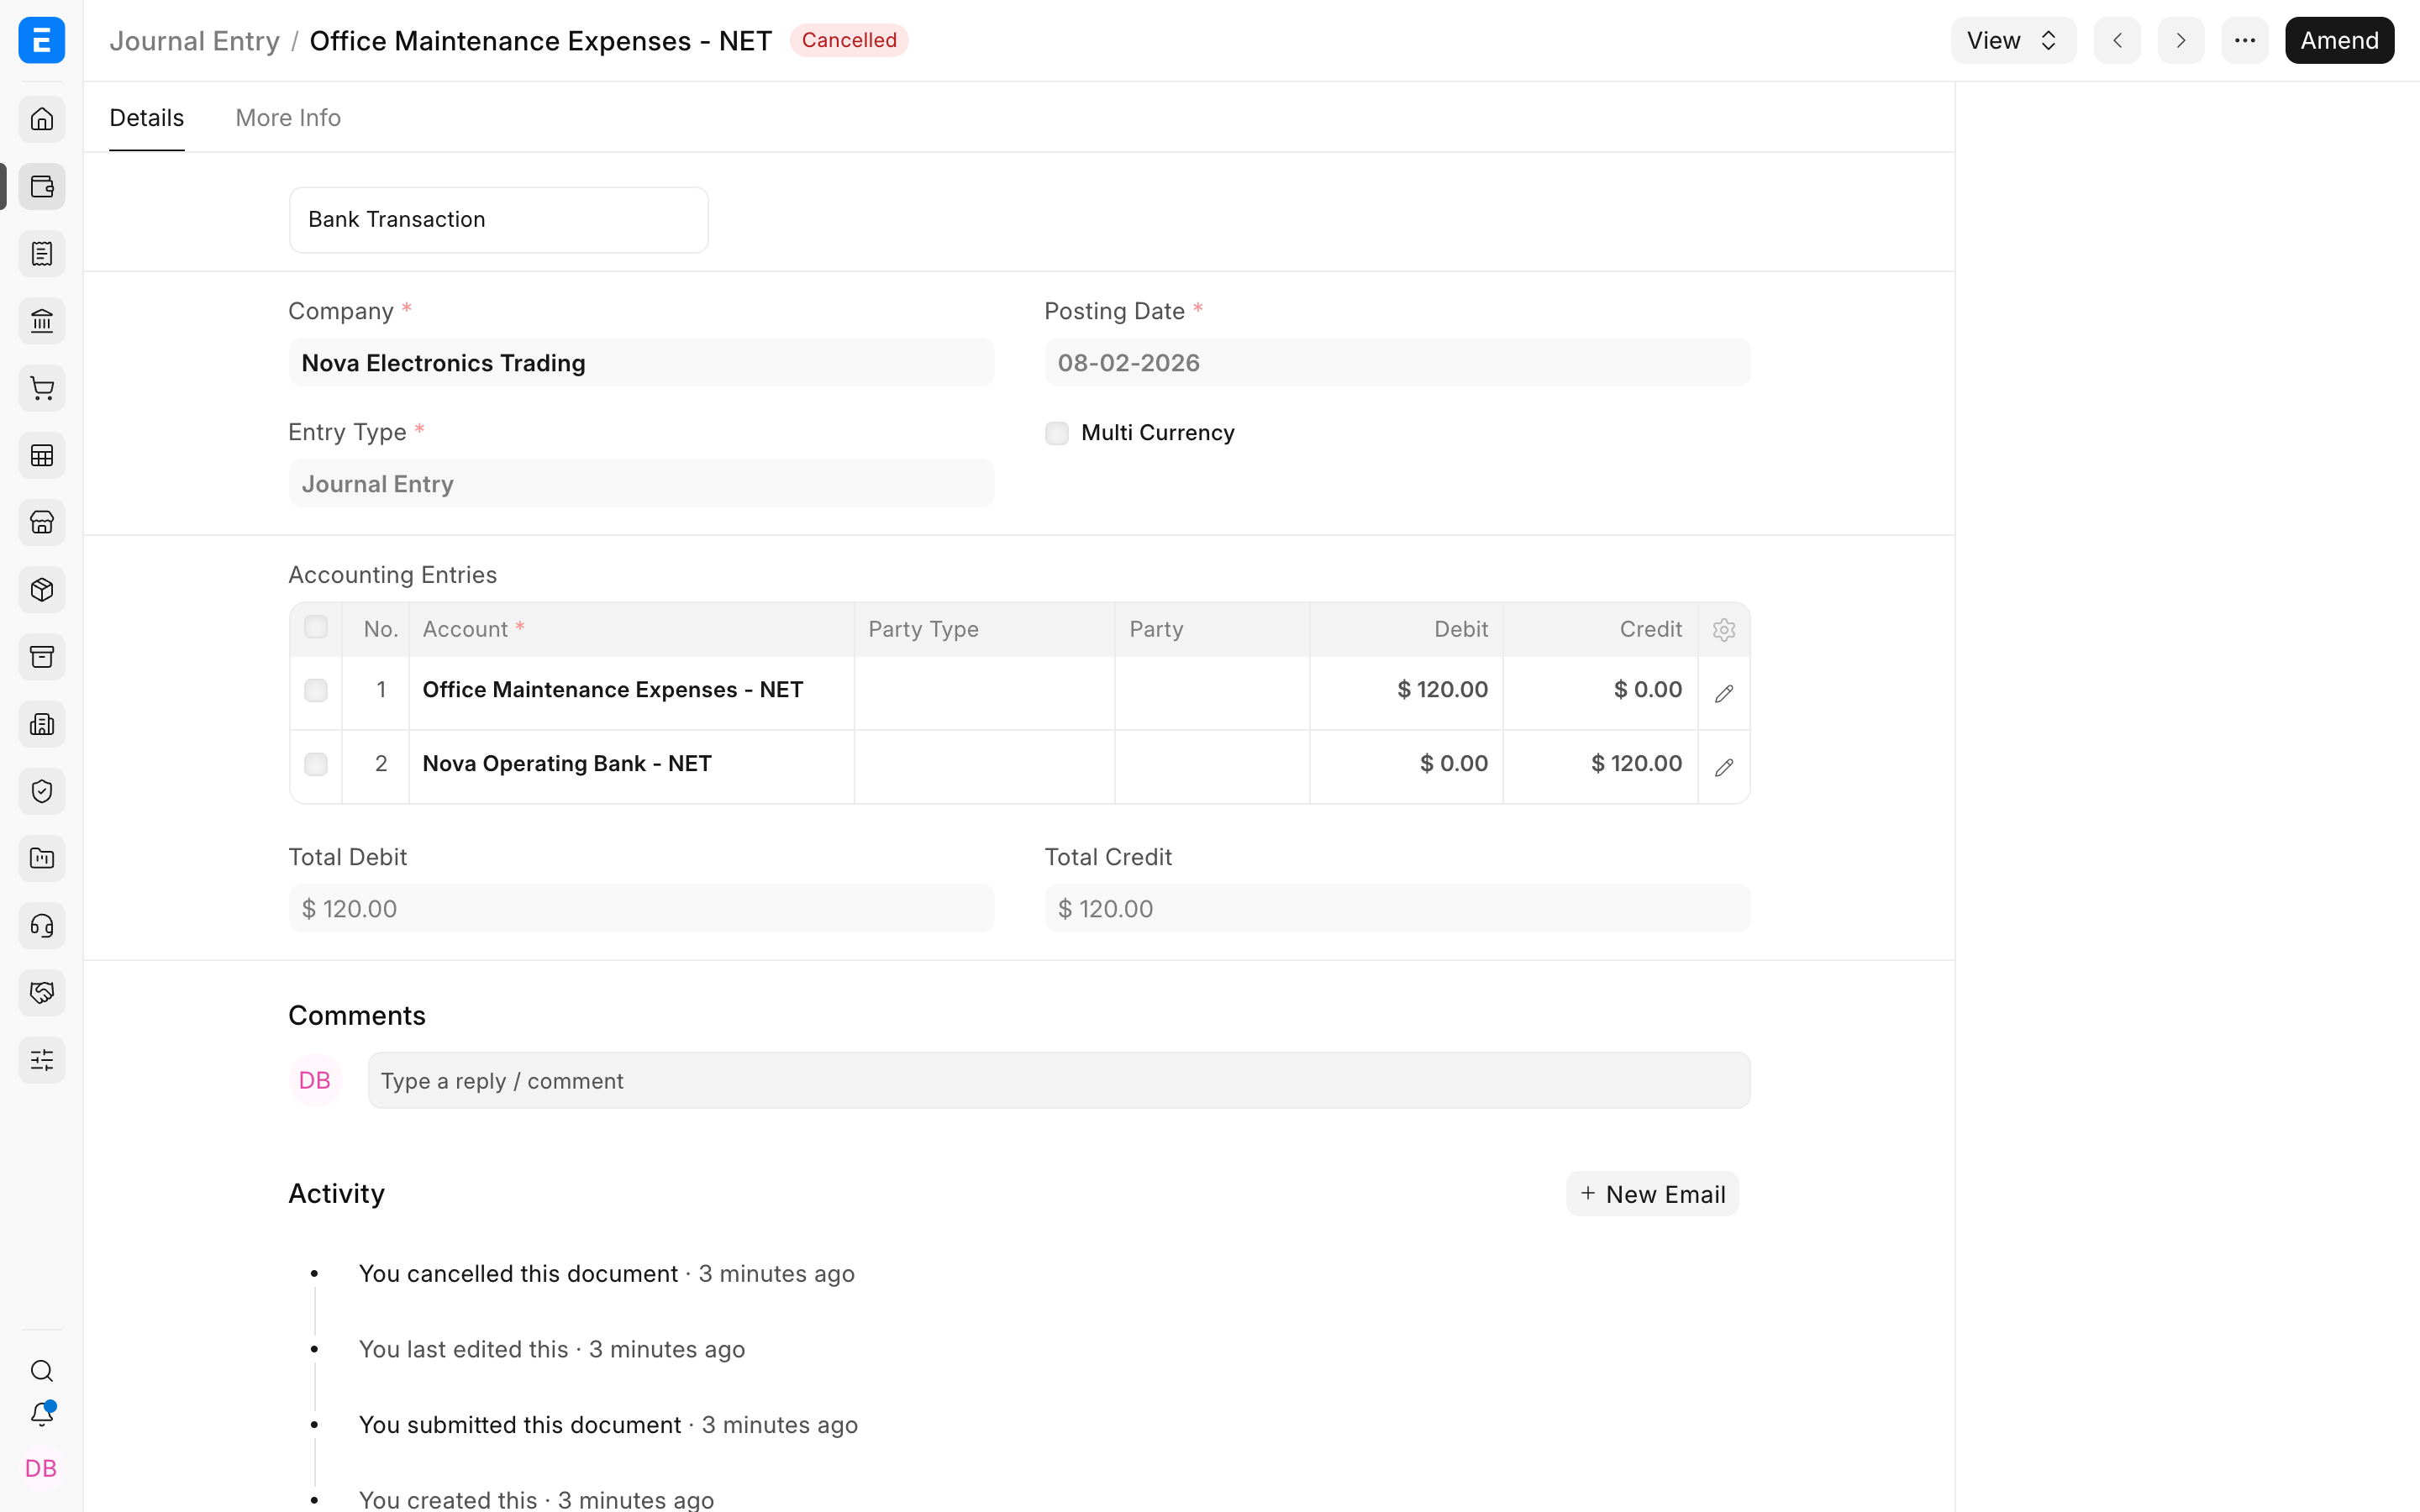
ERPNext зберігає початкові дебет і кредит та додає протилежні рядки за тим самим документом. Сукупний вплив дорівнює нулю, але журнал аудиту й далі показує, що було проведено і як це скасовано.
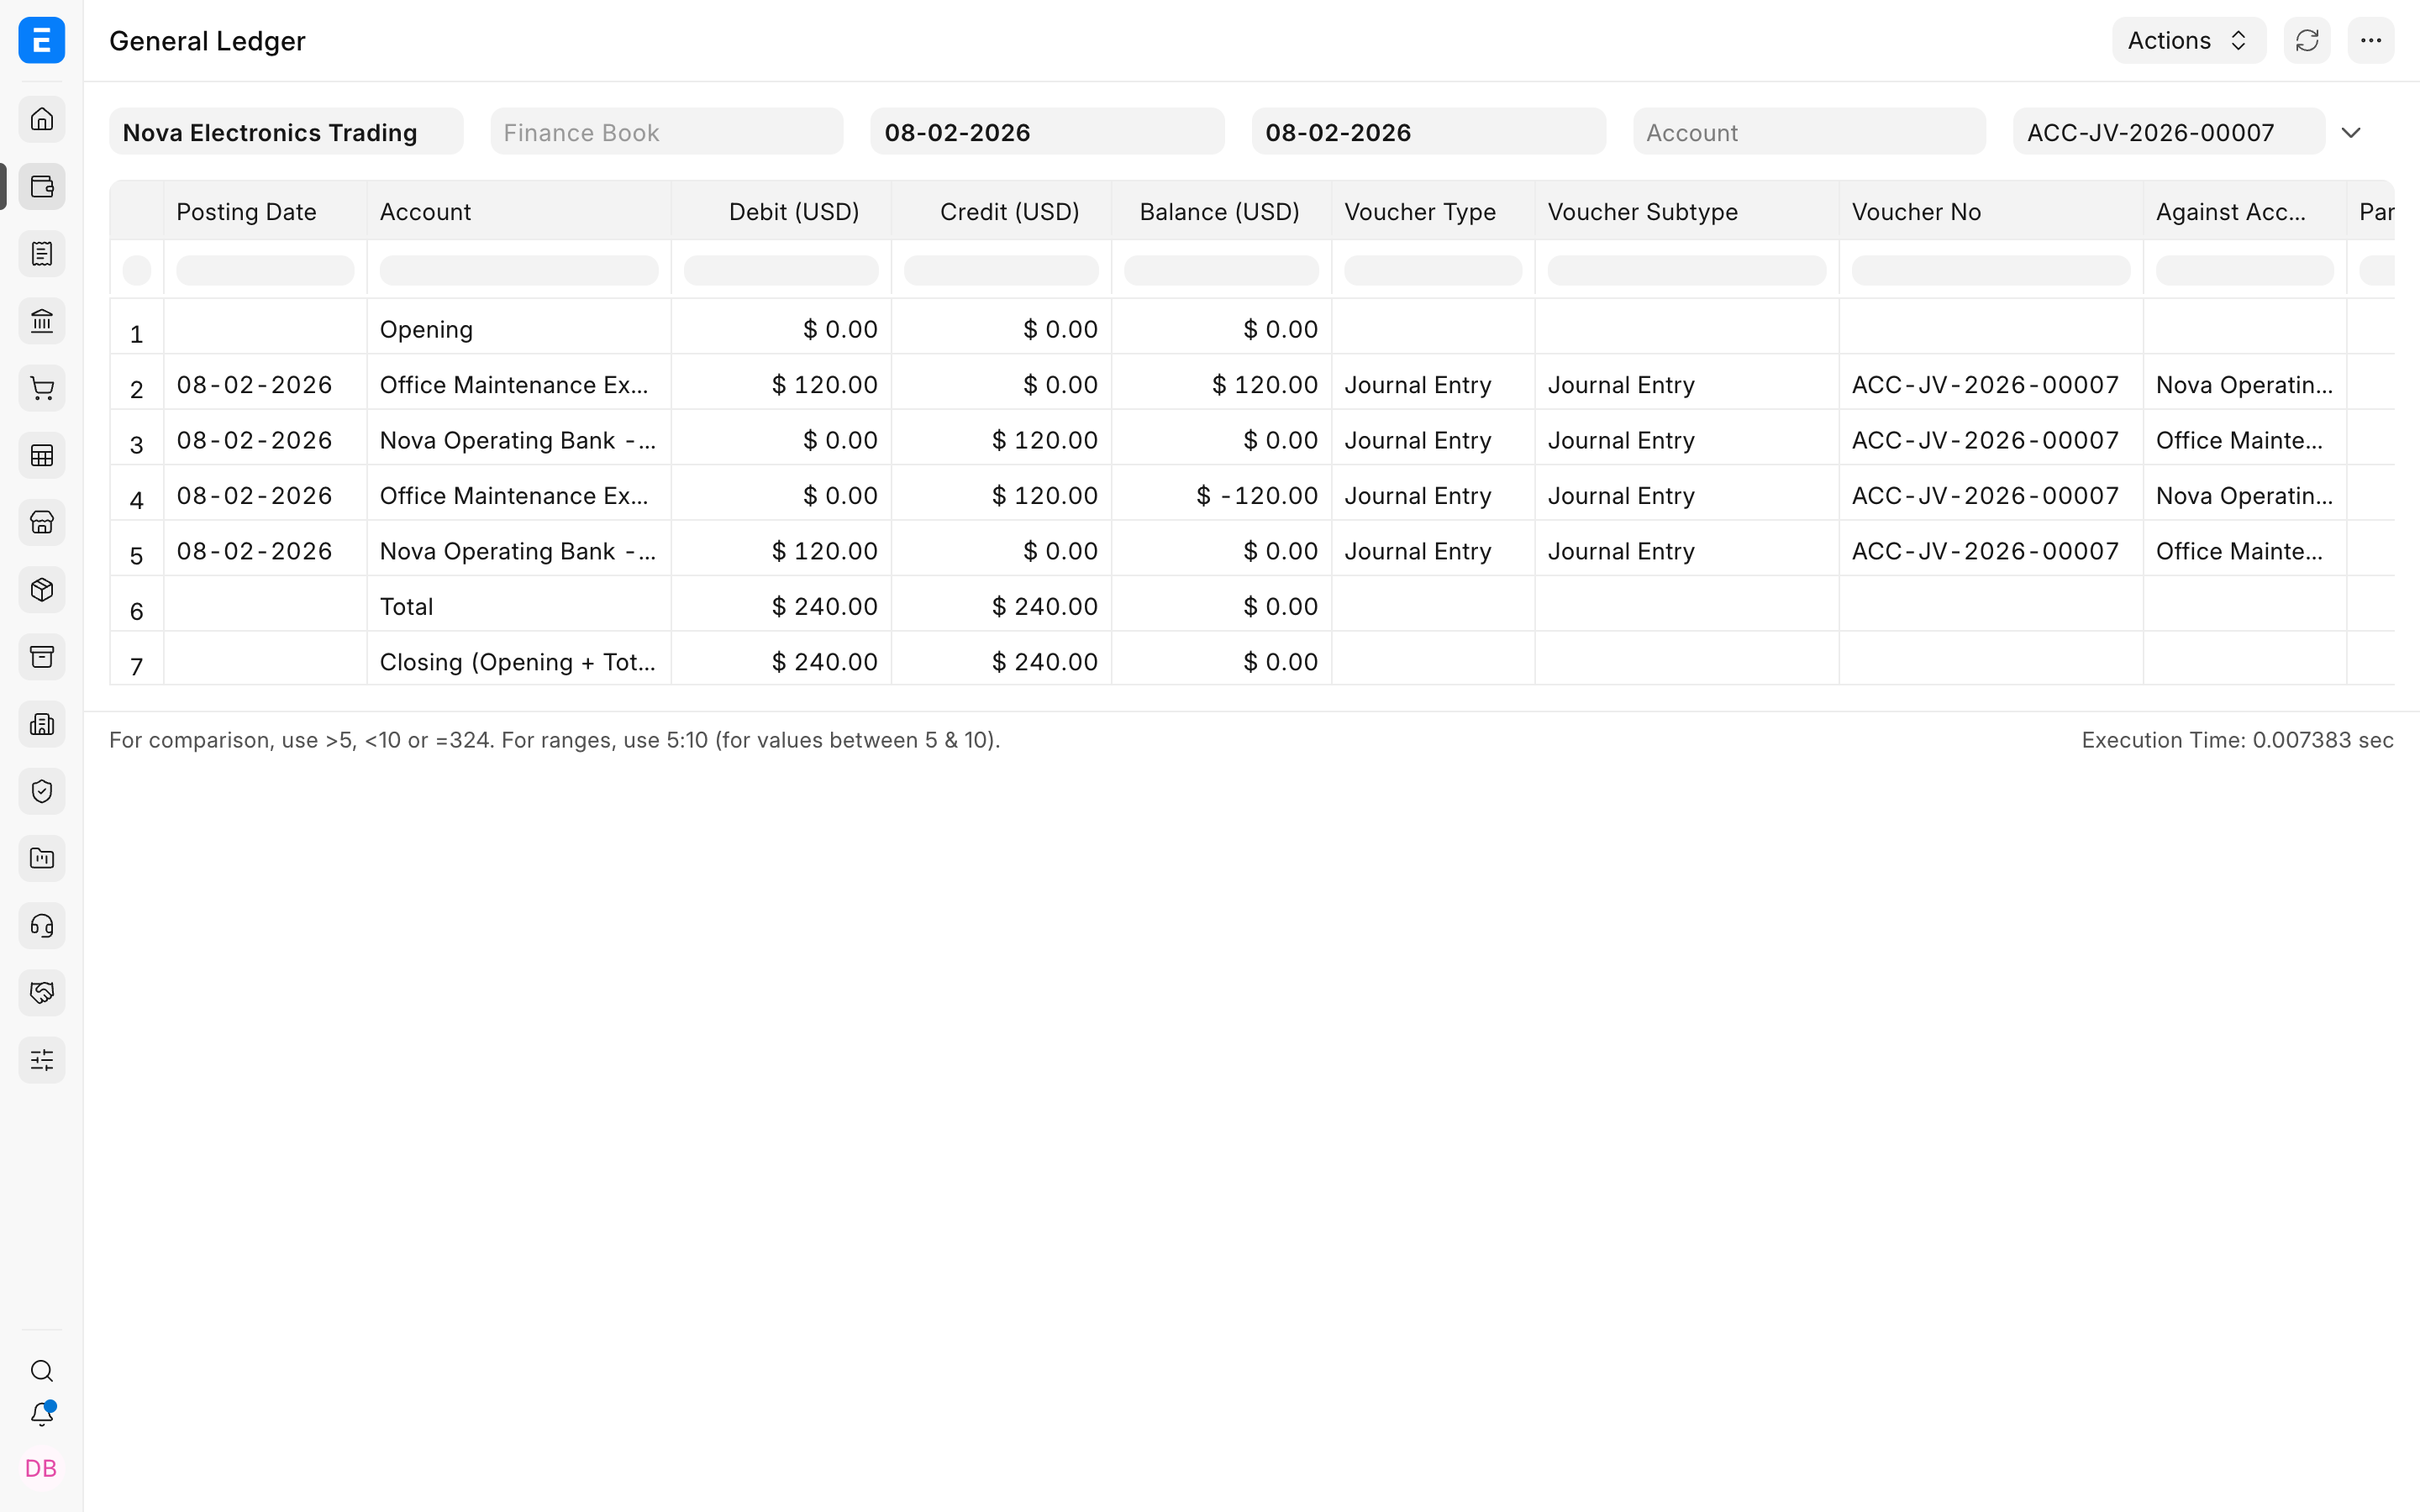
Щоб побачити ці рядки, у звіті «Головна книга» увімкніть Показати скасовані записи. Без цього фільтра скасовані рядки не потрапляють у звичайні залишки, і звіт показує лише чинний обліковий вплив.
Той самий принцип діє для документів, що формують проводки, як-от Введення платежу, Рахунок-фактура (продаж) і Рахунок-фактура на покупку. Конкретні пов'язані записи й логіка сторнування залежать від документа.
Чому скасовані операції зазвичай не можна видалити
Скасований документ лишається джерелом своїх початкових і сторнувальних рядків у книзі. Його видалення зруйнувало б журнал аудиту й прибрало б господарський контекст цих записів. Тому ERPNext не дозволяє звичайним способом видаляти скасовані документи, пов'язані із записами книги.
Якщо документ помилковий, скористайтеся підтримуваним для нього процесом виправлення:
| Ситуація | Рекомендоване виправлення |
|---|---|
| Помилкова чернетка | Відредагуйте або видаліть чернетку до проведення. |
| Помилковий проведений рахунок-фактура | Скасуйте й внесіть зміни, якщо це дозволяють період і пов'язані документи. |
| Клієнт повертає товар | Створіть повернення або кредит-ноту. |
| Повернення постачальнику чи виправлення ціни | Створіть відповідне повернення або дебет-ноту. |
| Потрібен протилежний запис журналу без скасування | Скористайтеся Сторнувальний запис журналу і перевірте створену чернетку. |
| Вихідний документ правильний, але сформовані проводки застаріли | Після діагностики скористайтеся перепроведенням бухгалтерської книги. |
Не видаляйте рядки записів головної книги чи записів картки складського обліку через базу даних або API. Ці рядки — сформовані системою докази, а не форми для введення операцій.
Операції із запасами заднім числом і перепроведення
У першій версії незмінної книги проводок діяло суворе обмеження на складські операції, датовані раніше за пізніший рух тієї самої номенклатури на тому самому складі. Наприклад, після проведення номенклатури A о 19-06-2020 23:00:10 раніше датоване проведення могло бути заблоковане, бо перерахунок усіх пізніших значень за FIFO чи середньозваженою собівартістю був ресурсоємним.
Поточні збірки ERPNext мають контрольований механізм перепроведення запасів. Дозволена складська операція заднім числом може створити завдання Перепроведення оцінки номенклатури, щоб пізніші записи картки складського обліку було перераховано послідовно. Чи буде операцію прийнято, залежить також від налаштувань інвентаря, правил щодо від'ємних залишків, заморожених періодів, обмежень періоду обліку, вимог до серійних номерів і партій та інших перевірок.
Отже, не варто вважати, що кожна складська операція заднім числом завжди заборонена або що кожна така операція безпечна. Вводьте операції вчасно й у хронологічному порядку. Коли виправлення заднім числом неминуче:
- Переконайтеся, що період проведення відкритий з урахуванням заморожування бухгалтерських проводок і періоду обліку.
- Перевірте номенклатуру, склад, партію, серійний номер, дату й час проведення.
- Проведіть мінімально необхідне виправлення.
- Дочекайтеся завершення завдання перепроведення оцінки номенклатури, якщо його створено.
- Перевірте картку складського обліку, залишок на складі, собівартість, вартість запасів і відповідні бухгалтерські звіти.
Великі чи давні виправлення можуть потребувати значної обробки. Якщо вони можуть суттєво змінити оцінку запасів або звіти закритих періодів, спершу випробуйте їх на відновленій резервній копії.
Виправлення в закритому періоді
Незмінна книга проводок не замінює контролю періодів. Проведений документ на закриття періоду, дата заморожування чи період обліку можуть блокувати скасування, внесення змін або перепроведення.
Не змінюйте закритий період лише для того, щоб помилка зникла. Разом із бухгалтером вирішіть, чи відкривати період повторно з контрольованим погодженням, провести коригування в поточному відкритому періоді, оформити повернення чи кредит-ноту або створити сторнувальний запис журналу. Правильний спосіб залежить від вимог до звітності та регуляторних вимог.
Перевірка журналу аудиту
Після будь-якого виправлення:
- Відкрийте вихідний документ і перевірте його статус і посилання «Змінено з» чи на повернення.
- Скористайтеся Вигляд > Проводки або відфільтруйте головну книгу за номером документа.
- Увімкніть Показати скасовані записи, якщо потрібно переглянути сторнувальні рядки.
- Для складських документів перегляньте звіт «Картка складського обліку» та документи перепроведення оцінки номенклатури, якщо вони є.
- Переконайтеся, що чинні залишки правильні і що початкові й сторнувальні рядки там, де це очікується, у сумі дають нуль.
- Повторно перевірте звіт по прибутках і збитках, баланс, оцінку запасів, податкові звіти й непогашені суми, на які вплинула зміна.
Вирішення проблем
Скасований документ не відображається в головній книзі
Увімкніть Показати скасовані записи у фільтрах звіту. Скасовані рядки приховано у звичайному звіті, бо їхній сукупний обліковий вплив дорівнює нулю.
ERPNext не дає видалити скасовану операцію
Це очікувано, якщо документ має пов'язані записи книги. Зберігайте скасований вихідний документ як частину журналу аудиту. Створіть виправлений документ через внесення змін, повернення чи інший підтримуваний процес.
Складську операцію заднім числом заблоковано
Перш ніж змінювати налаштування, прочитайте повідомлення перевірки. Перевірте пізніші рухи запасів, від'ємні залишки, партії чи серійні номери, дати заморожування, закриті періоди обліку та права доступу. Не змінюйте час проведення лише для того, щоб обійти контроль оцінки запасів.
Вартість запасів змінилася після проведення заднім числом
Перепроведення перерахувало пізніші значення за FIFO чи середньозваженою собівартістю. Дочекайтеся завершення перепроведення оцінки номенклатури, потім порівняйте картку складського обліку до й після вставленої операції та перевірте відповідні проводки собівартості реалізованих товарів.
Скасування заблоковано закритим періодом
Дотримуйтеся затвердженої політики виправлення періодів. Можливо, знадобиться дозвіл бухгалтерії, щоб повторно відкрити період або замість цього провести сторнування чи коригування в поточному періоді.
Часті запитання
Чи є незмінна книга проводок блокчейном?
Ні. Це механізм аудиту й проведення на рівні застосунку ERPNext. Він зберігає та сторнує вплив на книгу через записи в базі даних; це не розподілена блокчейн-мережа.
Чи може менеджер системи видаляти записи головної книги напряму?
Звичайні господарські виправлення ніколи не слід робити видаленням записів головної книги. Виправляйте вихідний документ через підтримуваний процес, щоб пов'язані книги та звіти лишалися узгодженими.
Чи стирає скасування документа його початкові проводки?
Ні. Початкові рядки й протилежні рядки скасування лишаються доступними як скасовані записи. У чинних залишках їхній сукупний вплив дорівнює нулю.
Чи всі складські записи заднім числом заборонено?
Ні. Поточна версія ERPNext може обробляти дозволені записи заднім числом через контрольоване перепроведення оцінки запасів, але перевірки й контроль періодів і далі діють. Проведення заднім числом може змінити пізнішу оцінку запасів, тож користуйтеся ним обережно.
Чи те саме перепроведення бухгалтерської книги, що й скасування операції?
Ні. Скасування прибирає чинний господарський і обліковий вплив через логіку сторнування. Перепроведення заново формує проводки на основі вихідного документа, який лишається проведеним і чинним.
Пов'язані теми
- Головна книга
- Звіт «Картка складського обліку»
- Запис журналу
- Перепроведення бухгалтерської книги
- Документ на закриття періоду
- Бухгалтерські проводки
Переклад сторінки «Immutable Ledger» з документації ERPNext. © Frappe Technologies Pvt. Ltd., ліцензія CC BY-SA 3.0. Переклад — OpenOblik, на тих самих умовах. Переклад машинний, вичитка триває: помітили неточність — напишіть нам.