Вплив циклу закупівлі на облік
Цикл закупівлі починається, коли ви берете зобов'язання купити в постачальника, і закінчується, коли постачальнику заплачено. Не кожен документ створює бухгалтерський запис. Замовлення на купівлю фіксує зобов'язання, а прибуткова накладна, рахунок-фактура на покупку і введення платежу відображають наслідки для запасів, зобов'язань, витрат і грошових коштів, що настають далі.
У прикладах нижче використано поширені назви рахунків і не враховано податки, щоб проводки було легко простежити. Назви ваших рахунків можуть відрізнятися. ERPNext використовує рахунки, налаштовані для організації, номенклатури, групи номенклатури, складу й операції.
Коли змінюється головна книга
ERPNext створює записи в головній книзі під час проведення бухгалтерської чи складської операції. Збереження чернетки на облік не впливає.
| Документ | Типовий вплив на облік | Що він відображає |
|---|---|---|
| Замовлення на купівлю | Записів у головній книзі немає | Зобов'язання купити товари чи послуги в погодженій кількості, за погодженою ціною і в погоджені строки. |
| Прибуткова накладна на складську номенклатуру | Дебет «Запаси в наявності»; кредит «Отримані товари, на які не виставлені рахунки» | Запаси отримано, але рахунок постачальника ще може не надійти. |
| Рахунок-фактура на покупку за прибутковою накладною | Дебет «Отримані товари, на які не виставлені рахунки»; кредит «Кредиторська заборгованість» | Тимчасове зобов'язання за отриманням закривається, а підтверджена сума стає заборгованістю перед постачальником. |
| Рахунок-фактура на покупку за послугу | Дебет відповідного рахунку витрат; кредит «Кредиторська заборгованість» | Вартість послуги визнано, і організація винна постачальнику суму рахунку. |
| Введення платежу з типом «Оплата» | Дебет «Кредиторська заборгованість»; кредит «Банк» або каса | Зобов'язання перед постачальником зменшується, і гроші виходять з організації. |
Дебет і кредит — дві сторони однієї події. Наприклад, оплата постачальнику зменшує кредиторську заборгованість, тому рахунок «Кредиторська заборгованість» дебетується. Водночас зменшуються кошти в банку, тому рахунок «Банк» кредитується.
Приклад 1: виробниче підприємство купує складську номенклатуру
Припустімо, виробник купує в Apex Devices п'ять електронних блоків, що обліковуються на складі, по 520 $ за штуку, разом 2 600 $. Та сама облікова схема діє, коли купують сировину, комплектуючі, витратні матеріали чи готову продукцію.
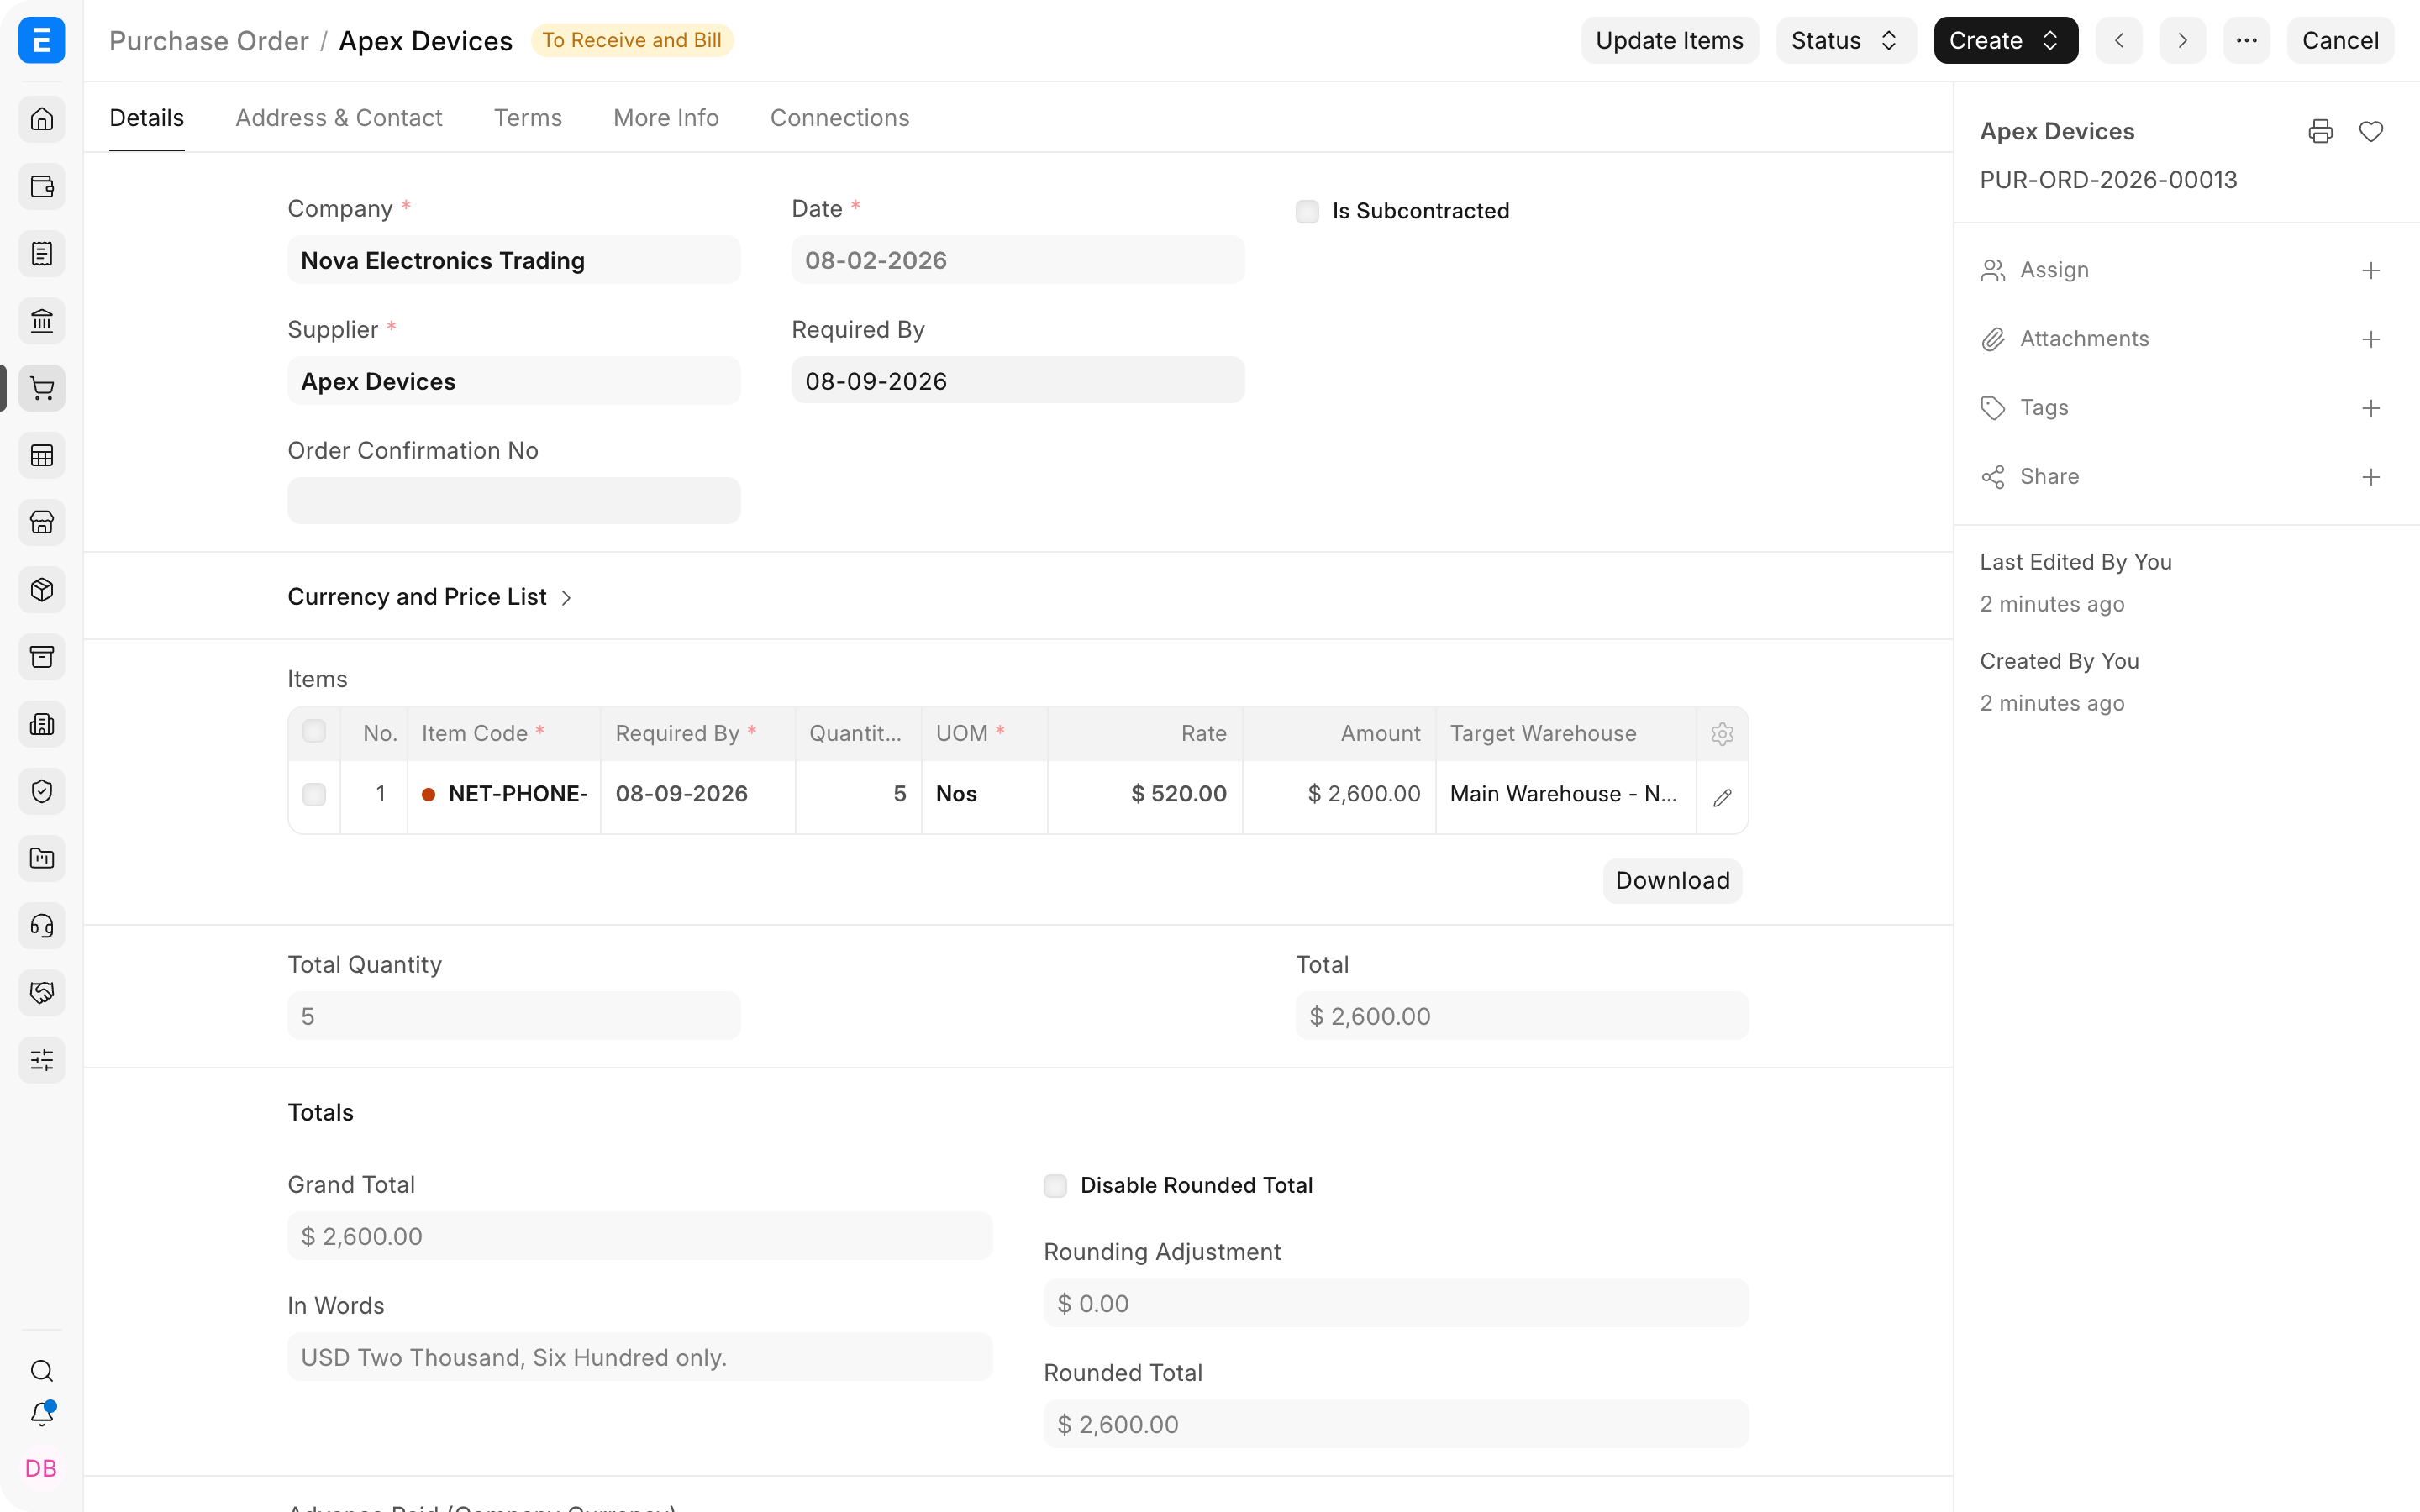
1. Проведіть замовлення на купівлю
Замовлення на купівлю фіксує, що саме організація погодилася купити, у якого постачальника, за якою ціною, на який склад і коли очікується надходження. Воно не збільшує запаси, не створює витрат і не формує заборгованості перед постачальником.
Вплив на облік: немає.
2. Проведіть прибуткову накладну
Прибуткова накладна підтверджує, що товар фізично надійшов. ERPNext збільшує складські активи і записує таке саме тимчасове зобов'язання на рахунку Отримані товари, на які не виставлені рахунки.
| Рахунок | Дебет | Кредит | Пояснення |
|---|---|---|---|
| Запаси в наявності | 2 600,00 $ | Запаси, які контролює організація, збільшуються. | |
| Отримані товари, на які не виставлені рахунки | 2 600,00 $ | Товари надійшли, але рахунок постачальника ще не відображено як підтверджену кредиторську заборгованість. |
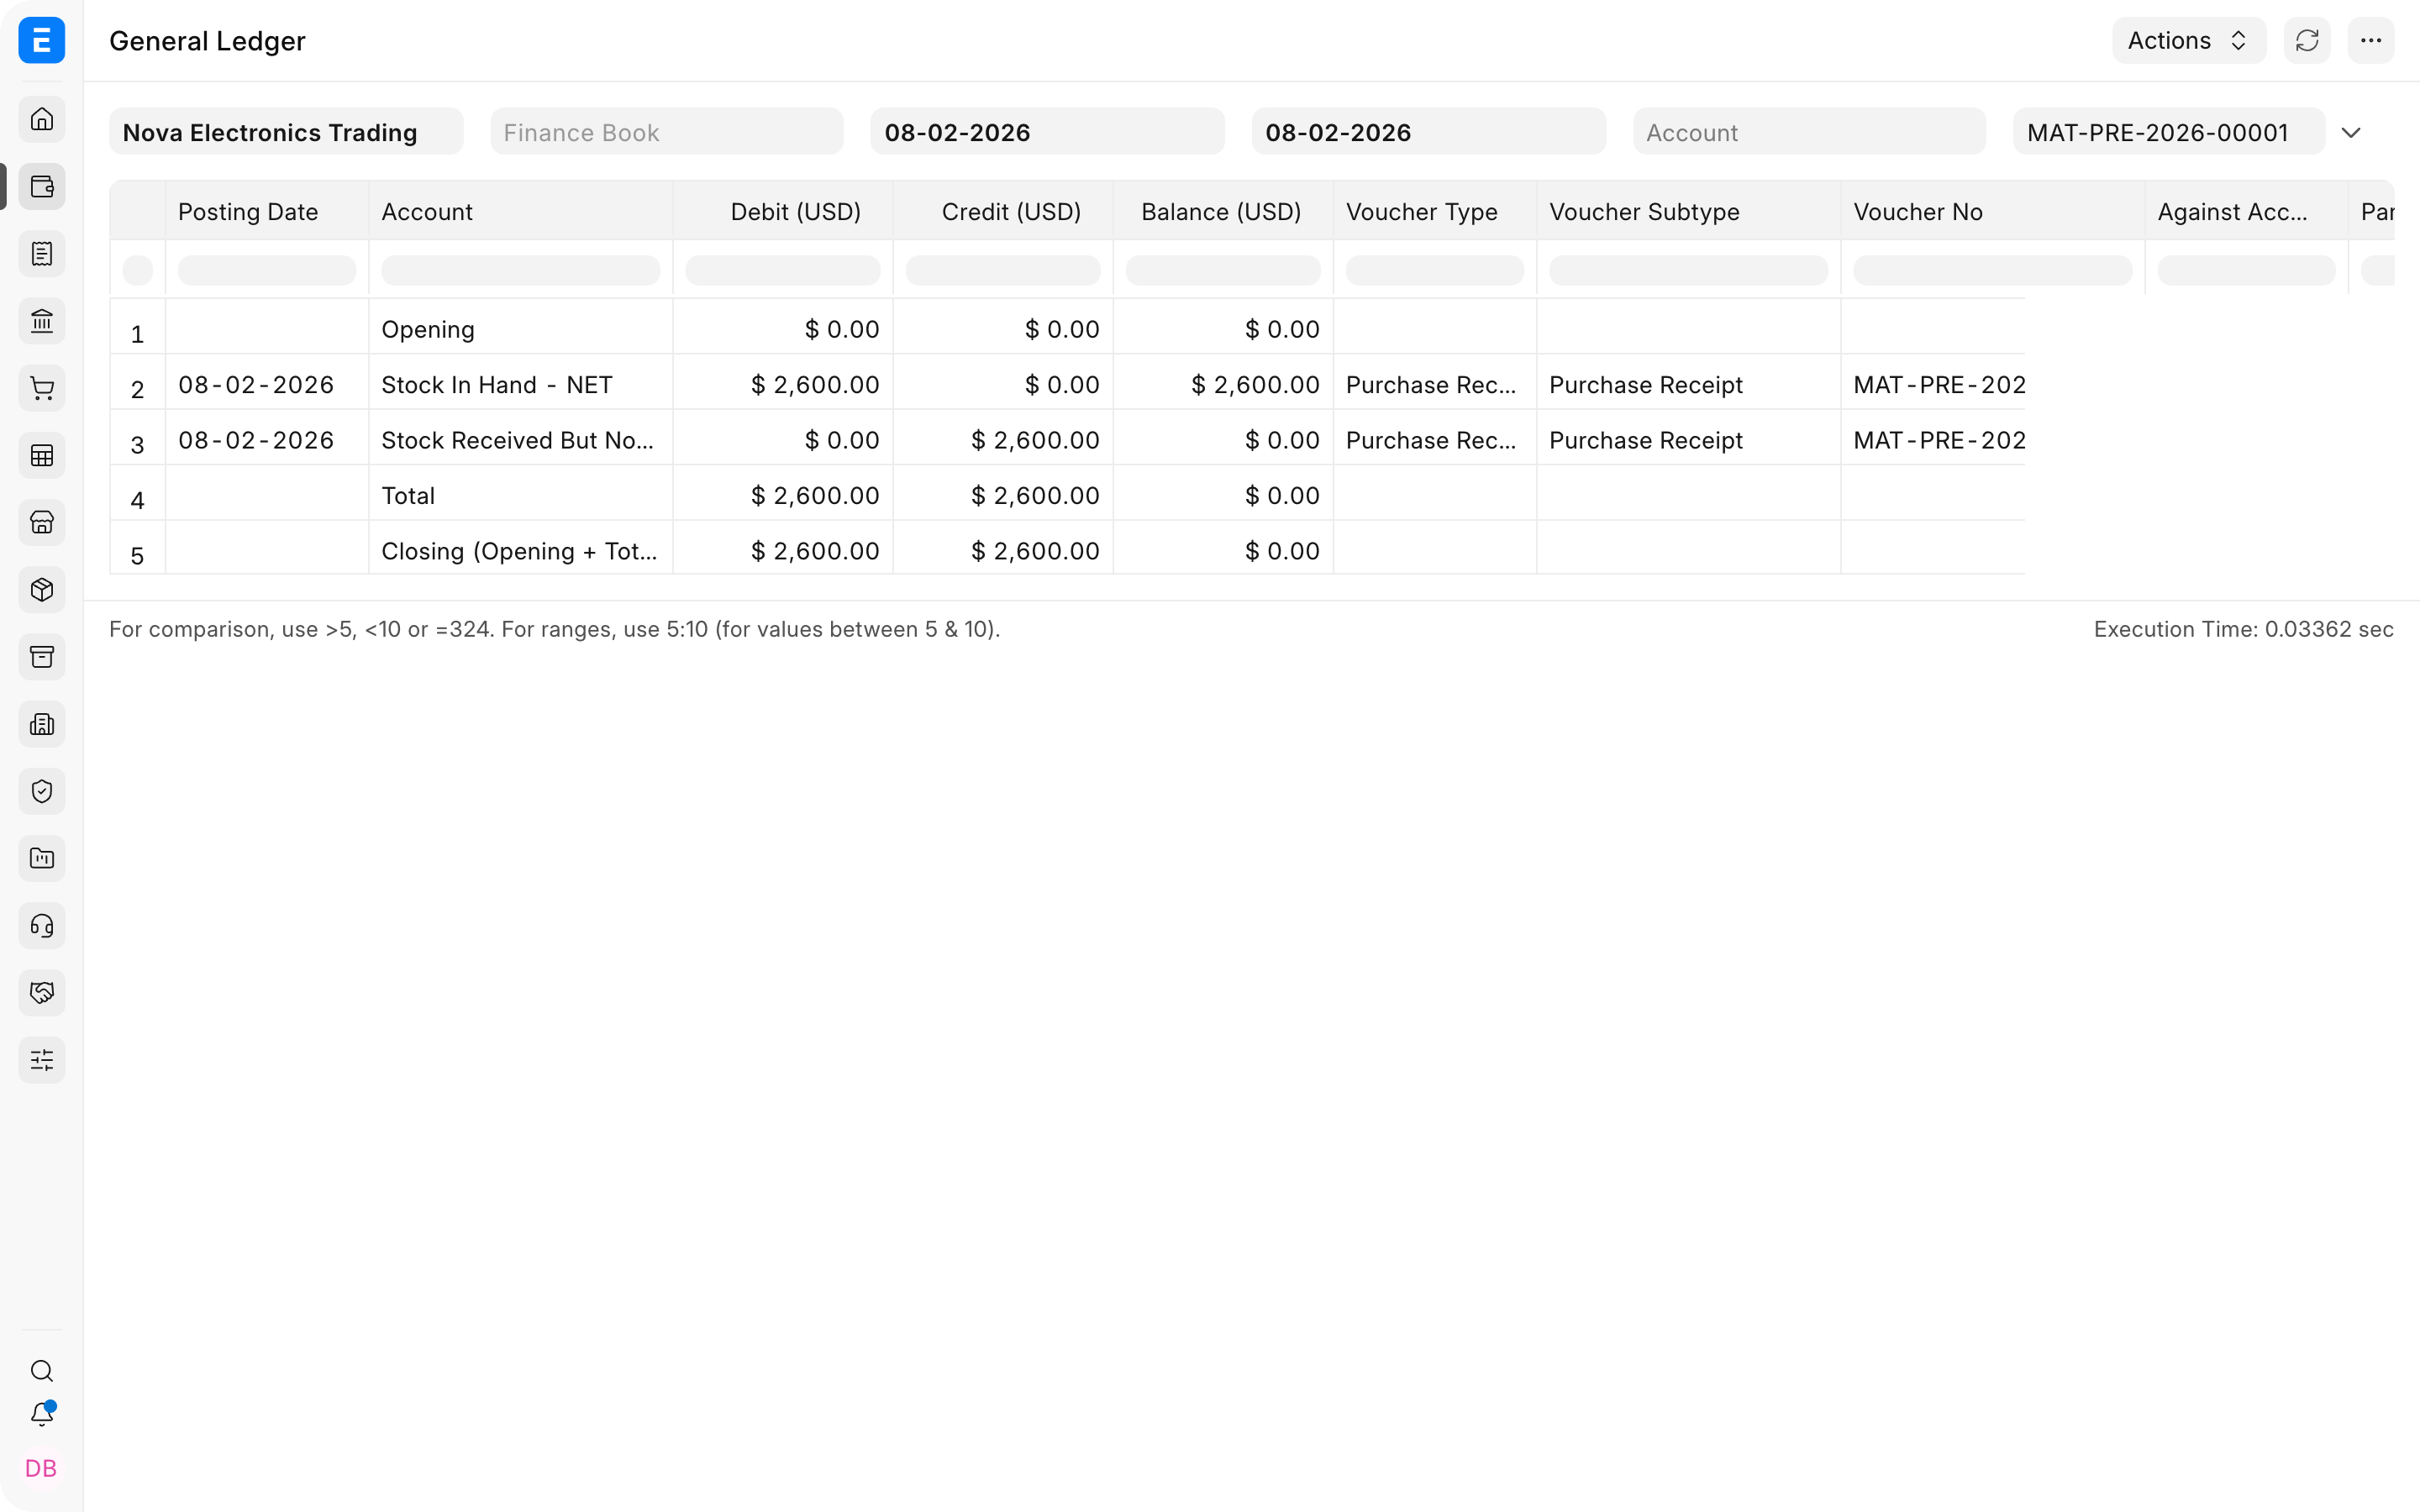
Отримані товари, на які не виставлені рахунки — транзитний рахунок. Він дає змогу відображати фізичне надходження й рахунок постачальника різними датами, не втрачаючи зобов'язання, що виникло під час отримання.
3. Проведіть рахунок-фактуру на покупку
Коли рахунок постачальника реєструють за прибутковою накладною, ERPNext переносить суму з тимчасового зобов'язання за отриманням на рахунок кредиторської заборгованості перед постачальником.
| Рахунок | Дебет | Кредит | Пояснення |
|---|---|---|---|
| Отримані товари, на які не виставлені рахунки | 2 600,00 $ | Тимчасове зобов'язання, створене прибутковою накладною, закривається. | |
| Кредиторська заборгованість (Кредитори) | 2 600,00 $ | Тепер підтверджену суму винні постачальнику. |
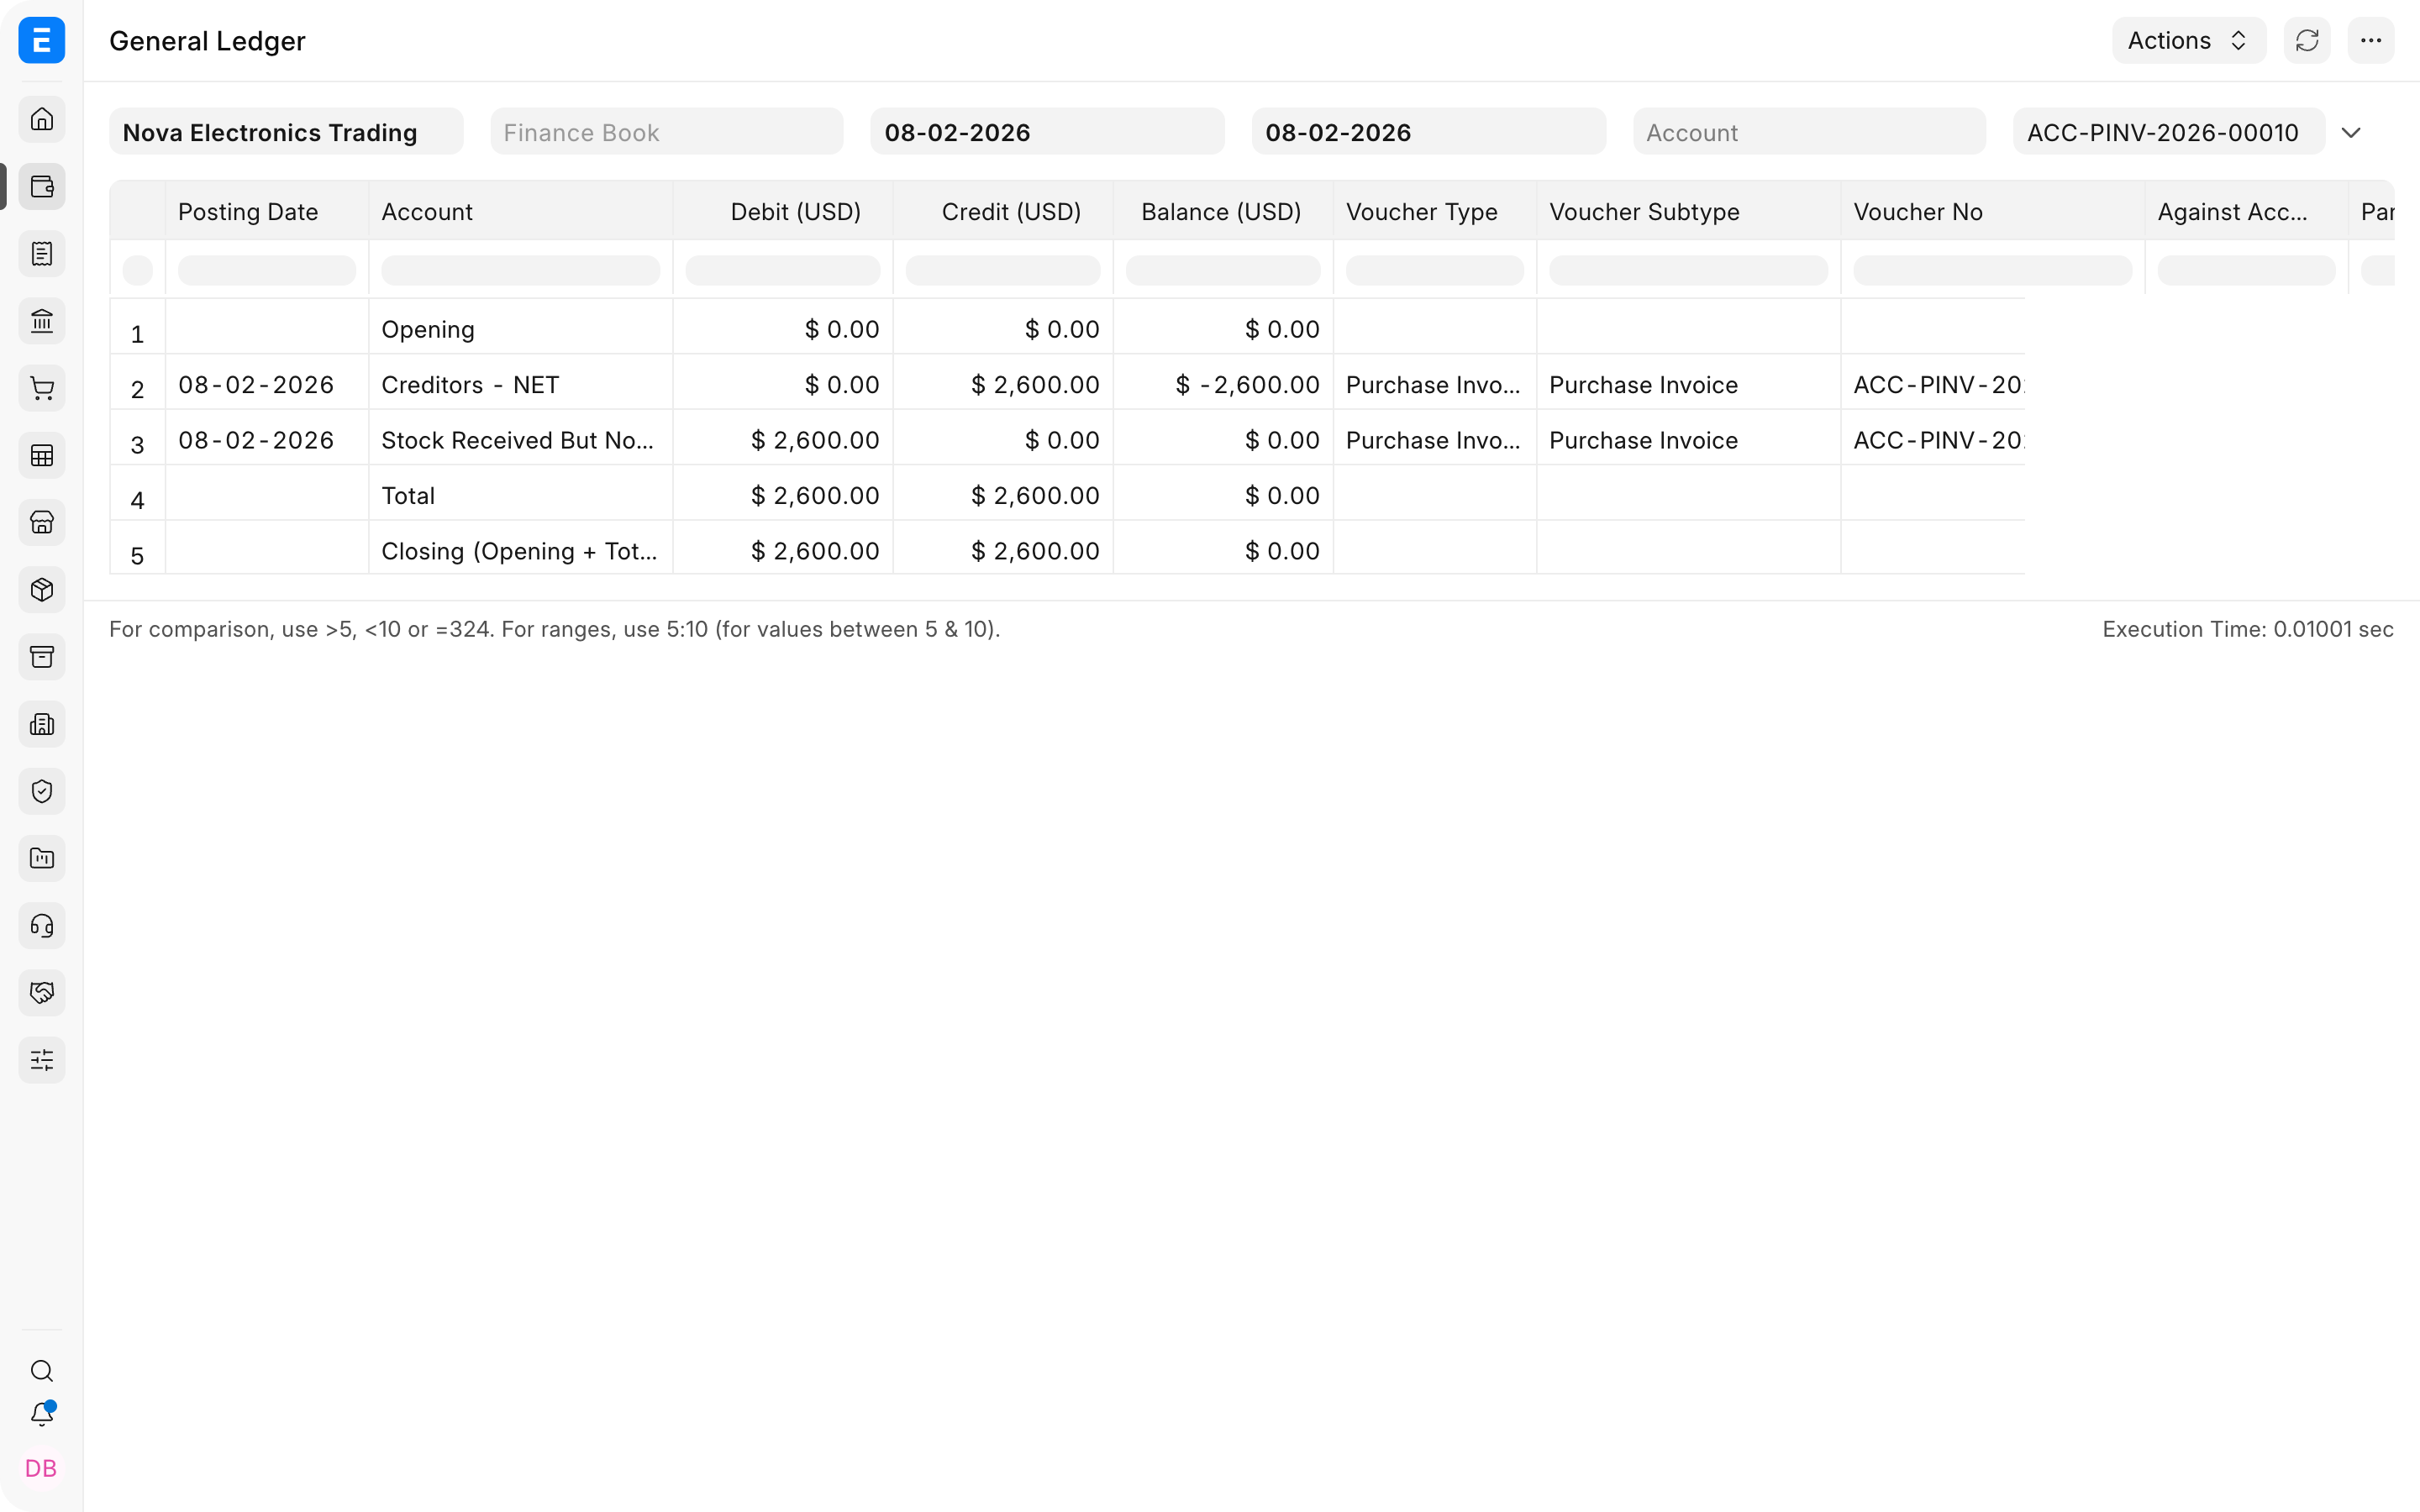
Дебет рахунку «Запаси в наявності» в рахунку-фактурі не повторюється, бо прибуткова накладна вже збільшила запаси. Разом за накладною й рахунком «Запаси в наявності» залишається дебетованим, «Кредиторська заборгованість» — кредитованою, а «Отримані товари, на які не виставлені рахунки» повертається до нуля.
4. Оплатіть постачальнику
Проведіть введення платежу з типом «Оплата» і розподіліть його на рахунок-фактуру на покупку.
| Рахунок | Дебет | Кредит | Пояснення |
|---|---|---|---|
| Кредиторська заборгованість (Кредитори) | 2 600,00 $ | Заборгованість перед постачальником закривається. | |
| Банк | 2 600,00 $ | Гроші списуються з банківського рахунку організації. |
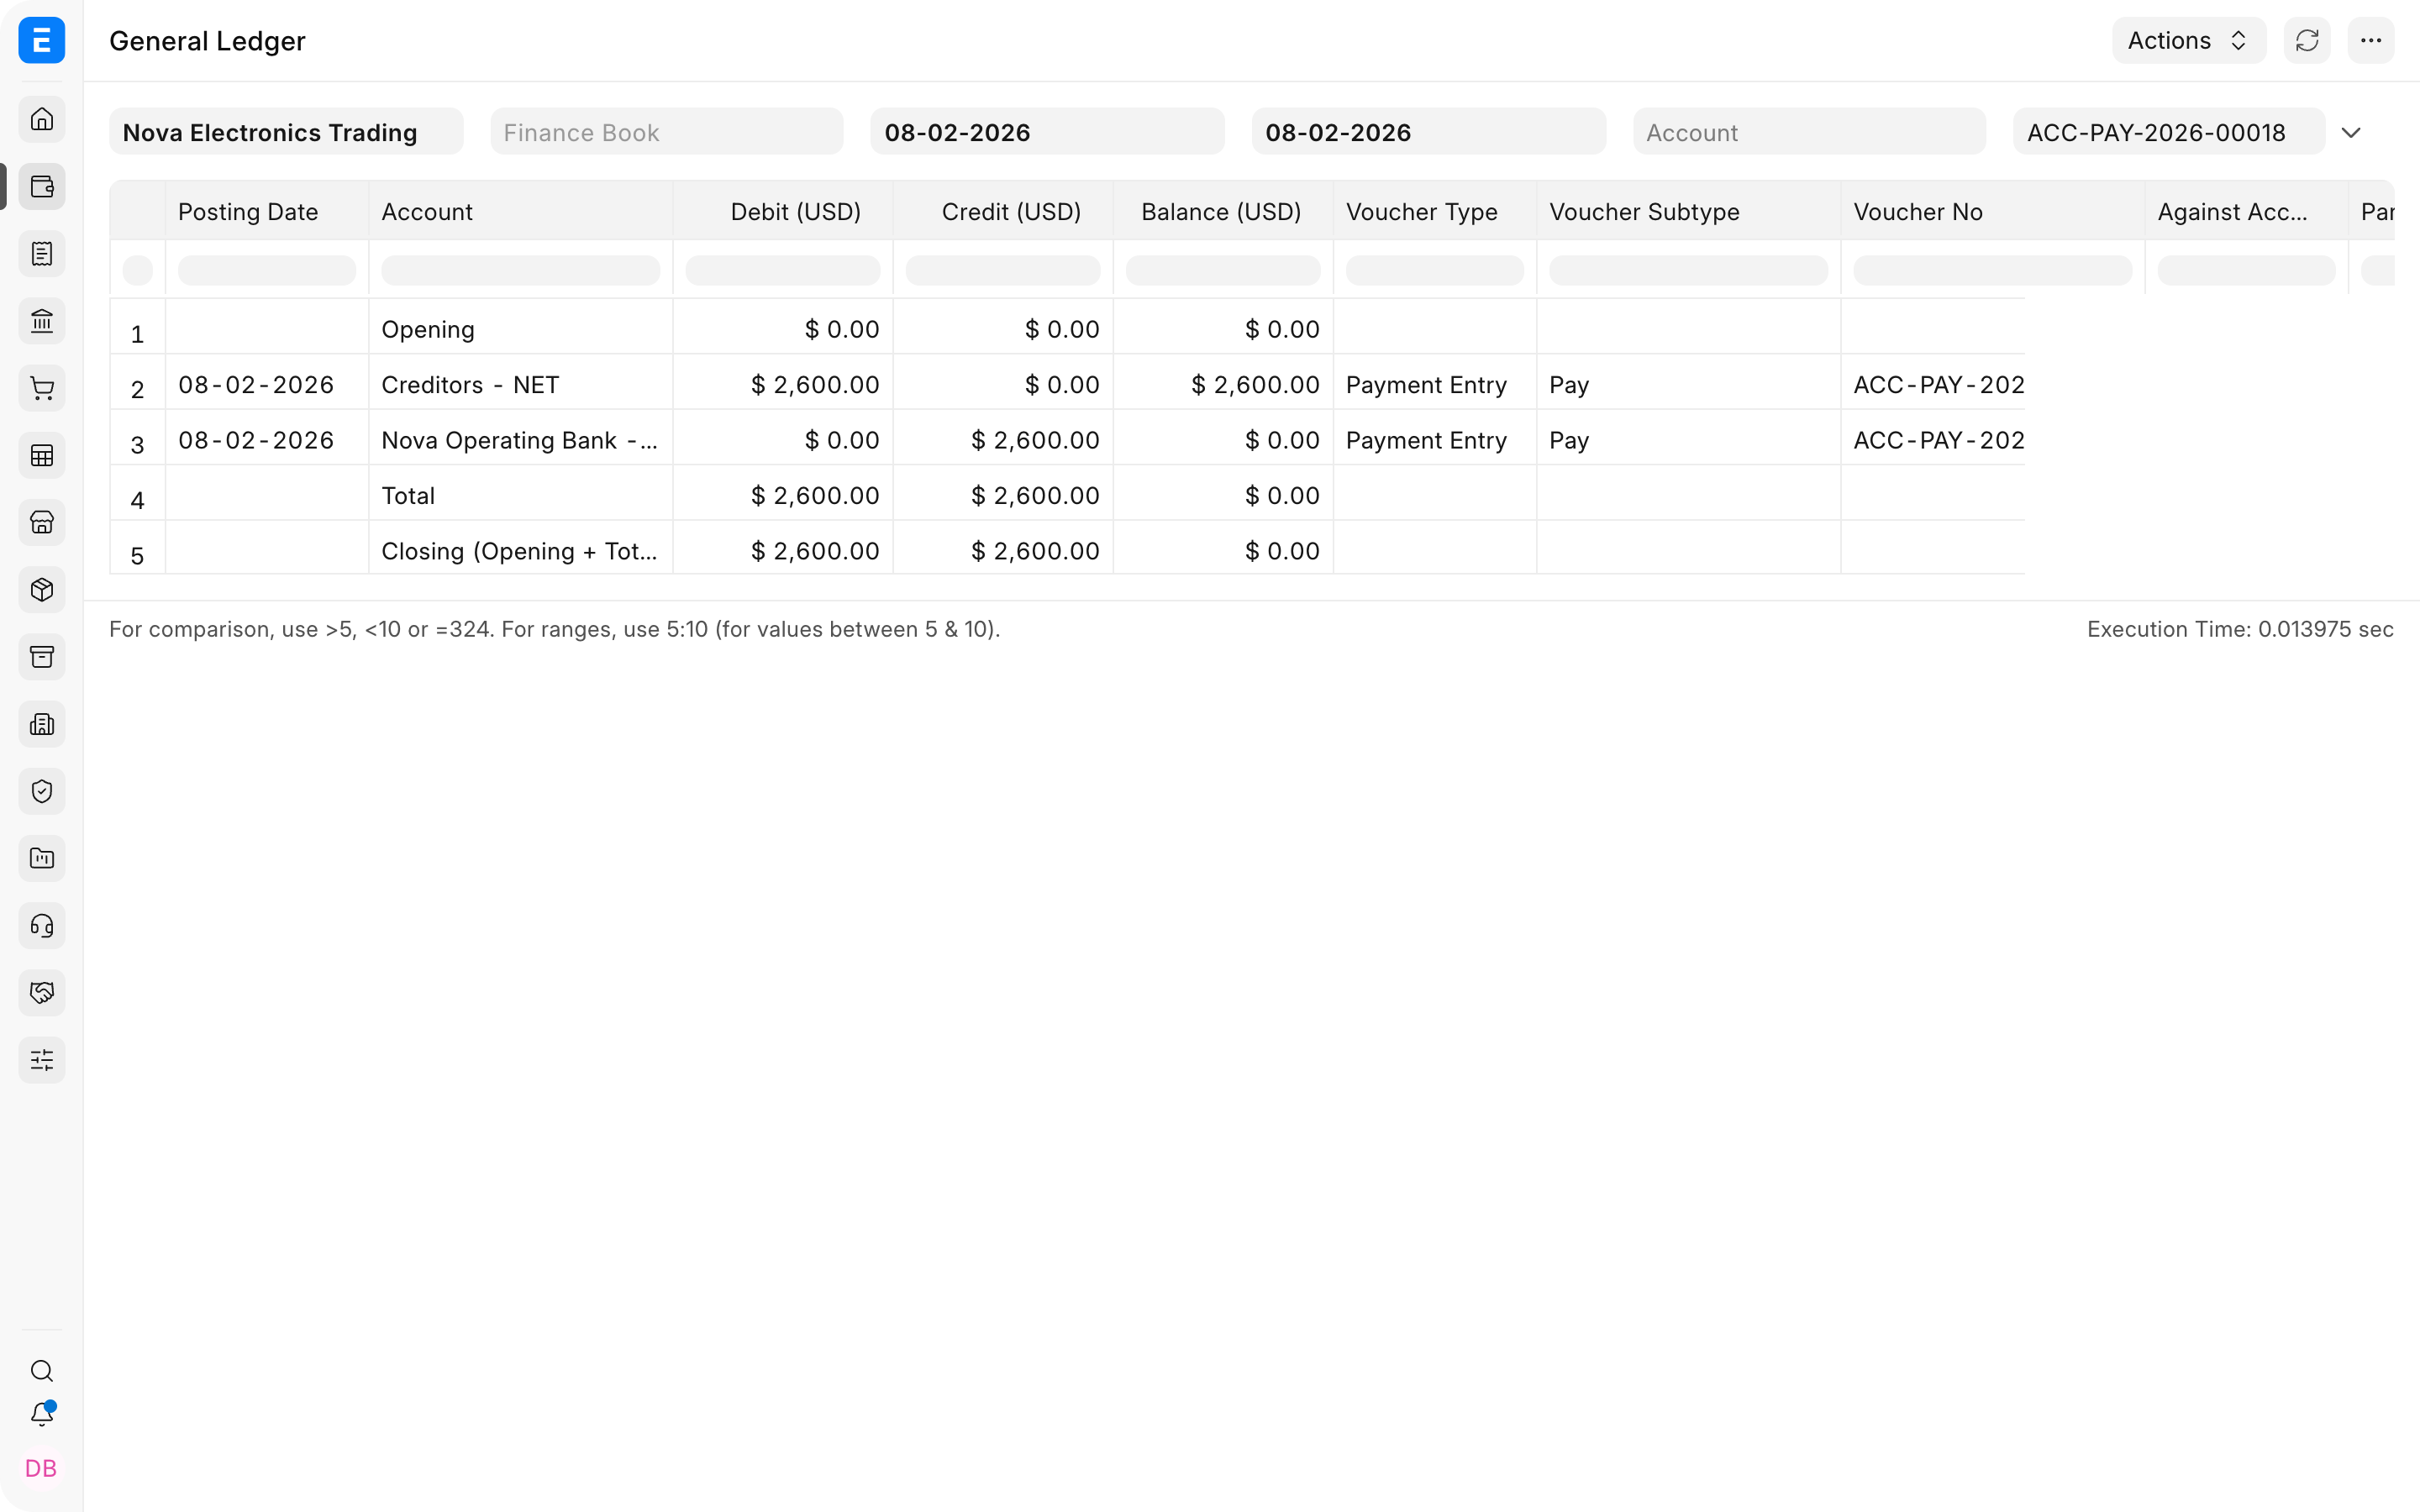
Введення платежу не збільшує запаси й не визнає закупівлю повторно. Ці наслідки вже відобразили прибуткова накладна і рахунок-фактура на покупку. Платіж лише погашає зобов'язання перед постачальником.
Приклад 2: сервісна компанія купує послугу
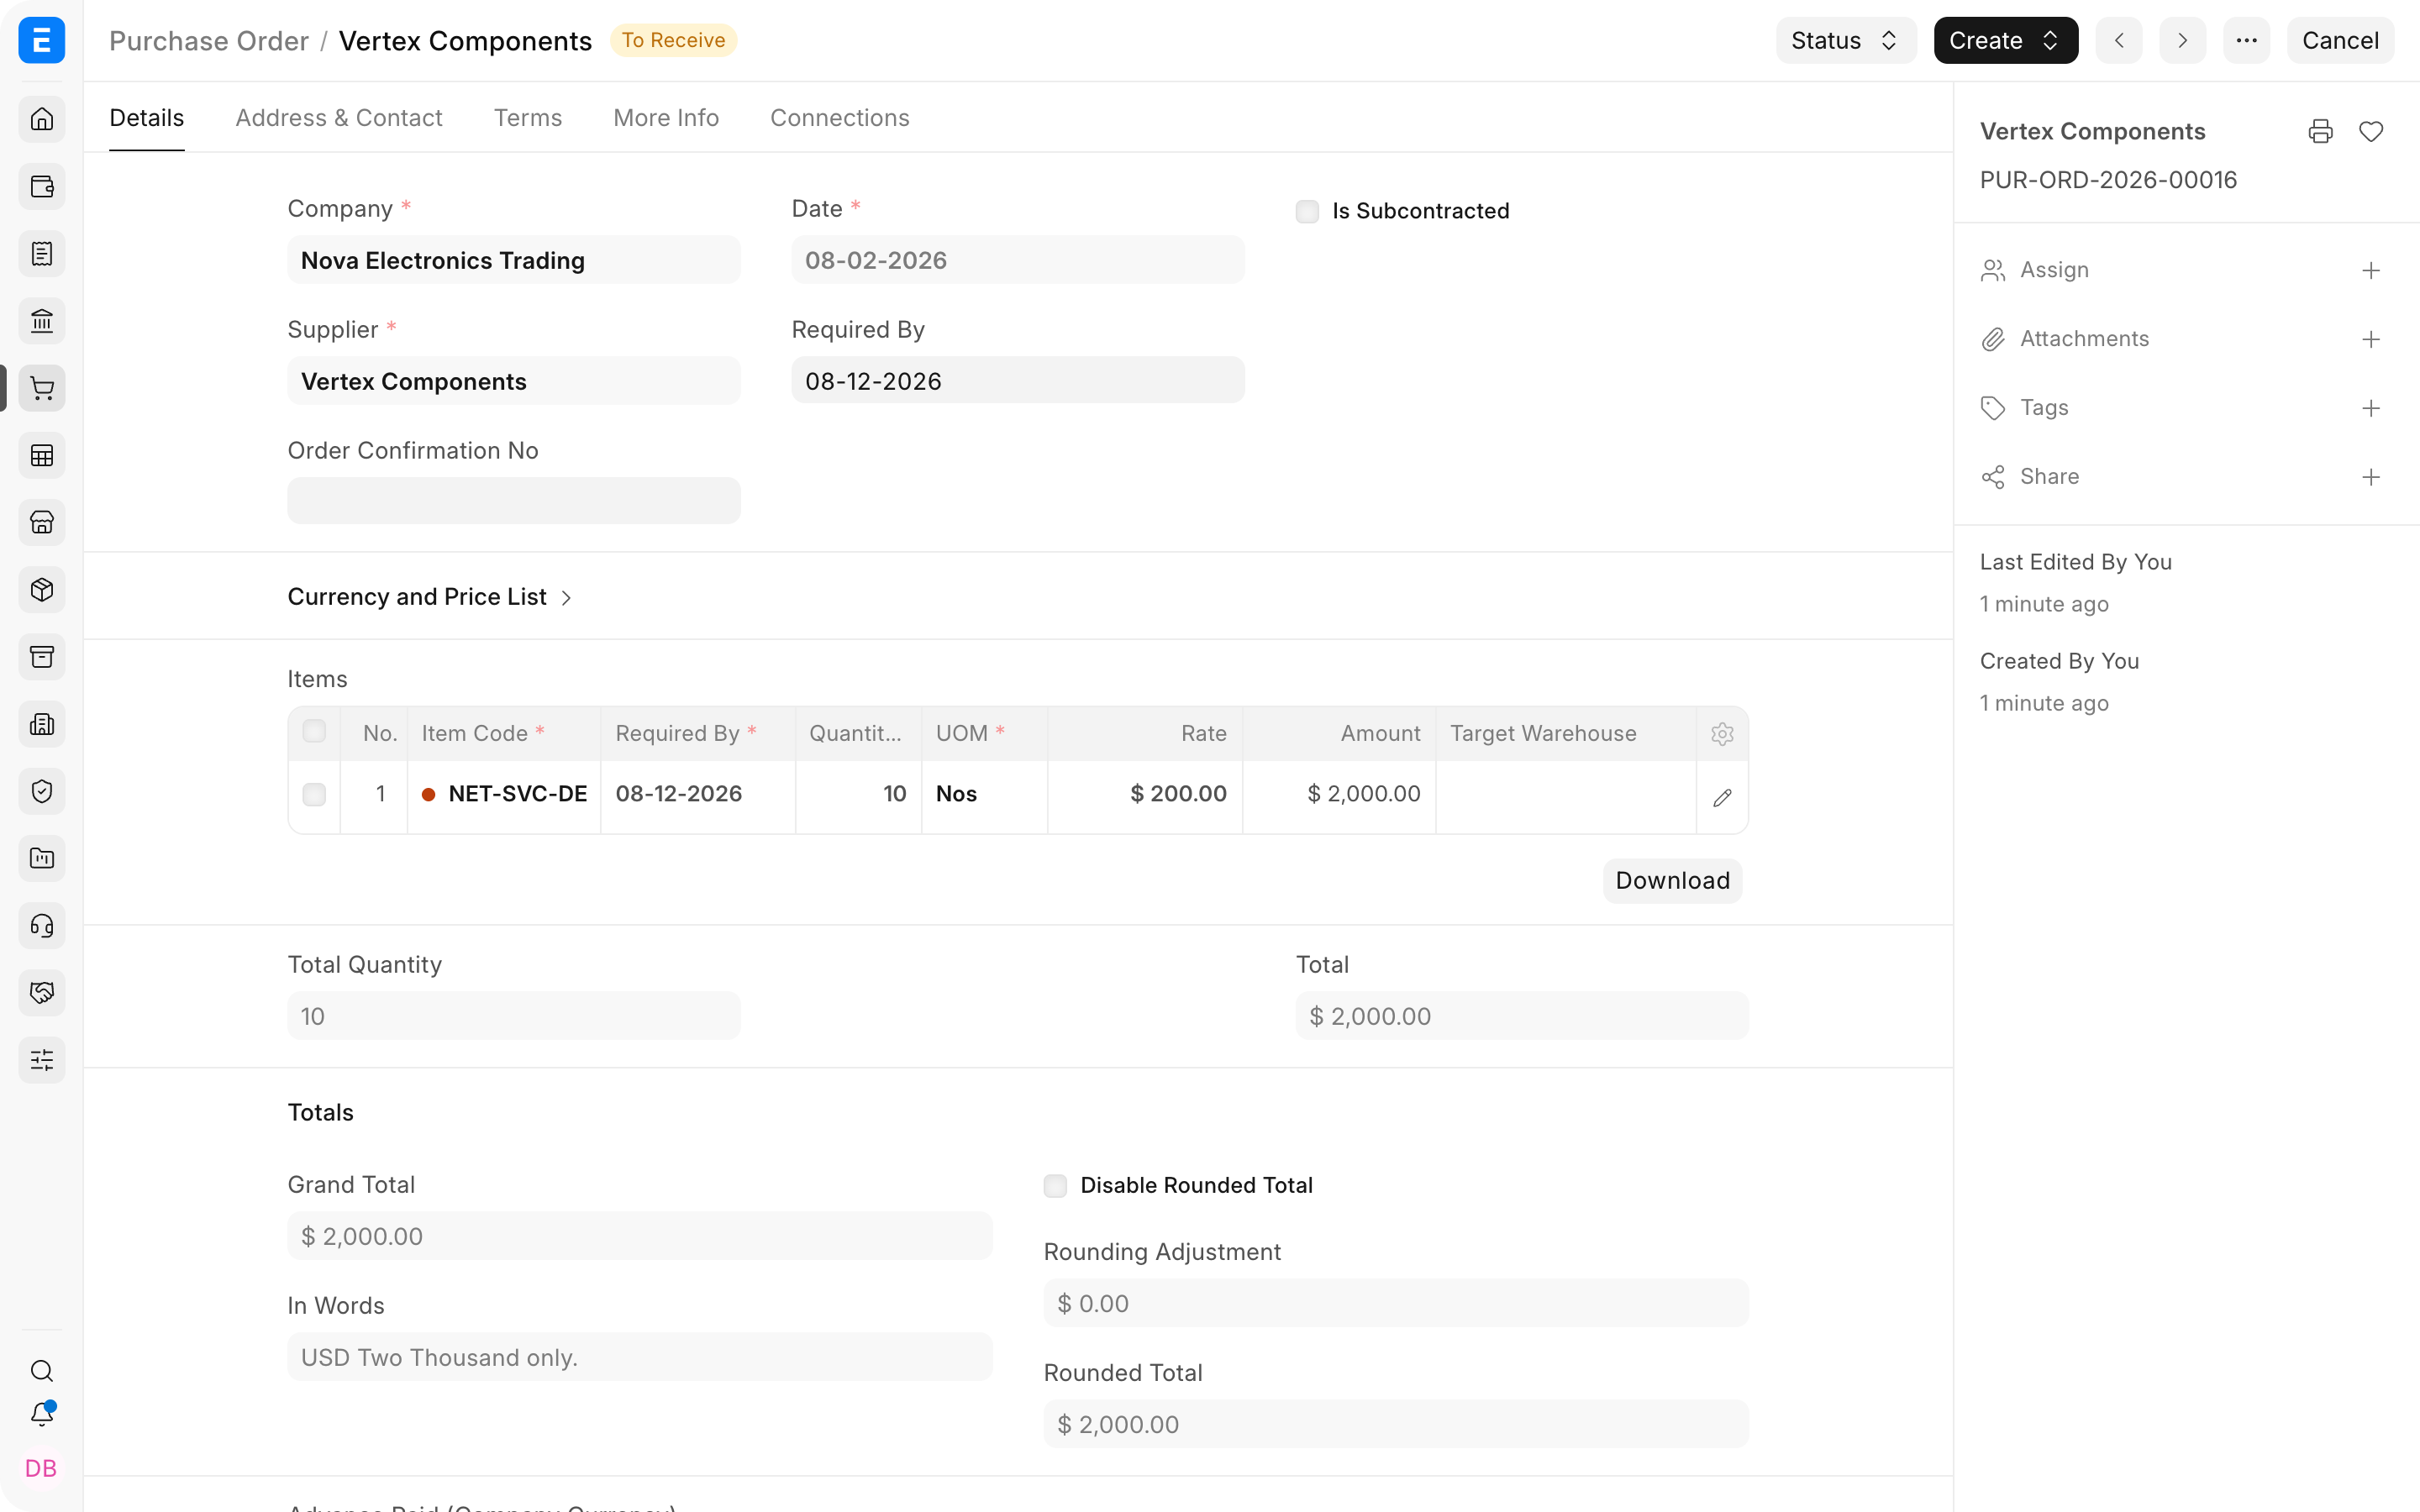
Припустімо, сервісна компанія купує в Vertex Components десять сесій підтримки з налаштування пристроїв по 200 $ кожна. Загальна сума постачальника — 2 000 $.
Нескладська послуга не збільшує запаси, тому складська прибуткова накладна зазвичай не потрібна. Організація може перейти від замовлення на купівлю одразу до рахунку-фактури на покупку і введення платежу. Використовуйте процес отримання чи приймання лише тоді, коли бізнесу потрібне окреме операційне підтвердження того, що послугу надано.
1. Проведіть замовлення на купівлю
Замовлення на купівлю фіксує обсяг робіт, кількість, ціну, постачальника й очікувану дату виконання. Воно не створює витрат і не формує заборгованості перед постачальником.
Вплив на облік: немає.
2. Проведіть рахунок-фактуру на покупку
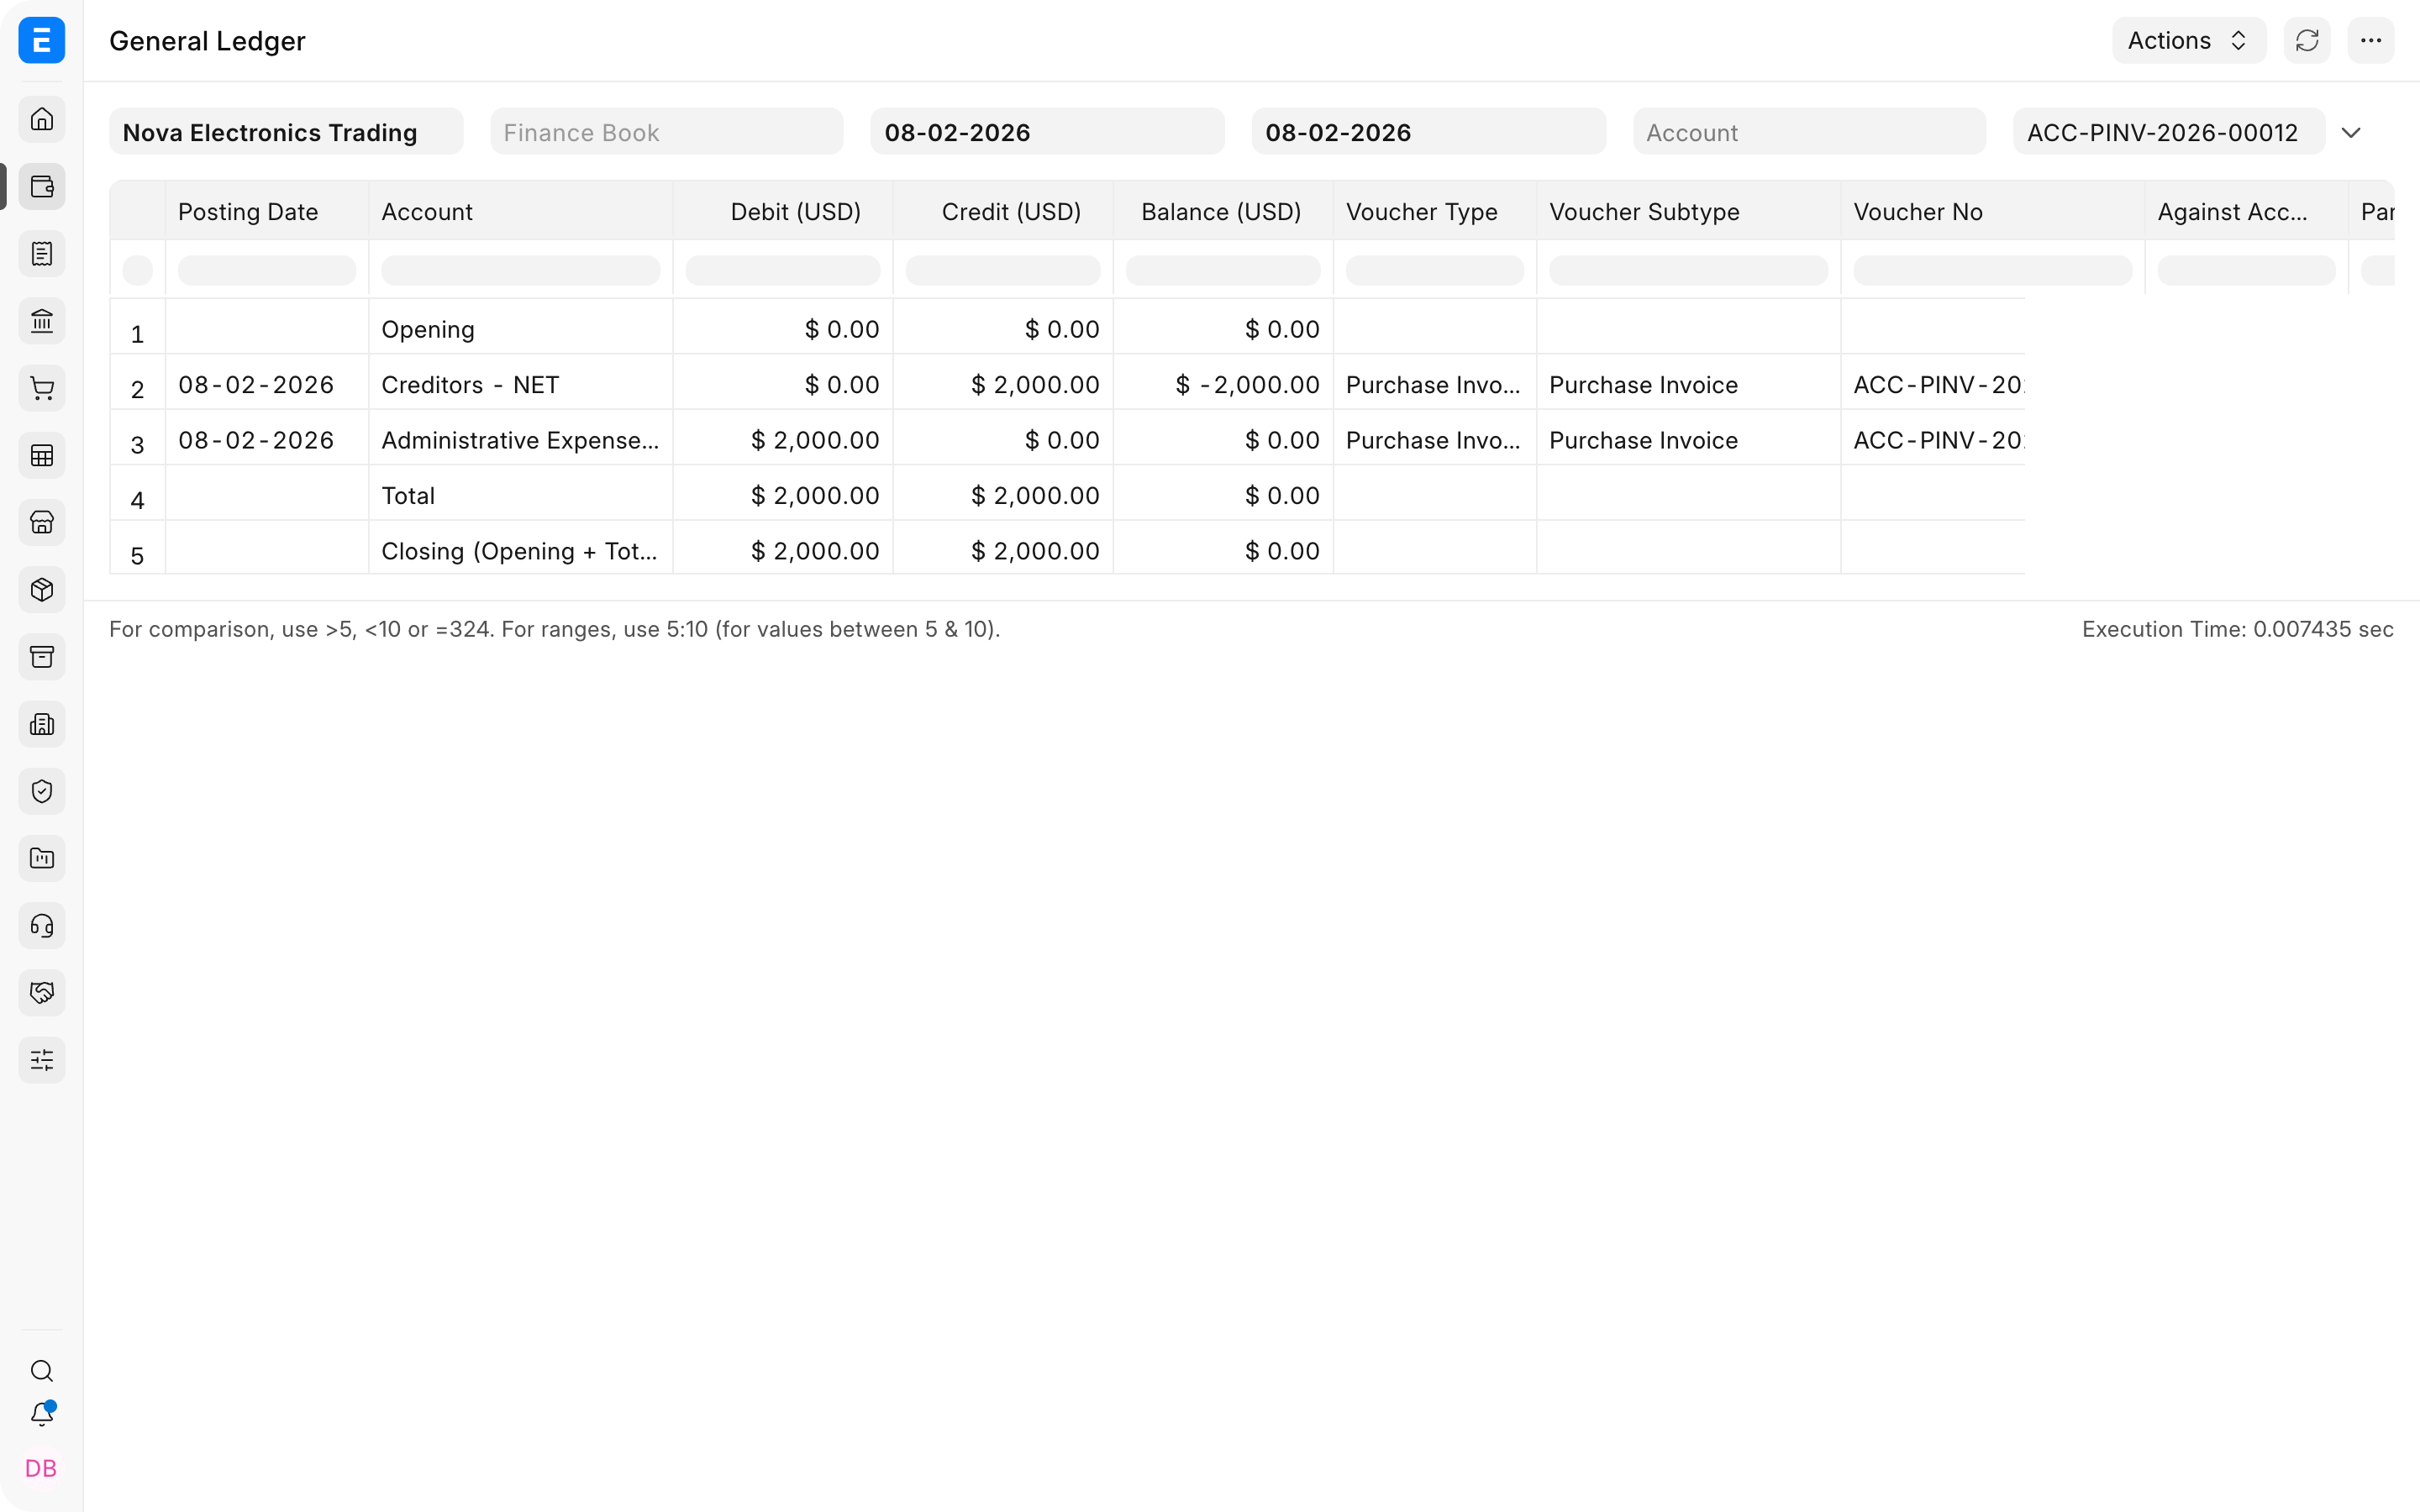
Коли рахунок постачальника прийнято, ERPNext визнає витрати на послугу і створює зобов'язання перед постачальником.
| Рахунок | Дебет | Кредит | Пояснення |
|---|---|---|---|
| Адміністративні витрати або витрати на професійні послуги | 2 000,00 $ | Вартість послуги визнається у витратах періоду. | |
| Кредиторська заборгованість (Кредитори) | 2 000,00 $ | Тепер організація винна постачальнику. |
Обирайте рахунок витрат, який описує послугу і дає корисну звітність. Наприклад, юридичні послуги можна відносити на «Юридичні витрати», оренду — на «Оренда офісу», а аутсорсинг впровадження — на «Професійні послуги» або відповідний рахунок витрат проєкту.
3. Оплатіть постачальнику
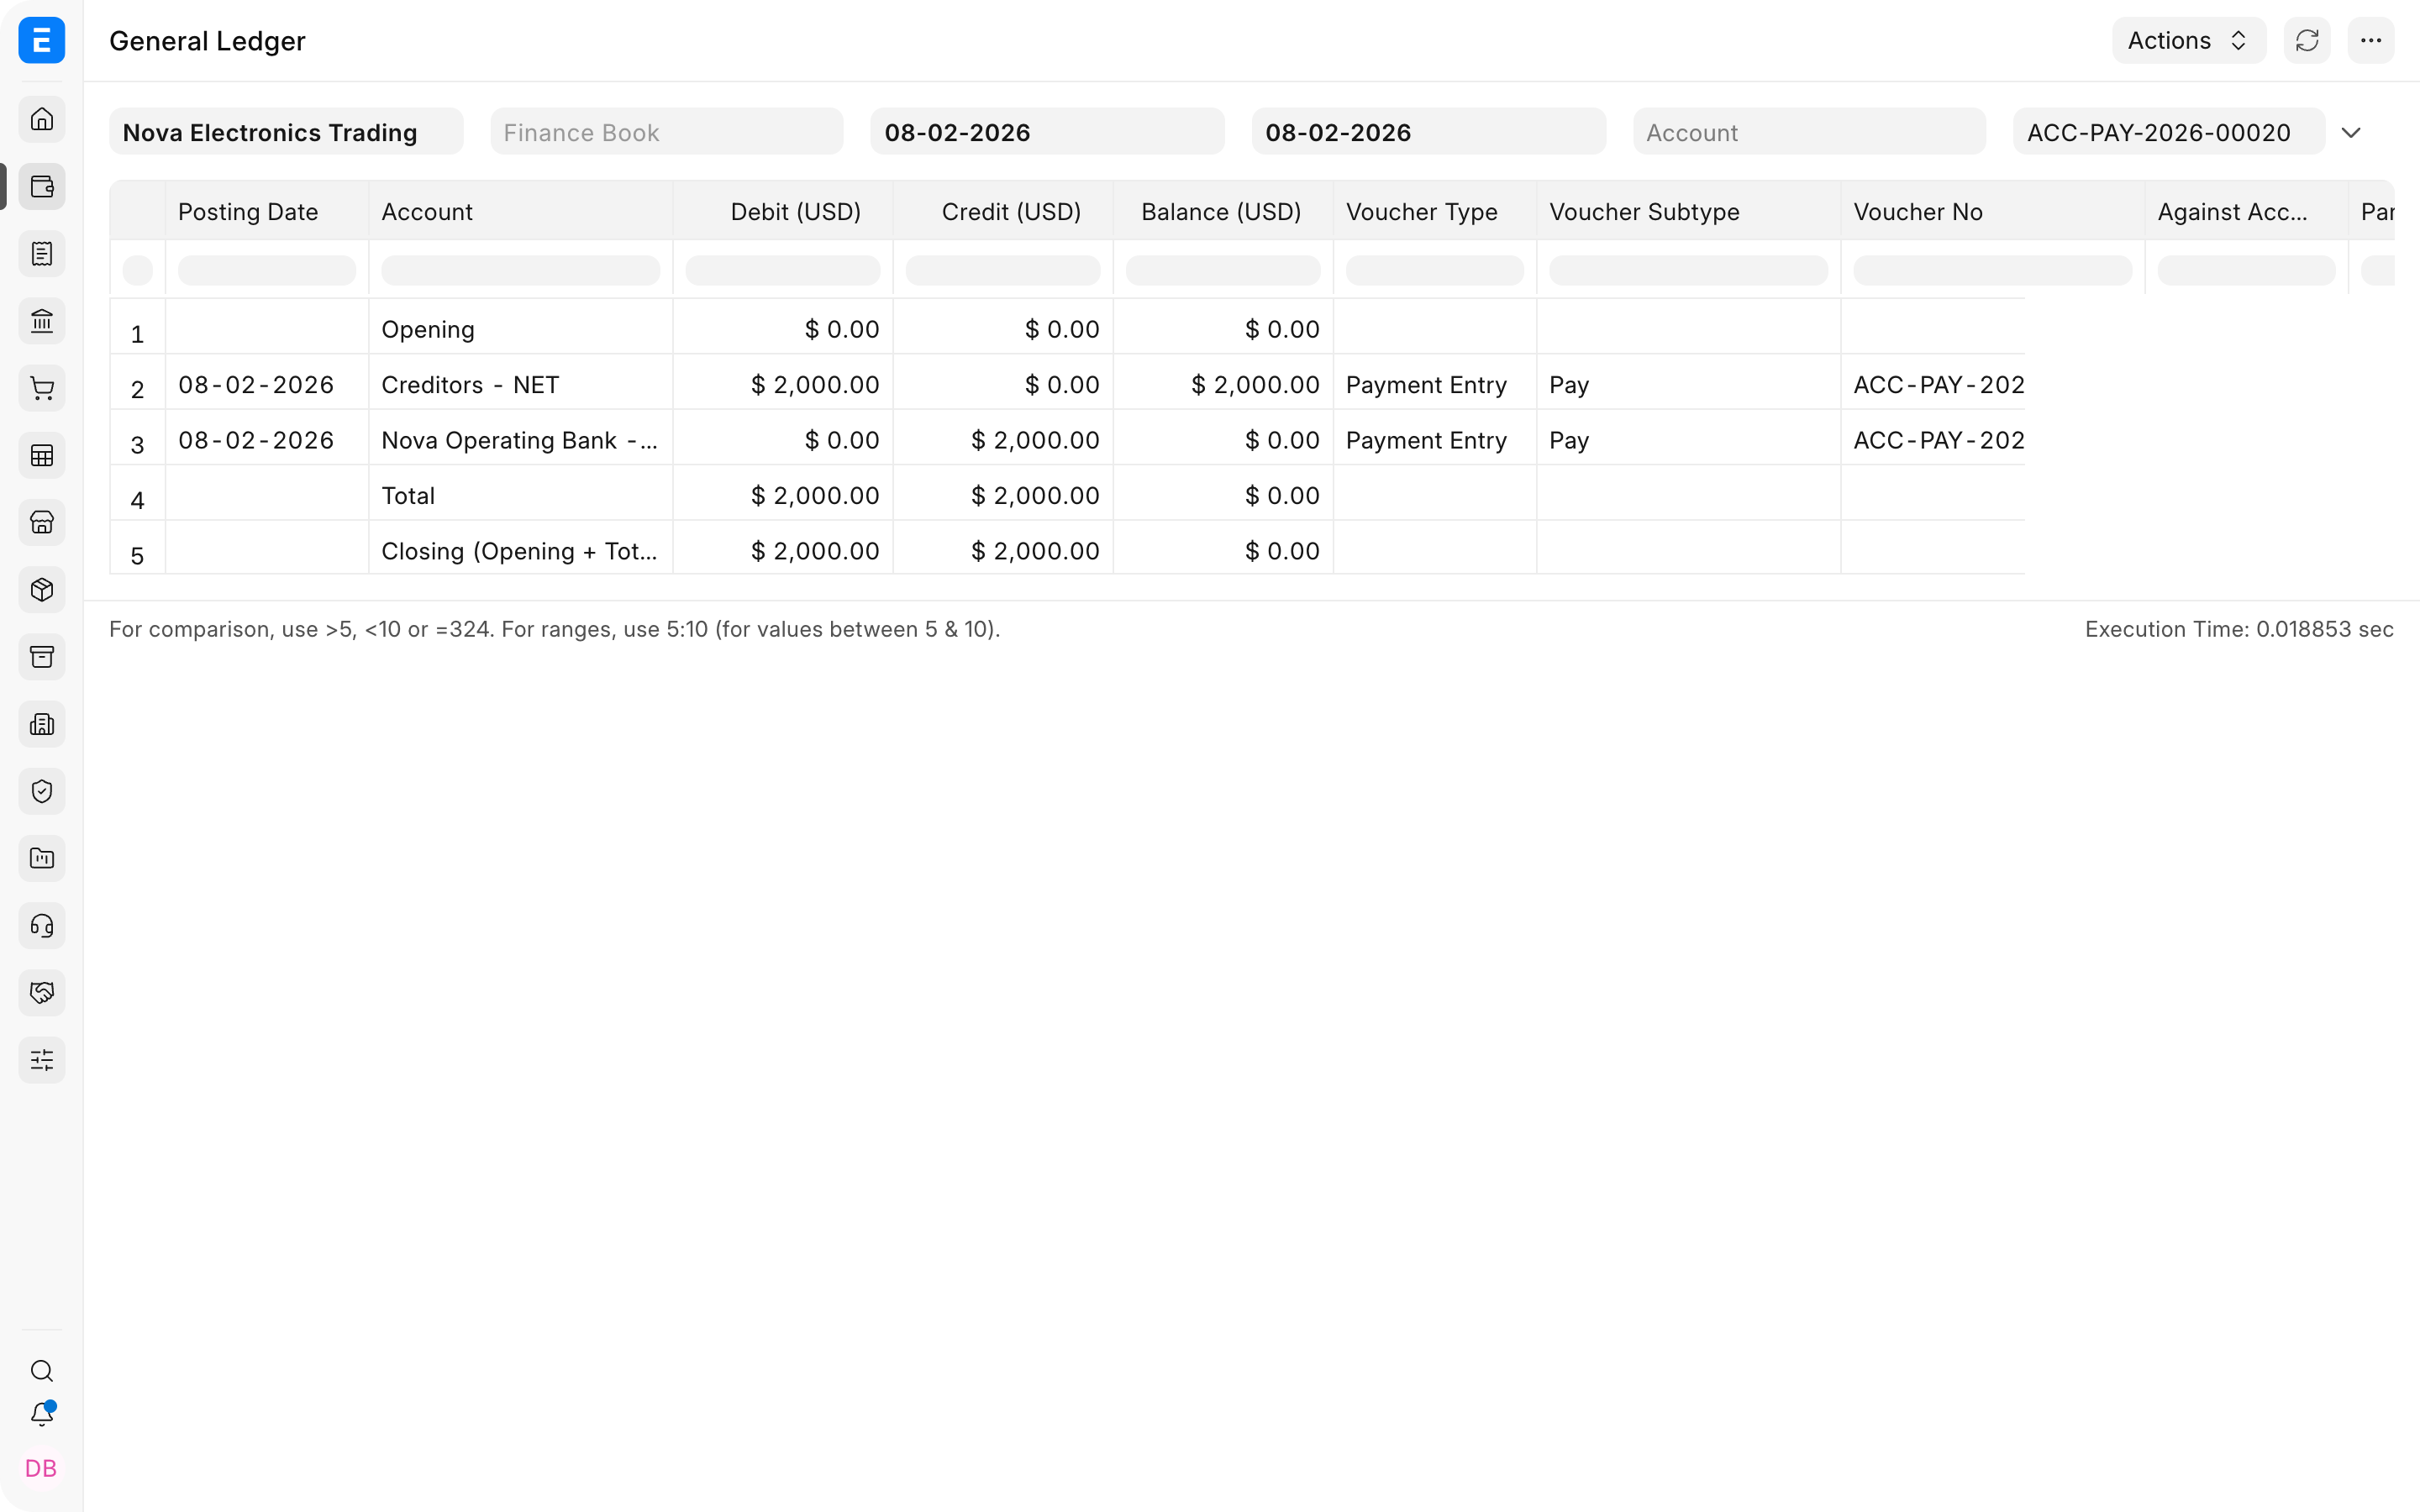
Оплата постачальнику має ту саму основну дію, що й при купівлі складської номенклатури.
| Рахунок | Дебет | Кредит | Пояснення |
|---|---|---|---|
| Кредиторська заборгованість (Кредитори) | 2 000,00 $ | Зобов'язання перед постачальником закривається. | |
| Банк | 2 000,00 $ | Залишок на банківському рахунку зменшується. |
Порівняння двох процесів
| Етап | Закупівля для виробництва чи складу | Закупівля послуги |
|---|---|---|
| Замовлення на купівлю | Не впливає на облік | Не впливає на облік |
| Отримання | Дебет «Запаси в наявності», кредит «Отримані товари, на які не виставлені рахунки» | Зазвичай немає складського надходження чи проводок по запасах |
| Рахунок | Дебет «Отримані товари, на які не виставлені рахунки», кредит «Кредиторська заборгованість» | Дебет вибраного рахунку витрат, кредит «Кредиторська заборгованість» |
| Оплата | Дебет «Кредиторська заборгованість», кредит «Банк» | Дебет «Кредиторська заборгованість», кредит «Банк» |
Якщо рахунок-фактуру на покупку складської номенклатури проводять з увімкненим Оновити запас, ERPNext може поєднати складський ефект прибуткової накладної з ефектом кредиторської заборгованості рахунку-фактури. Спрощена проводка — дебет «Запаси в наявності», кредит «Кредиторська заборгованість». Це зручно для прямих закупівель, але в ланцюжку документів не буде окремої прибуткової накладної.
Якщо рахунок-фактуру на покупку створено напряму, без замовлення на купівлю, він однаково формує звичайні записи в головній книзі. Бракуватиме лише попереднього зобов'язання щодо закупівлі, історії погоджень, відстеження очікуваних поставок і порівняння замовленої, отриманої та виставленої в рахунку кількості.
Часті запитання
Чи впливає проведення замовлення на купівлю на головну книгу?
Ні. Замовлення на купівлю фіксує зобов'язання щодо закупівлі. Воно не створює записів по запасах, витратах, податках, кредиторській заборгованості чи банку.
Навіщо потрібен рахунок «Отримані товари, на які не виставлені рахунки»?
Він покриває різницю в часі між отриманням товару й отриманням рахунку постачальника. Прибуткова накладна його кредитує, а пов'язаний рахунок-фактура на покупку — дебетує. Коли накладні й рахунки збігаються, залишок на цьому рахунку має обнулитися.
Що змінюється, якщо враховано податок на закупівлю?
«Кредиторська заборгованість» кредитується на повну суму рахунку постачальника. Сума закупівлі чи витрат дебетується на звичайний рахунок, а податковий кредит, що підлягає відшкодуванню, — на налаштований рахунок податкових активів. Податок, що не відшкодовується, залежно від налаштувань і місцевих правил може натомість увійти до собівартості номенклатури або до витрат.
Чому на рахунку «Отримані товари, на які не виставлені рахунки» залишається сальдо?
Шукайте прибуткові накладні, за якими ще немає рахунків, рахунки-фактури на покупку, що не посилаються на правильні накладні, розбіжності в кількості чи ціні, повернення і скасування заднім числом. Для звірки різниці використовуйте посилання між прибутковими накладними й рахунками-фактурами на покупку.
Пов'язані теми
- Замовлення на купівлю
- Прибуткова накладна
- Рахунок-фактура на покупку
- Введення платежу
- Головна книга
- Модуль «Закупівлі»
Переклад сторінки «Purchase Cycle Ledger Impact» з документації ERPNext. © Frappe Technologies Pvt. Ltd., ліцензія CC BY-SA 3.0. Переклад — OpenOblik, на тих самих умовах. Переклад машинний, вичитка триває: помітили неточність — напишіть нам.