Кінець серпня в Nova Industries. Відділ продажів каже, що місяць видався вдалим, але фінансова менеджерка бачить на банківському рахунку менше грошей, ніж очікувала. Клієнти ще винні гроші, кілька рахунків постачальників прострочено, і команді потрібно пояснити, які операції сформували ці залишки, перш ніж вирішувати, що стягувати й що оплачувати.
Жоден звіт сам по собі не відповідає на всі ці запитання. Бухгалтерські звіти ERPNext показують ті самі проведені операції з різних боків. Цей посібник допоможе почати з рішення, яке потрібно ухвалити, вибрати потрібний звіт, розібратися на заповненому прикладі й перейти від підсумкової суми до первинного документа.
Починайте із запитання, а не з назви звіту
| Запитання | З чого почати | Чому |
|---|---|---|
| Які саме записи сформували залишок на цьому рахунку? | Головна книга | Показує дебетові й кредитові проводки разом із документами-підставами. |
| Чи збігаються дебетові й кредитові залишки на кінець періоду? | Оборотно-сальдова відомість | Підсумовує початкові залишки, обороти за період і кінцеві залишки за кожним рахунком. |
| Чим організація володіє і що вона винна на певну дату? | Баланс | Показує активи, зобов'язання та власний капітал на певний момент. |
| Чи отримала організація прибуток за період? | Звіт по прибутках і збитках | Зіставляє доходи з витратами за період. |
| Чому грошей стало більше чи менше, навіть якщо організація отримала прибуток? | Рух грошових коштів | Пояснює рух грошей за операційною, інвестиційною та фінансовою діяльністю. |
| За якими рахунками-фактурами клієнтів потрібно нагадати про оплату? | Дебіторська заборгованість | Показує непогашені суми й давність заборгованості за кожним рахунком-фактурою. |
| Які рахунки постачальників оплачувати наступними? | Кредиторська заборгованість | Показує залишки постачальників, терміни оплати й давність заборгованості. |
| Чому рахунок-фактура залишається непогашеним, хоча платіж уже зареєстровано? | Книга платежів | Показує розподіл платежів за рахунками-фактурами, на якому ґрунтуються звіти про заборгованість. |
Огляд кінця місяця в Nova
Фінансова менеджерка не відкриває всі звіти одразу. Вона починає із загального результату, знаходить суму, яку треба пояснити, а потім переходить до детальнішого звіту.
Перевірте, чи збалансовано облік
Почніть з оборотно-сальдової відомості, коли всі рахунки-фактури, платежі, складські операції та коригування за період проведено. Колонки «Початкове (Дт)» і «Початкове (Кт)» показують залишки на початок періоду. «Дебет» і «Кредит» — обороти за вибрані дати. Кінцеві дебет і кредит (колонки «Закриття (Дт)» і «Закриття (Кт)») показують підсумковий залишок.
Підсумки дебету й кредиту мають збігатися, бо кожна проведена бухгалтерська операція формує рівні суми за дебетом і кредитом. Збіг доводить арифметичну рівновагу, але не доводить, що в кожній операції використано правильний рахунок. Щоб з'ясувати, з чого складається підозрілий залишок, скористайтеся головною книгою.
Поясніть рахунок за допомогою головної книги
За період з 13 липня по 13 серпня 2026 року головна книга Nova містить записи рахунків-фактур, складських операцій, податків і банку. Один продаж на $20 000 записано в дебет рахунку «Дебітори» і в кредит рахунку «Продажі». Той самий рахунок-фактура списує $14 500 з кредиту рахунку «Запаси в наявності» та відносить $14 500 у дебет рахунку «Собівартість реалізованих товарів». Ось чому один рахунок-фактура може створити в книзі більше двох рядків.
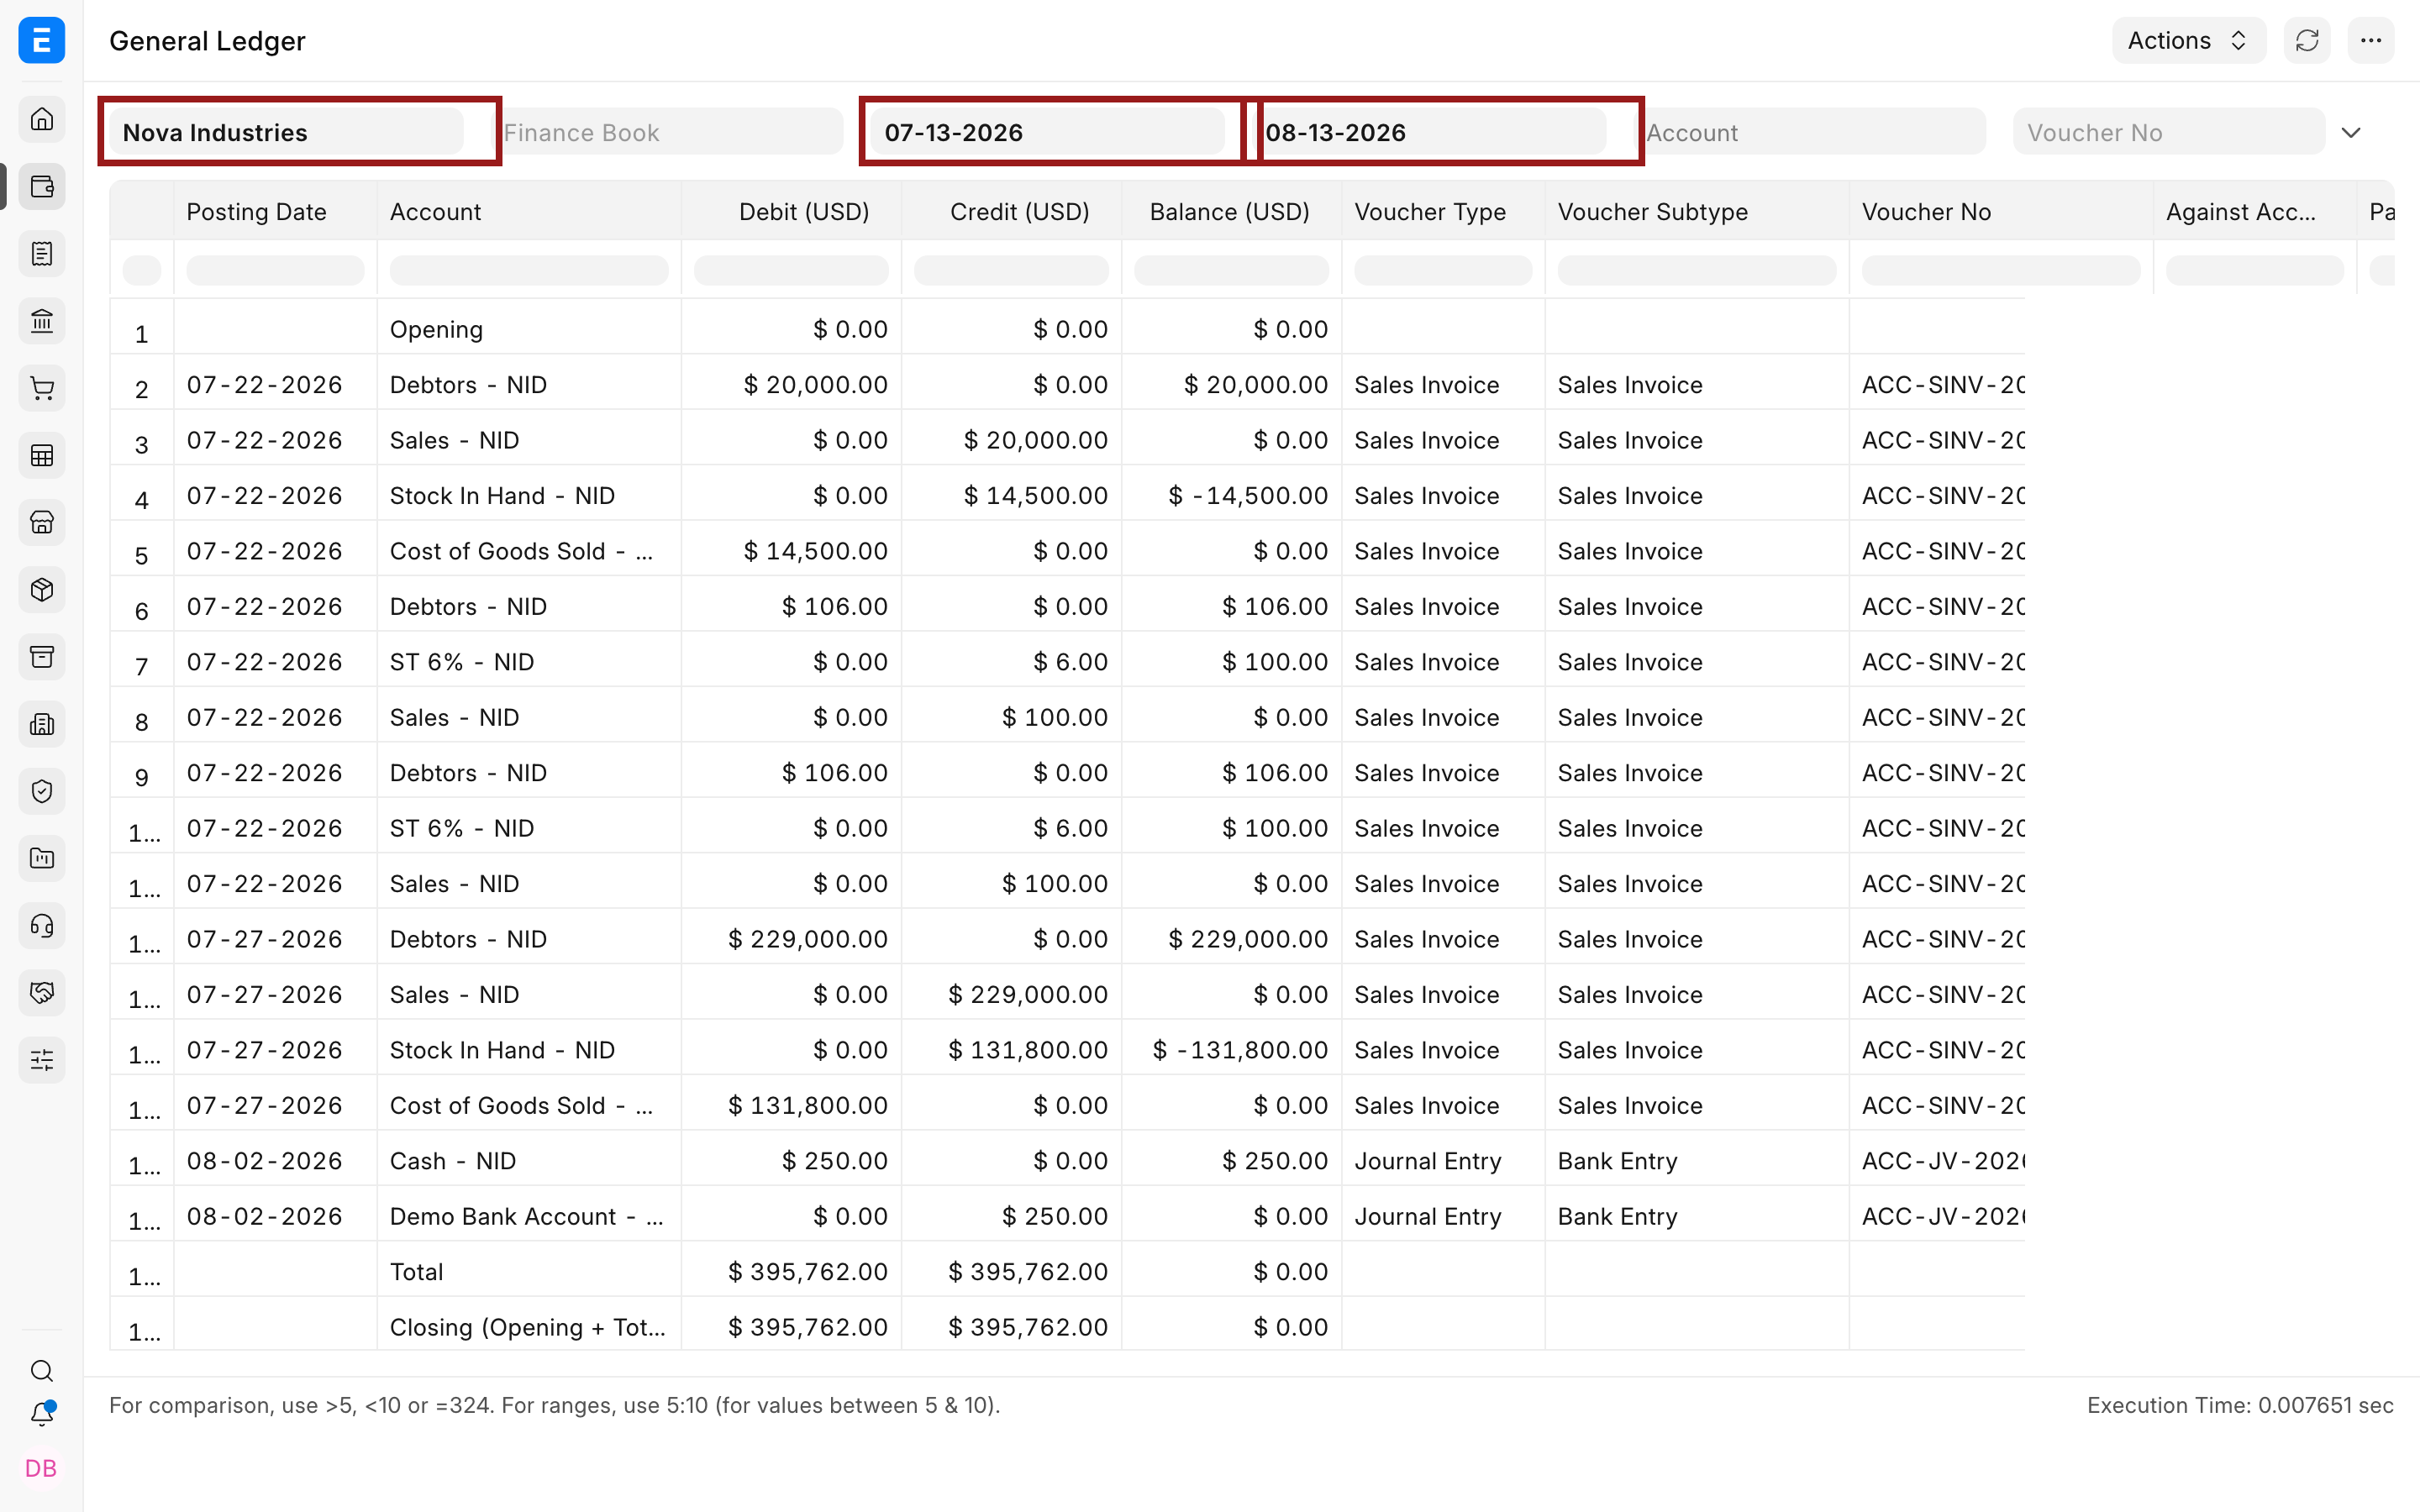
Підсумки звіту: $395 762 за дебетом і $395 762 за кредитом. Це підтверджує рівновагу для вибраного обсягу даних. Щоб розібратися з продажем на $229 000, відкрийте його за полем «Номер документа». Документ пояснює господарську подію, а головна книга — її бухгалтерський наслідок.
Використовуйте головну книгу для доказів і відстеження. Оборотно-сальдову відомість — коли потрібен один кінцевий залишок за кожним рахунком. Якщо вибрати інші організації, дати, фінансові книги, центри витрат, проєкти чи інші виміри обліку, два майже однакові запуски звіту можуть показати різні підсумки.
Вирішіть, що стягувати, за допомогою звіту «Дебіторська заборгованість»
Звіт «Дебіторська заборгованість» Nova показує станом на 13 серпня 2026 року непогашені $249 212 від чотирьох клієнтів. Уся видима сума потрапляє в інтервал давності від 0 до 30 днів. Це підказує фінансовій менеджерці, що рахунки-фактури нещодавні. Але це ще не означає, що вони прострочені: потрібно також зважати на терміни оплати й умови оплати.
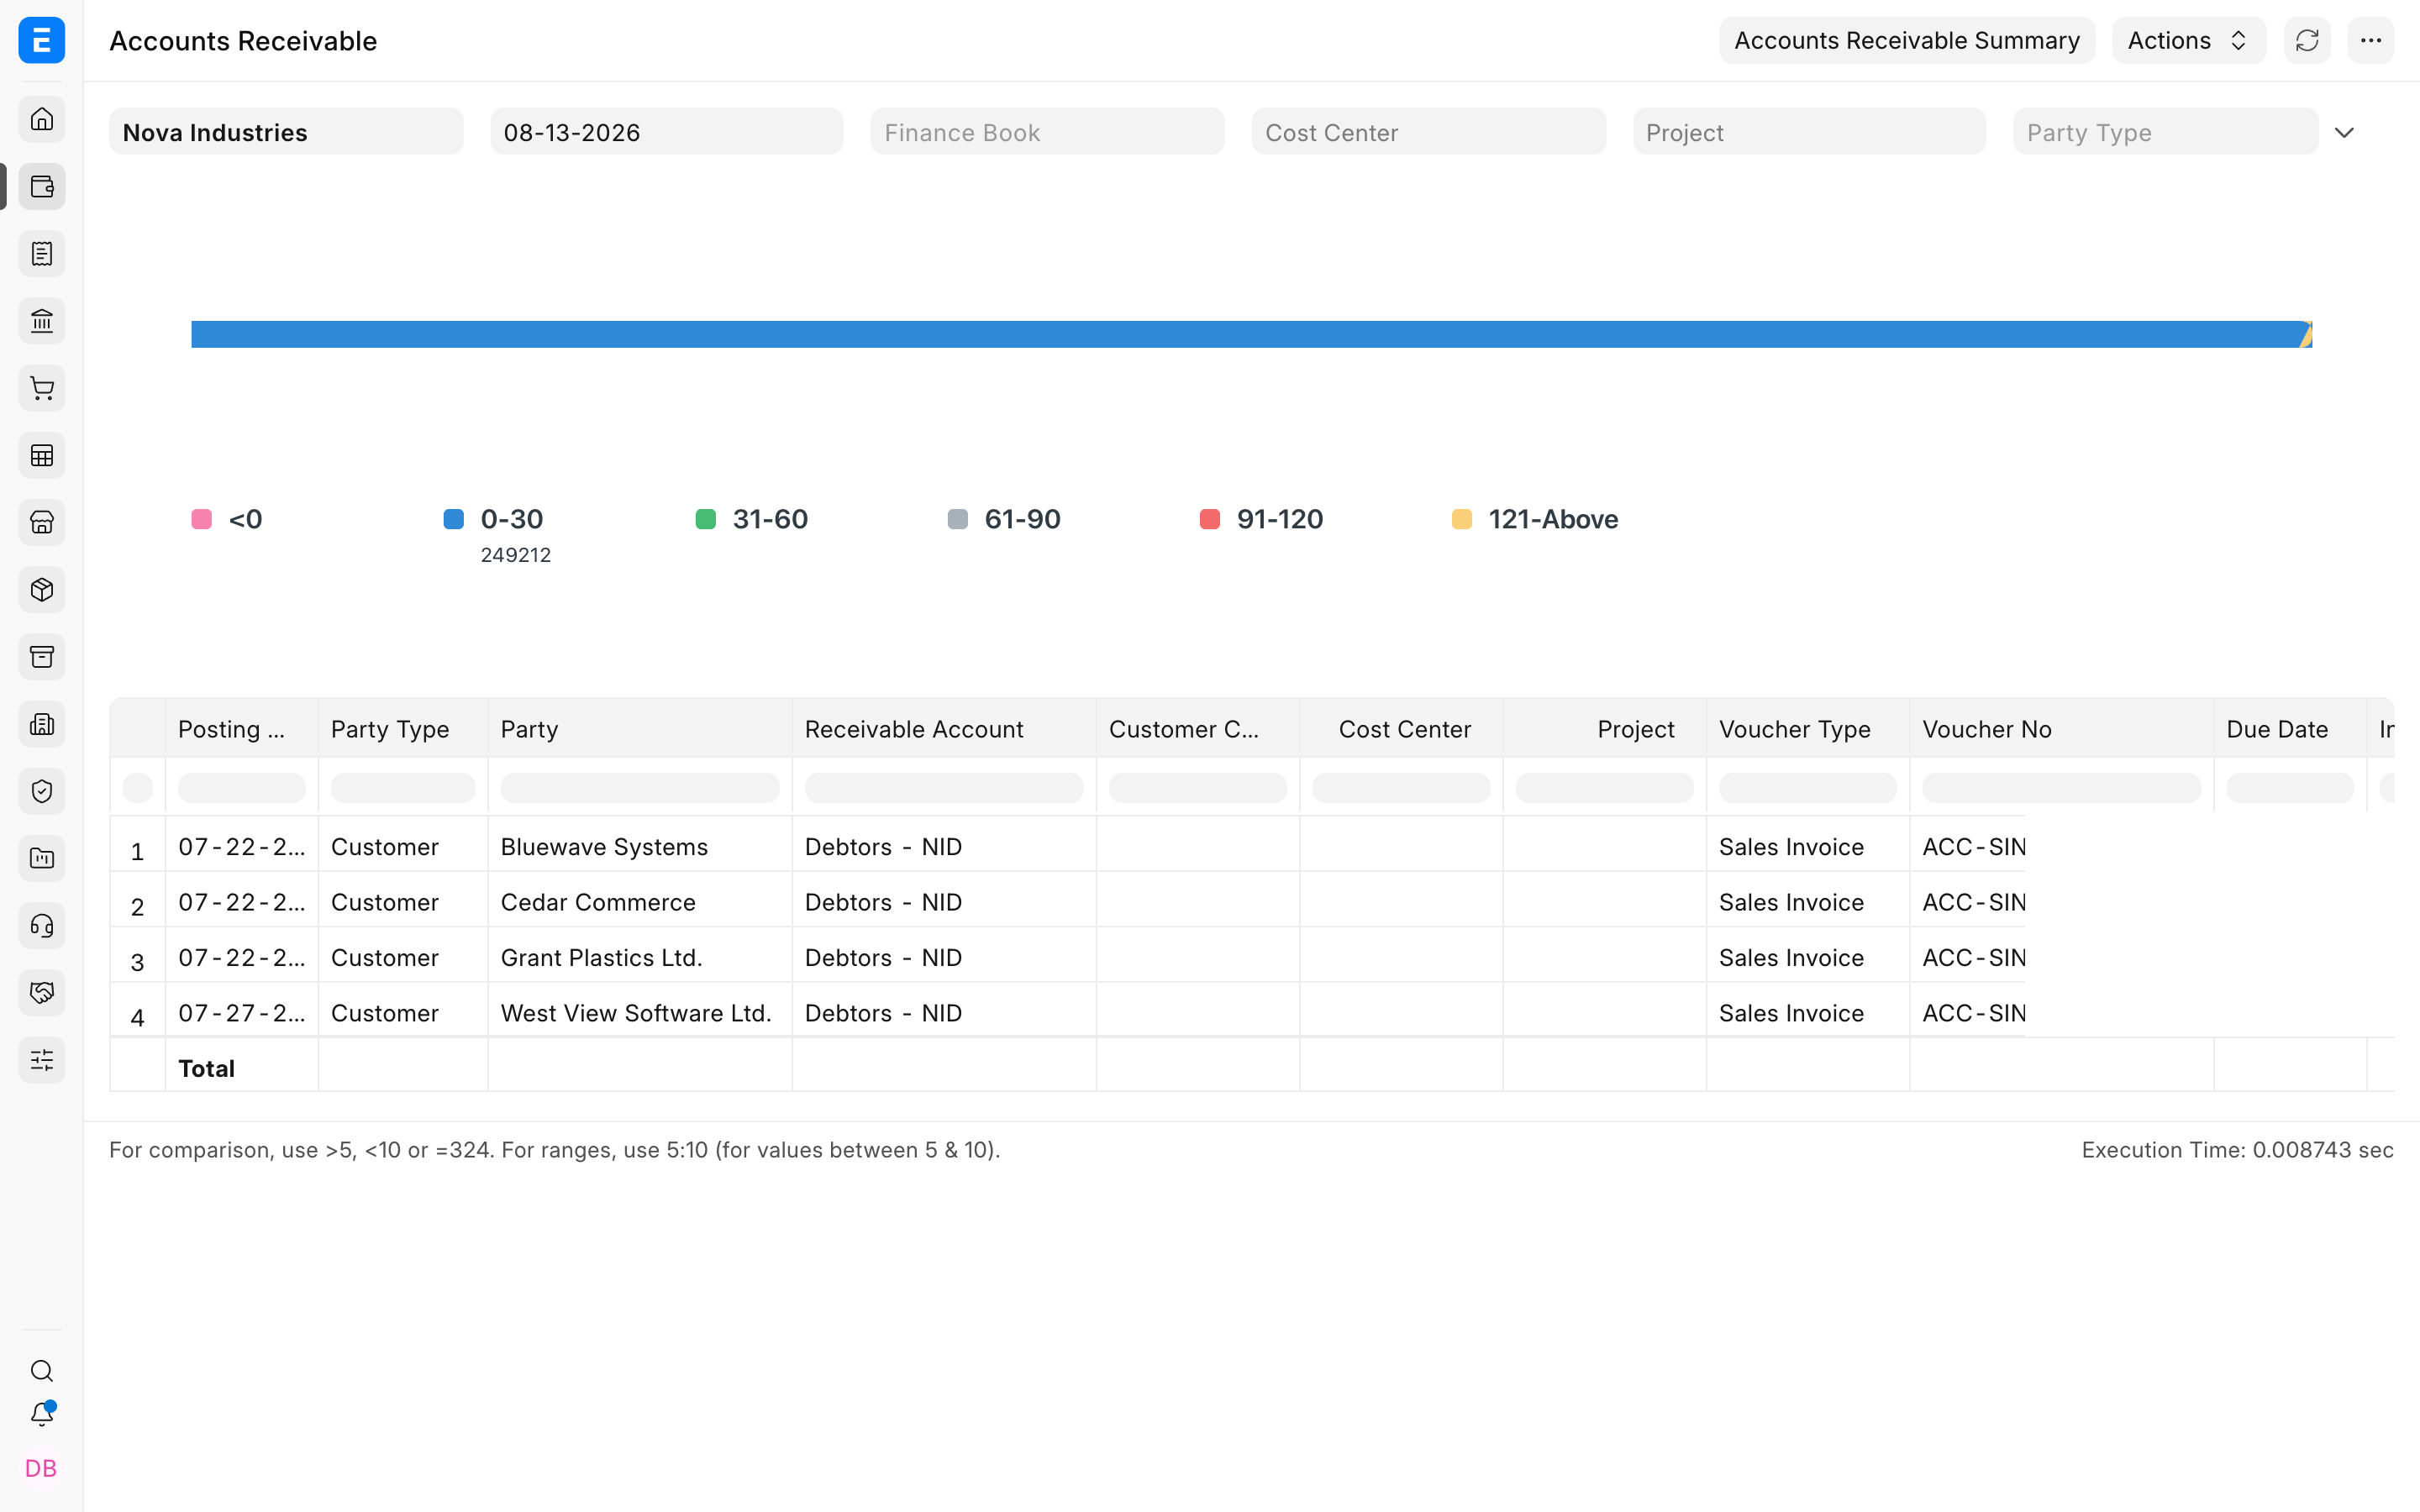
Наступний крок — переглянути кінцеву дату оплати й непогашену суму за кожним рахунком-фактурою. Якщо платіж надійшов, але не розподілений, може знадобитися звірка платежів. Боржнику можна надіслати виписку через процес виписки з рахунків або створити нагадування про сплату.
Для роботи зі стягненням звіт «Дебіторська заборгованість» зручніший за головну книгу, бо в ньому разом зібрано рахунок-фактуру, розподіл платежів, термін оплати й давність заборгованості. Головна книга залишається кращим вибором, коли бухгалтерського аналізу потребує сама сума.
Плануйте оплати постачальникам за допомогою звіту «Кредиторська заборгованість»
Звіт «Кредиторська заборгованість» Nova показує непогашені $184 293 перед Summit Traders Ltd., Zuckerman Security Ltd. і MA Inc. в інтервалі давності понад 121 день. На відміну від свіжої дебіторської заборгованості, ці залишки давні й потребують негайної перевірки.
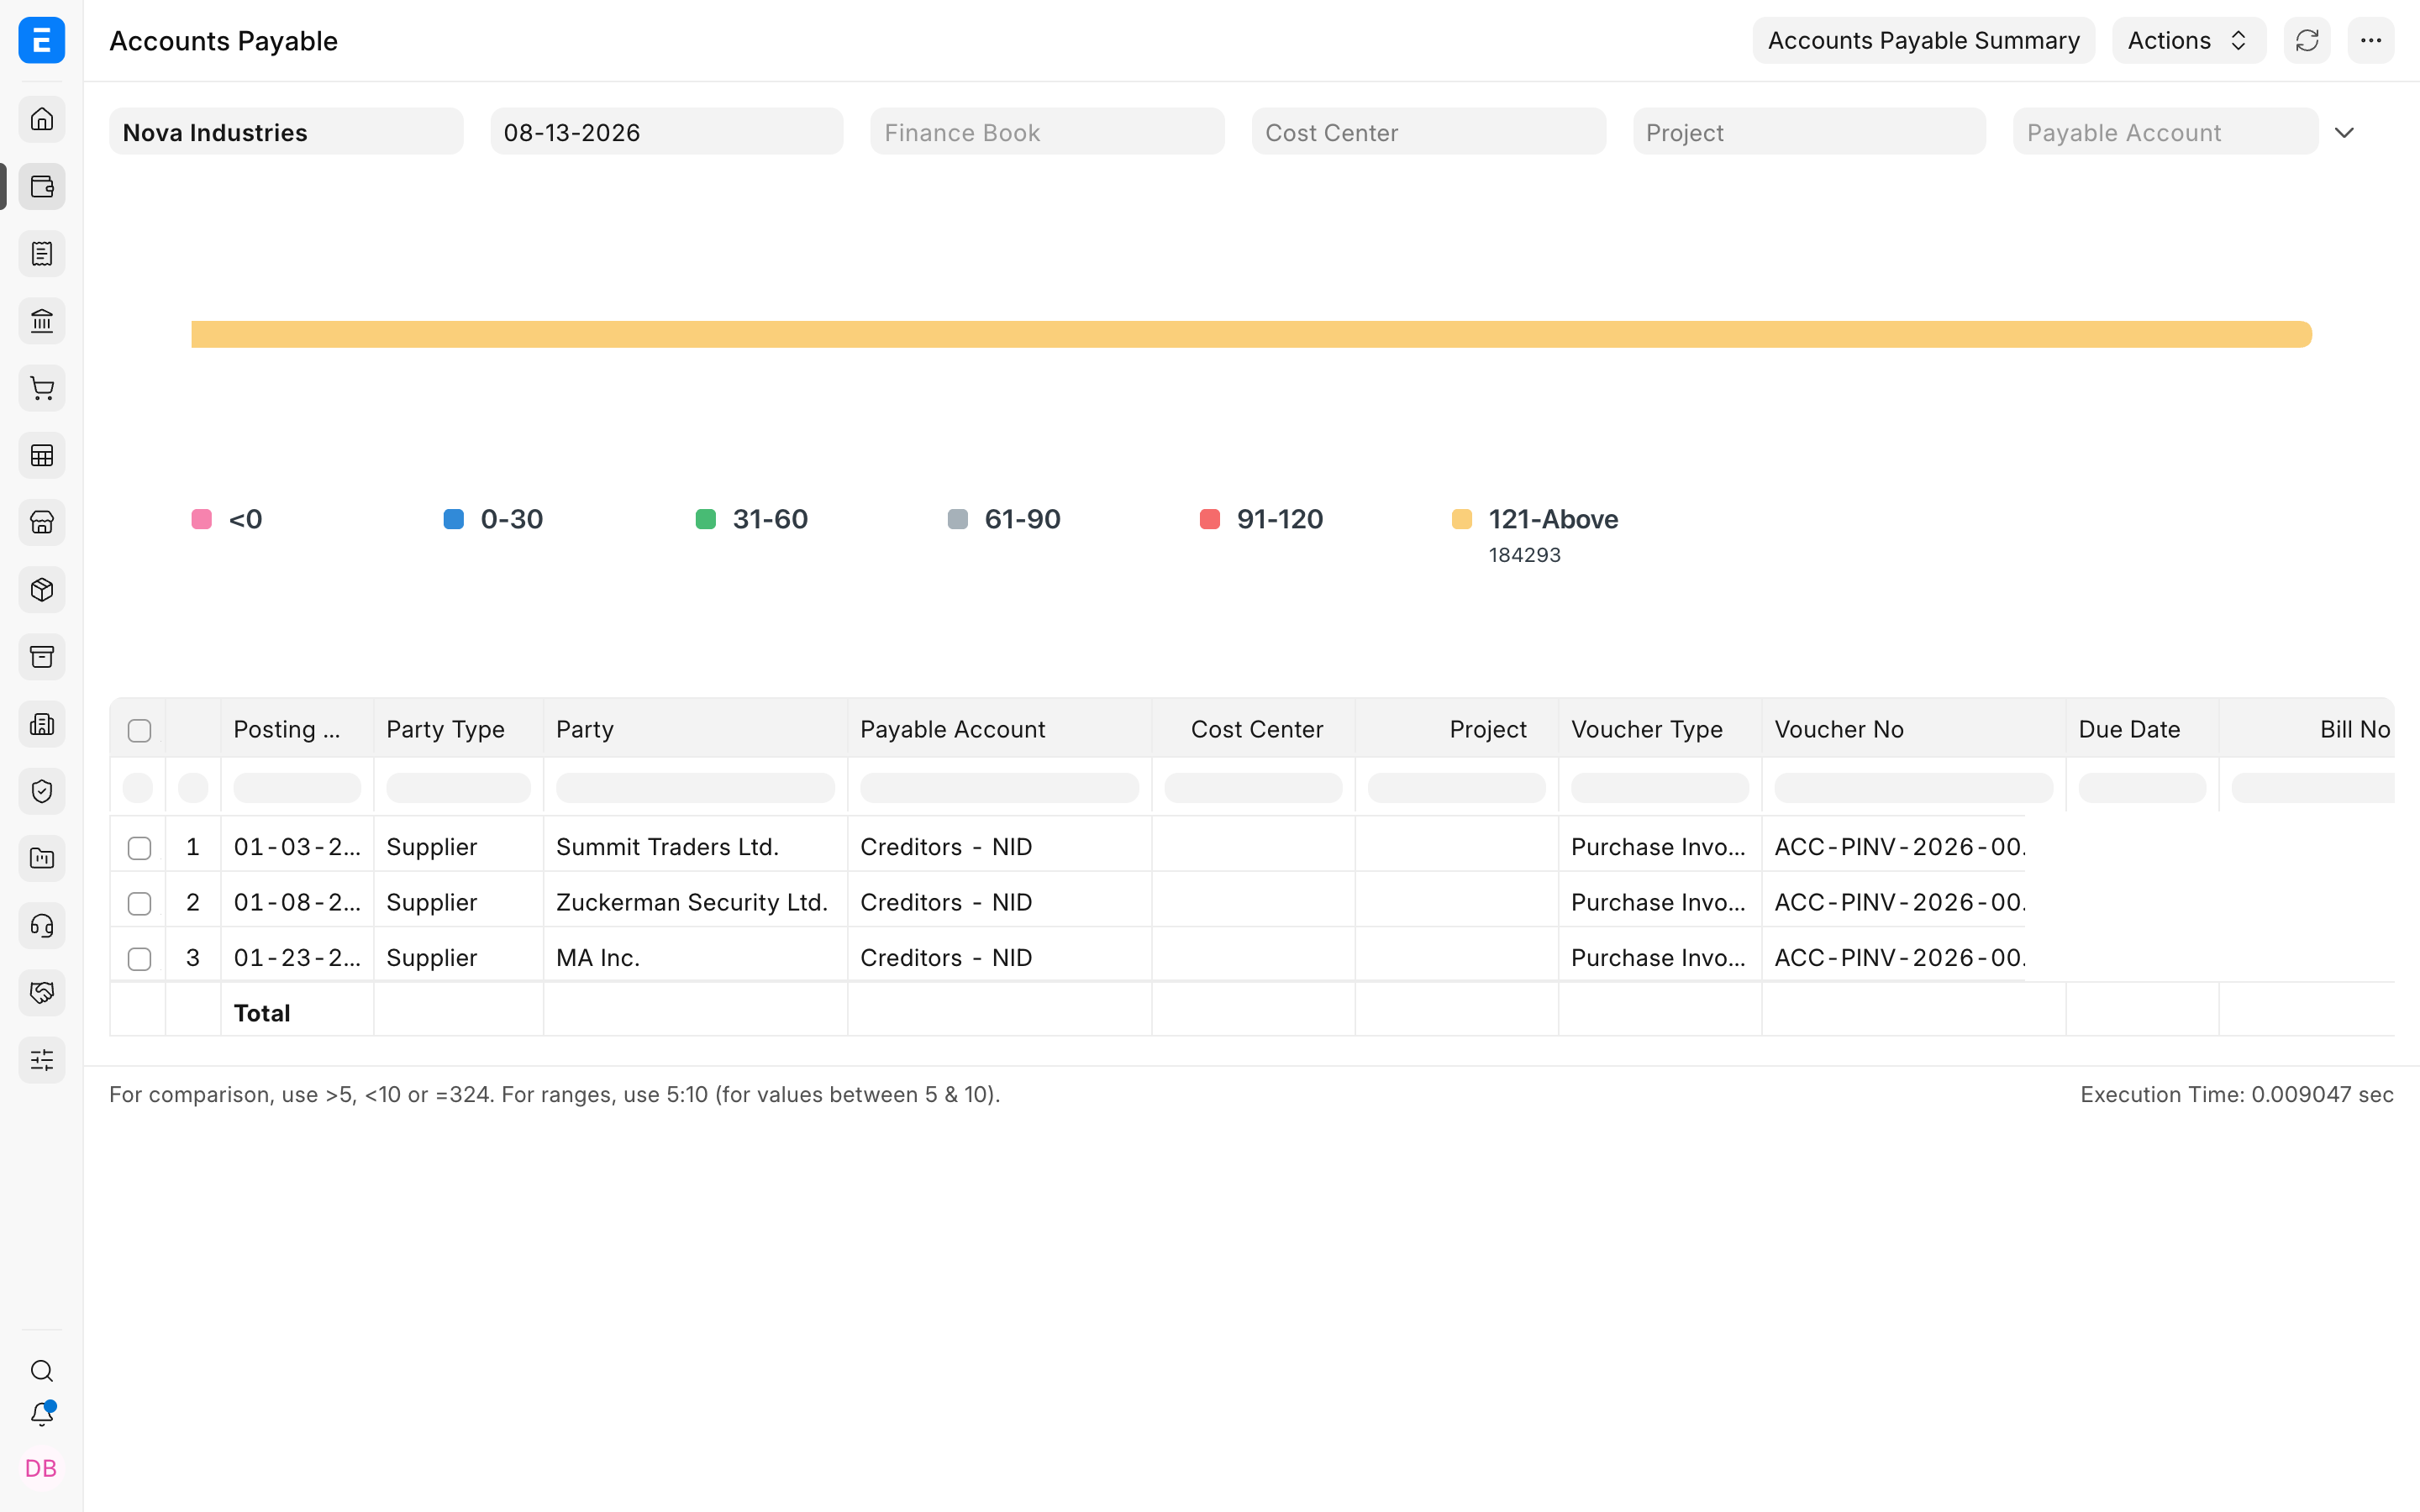
Фінансовій менеджерці слід перевірити, чи рахунки справді не оплачені, чи вони не є предметом спору і чи їх не покриває вже наявний нерозподілений платіж. Підтвердивши залишки, вона може створити введення платежу для звичайного розрахунку або скористатися платіжним дорученням, коли кілька погоджених оплат постачальникам потрібно обробити скоординовано.
Зрозумійте, чому прибуток і гроші відрізняються
Звіт «Рух грошових коштів» Nova показує «Прибуток за рік» $109 440, але «Чистий грошовий потік від операційної діяльності» від'ємний: −$117 866. Найпомітніша причина — зростання дебіторської заборгованості на $316 212. Виручка збільшила прибуток, але значну частину грошей ще не отримано. Зростання кредиторської заборгованості на $184 293 частково компенсує цей тиск, бо Nova ще не розрахувалася з цими постачальниками.
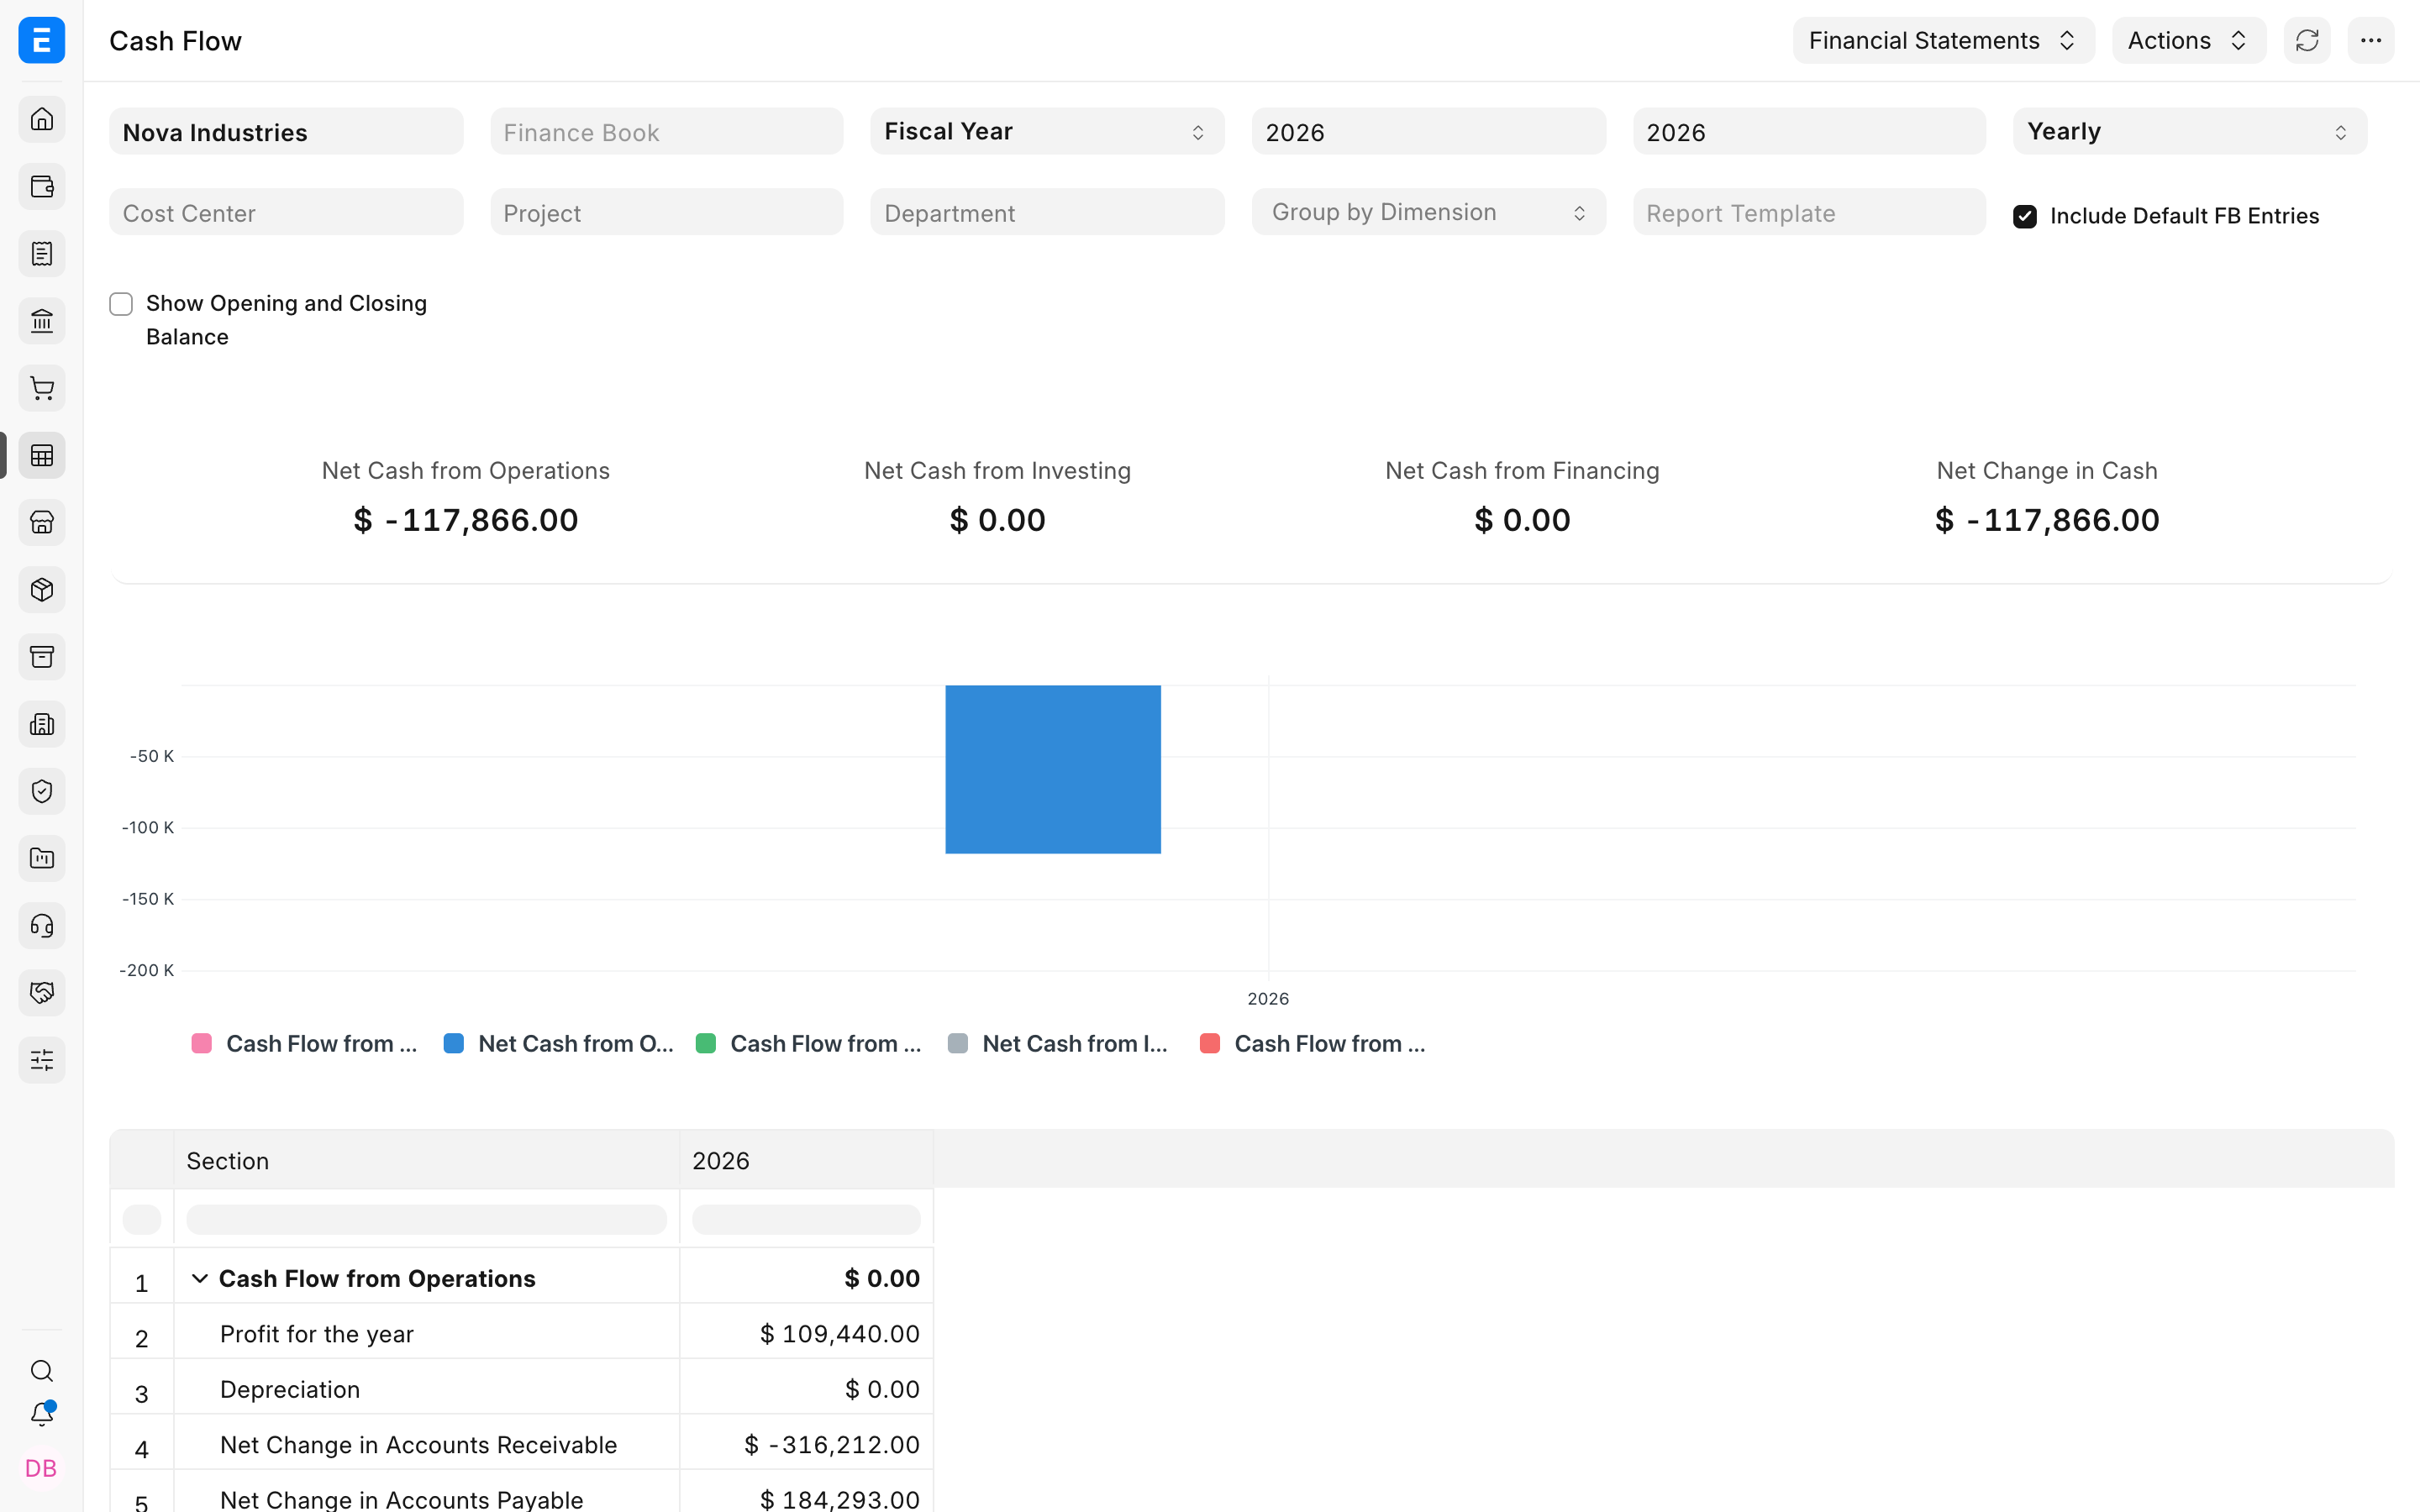
Ось рішення, яке дають змогу ухвалити звіти: прибуток додатний, але перш ніж Nova візьме на себе нові грошові витрати, потрібно покращити стягнення заборгованості. Звіт по прибутках і збитках пояснює, чи заробив бізнес гроші. Звіт про рух грошових коштів пояснює, чому залишок у банку змінився інакше.
Основні фінансові звіти
| Звіт | Період або дата | На що дивитися | Чого він сам по собі не пояснює |
|---|---|---|---|
| Оборотно-сальдова відомість | Звітний період із початковими й кінцевими залишками | Чи збігаються підсумки дебету й кредиту і на яких рахунках є залишки | Господарського змісту кожної операції |
| Баланс | Певний момент часу | Активи, зобов'язання, власний капітал, ліквідність і структура капіталу | Як було отримано прибуток за період |
| Звіт по прибутках і збитках | Період | Доходи, собівартість продажів, операційні витрати й прибуток | Чи надійшли доходи грошима |
| Рух грошових коштів | Період | Рух грошей за операційною, інвестиційною та фінансовою діяльністю | Деталей стягнення чи оплати за окремими рахунками-фактурами |
Застосовуйте фільтри послідовно
| Фільтр | Чому це важливо |
|---|---|
| Організація | Обмежує звіт однією юридичною особою. Для зведеної картини групи використовуйте консолідовану фінансову звітність. |
| Звітні дати або фінансовий рік | Змінює, які операції й залишки потрапляють у результат. |
| Фінансова книга | Включає записи вибраної облікової книги і може пояснити видимі розбіжності між запусками звіту. |
| Центр витрат, проєкт або інший вимір | Показує лише вибраний операційний зріз, а не всю організацію. |
| Валюта подання | Змінює відображені суми, не змінюючи самих записів у книзі. |
| Включати чи виключати записи закриття періоду | Визначає, чи враховуються в поданні закриті залишки доходів і витрат. |
Якщо два звіти, здається, не збігаються, спершу вирівняйте організацію, дати, фінансову книгу, виміри, валюту й параметри закриття періоду. Потім перевірте, чи не показує один звіт обороти за період, а інший — залишок на дату.
Інші корисні бухгалтерські звіти
| Рішення | Звіт |
|---|---|
| Порівняти фактичні витрати з затвердженими лімітами | Звіт по розбіжностях бюджету |
| Переглянути виставлені продажі, закупівлі й колонки податків | Реєстр продаж або Реєстр закупівель |
| Переглянути рух продажів чи закупівель за номенклатурою й періодами | Реєстр за номенклатурою або звіт про динаміку рахунків-фактур |
| Знайти замовлені, відвантажені чи отримані позиції, за якими ще не виставлено рахунок | Звіти «До виставлення рахунку» (To Bill) |
| Порівняти кілька організацій у межах однієї групи | Консолідована фінансова звітність |
Усунення проблем
Оборотно-сальдова відомість і головна книга відрізняються
Запустіть обидва звіти з однаковими організацією, датами, фінансовою книгою, вимірами й параметрами закриття періоду. Оборотно-сальдова відомість розділяє початкові значення, обороти за період і кінцеві значення, а головна книга показує окремі проводки. На те, як відображаються залишки доходів і витрат, можуть також впливати попередні фінансові роки, які не було закрито.
Фінансовий звіт порожній
Переконайтеся, що у вибраній організації й періоді є проведені операції. Прибирайте необов'язкові фільтри фінансової книги й вимірів по одному, оновлюйте звіт і перевірте, що відповідні рахунки мають правильні кореневий тип і тип звіту.
Підсумок правильний, але рахунок неправильний
Збалансований підсумок не виявляє неправильно вибраного рахунку. Відкрийте суму в головній книзі, перегляньте документ-підставу й виправте його через передбачений порядок скасування та внесення змін або через коригування.
Звіт постійно завантажується
Зменште надто великий період чи обсяг фільтрів і запустіть звіт знову. Для великих обсягів даних використовуйте режим підготовленого звіту, якщо він доступний, і дочекайтеся завершення, перш ніж аналізувати чи експортувати результат.
Поширені запитання
Чому прибуткова організація може мати від'ємний грошовий потік?
Прибуток відображає доходи й витрати в момент їх визнання. Рух грошових коштів відображає момент фактичного руху грошей. Продажі з відстроченням оплати можуть збільшити прибуток ще до оплати клієнтами, а неоплачені рахунки постачальників можуть відкласти вибуття грошей.
Які звіти передати аудитору?
Точний пакет залежить від умов перевірки. Типовий початковий набір: оборотно-сальдова відомість, головна книга, баланс, звіт по прибутках і збитках, рух грошових коштів, дебіторська й кредиторська заборгованість, а також первинні документи, що підтверджують суттєві залишки.
Чи змінюють фільтри бухгалтерські записи?
Фільтри звіту змінюють лише те, які записи вибираються і як їх подано. Проведених записів у книзі вони не змінюють.
Чи можна експортувати звіт, не переглянувши його?
ERPNext дає змогу експортувати багато звітів, але спершу перевірте в застосунку організацію, дати, валюту, виміри, групування й підсумки. Експорт так само точно збереже помилково вибраний фільтр, як і правильний.
Пов'язані теми
- Головна книга
- Книга платежів
- Дебіторська та кредиторська заборгованість
- Шаблон фінансового звіту
- Виміри обліку
- Фінансова книга
Переклад сторінки «Accounting Reports» з документації ERPNext. © Frappe Technologies Pvt. Ltd., ліцензія CC BY-SA 3.0. Переклад — OpenOblik, на тих самих умовах. Переклад машинний, вичитка триває: помітили неточність — напишіть нам.