Безперервний облік запасів
За системою безперервного обліку запасів бухгалтерська проводка формується для кожної складської операції. Інакше її роблять з більшими інтервалами, наприклад щомісяця чи щокварталу. Кожен склад пов'язаний із відповідним рахунком.
Коли номенклатура надходить на певний склад, залишок на рахунку цього складу збільшується. Так само, коли номенклатура відвантажується зі складу, відображаються витрати, а залишок на рахунку складу зменшується.
1. Увімкнення безперервного обліку запасів
- Перейдіть:
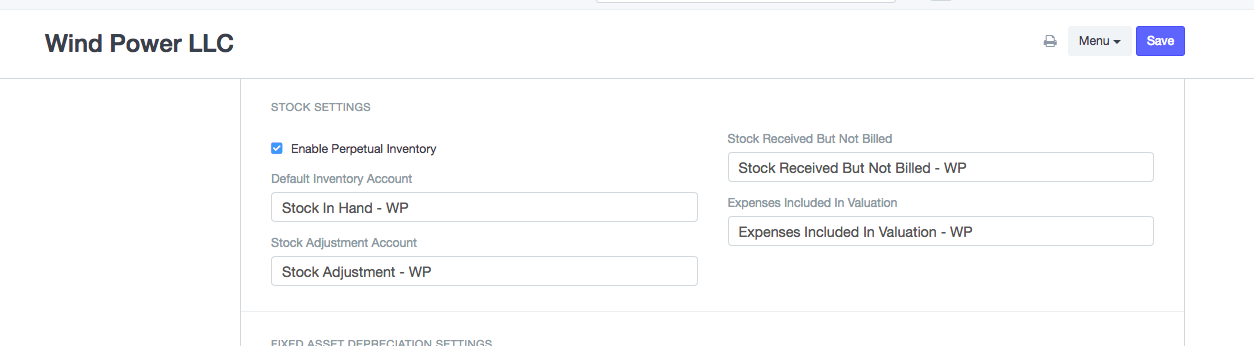
Головна > Бухгалтерія > Організація > Включення перманентної інвентаризації*
Безперервний облік запасів
Зверніть увагу: якщо вимкнути безперервний облік запасів, користувачам доведеться вручну робити проводки, щоб оновлювати фактичний залишок запасів на рахунку «Запаси в наявності» (або в субрахунку). - Налаштуйте для кожної організації такі рахунки за замовчуванням, якщо їх ще не задано. У нових облікових записах ERPNext ці рахунки створюються автоматично.
Рахунок запасів за замовчуванням (актив)
Отримані товари, на які не виставлені рахунки (зобов'язання)
Рахунок коригування запасів (витрати)
Витрати, включені в оцінку запасів (витрати)
Центр витрат - Якщо користувач хоче мати окремий рахунок для кожного складу, створіть рахунок для кожного з них. Перейдіть:
Бухгалтерія > План рахунків > Організація > Розміщення коштів (активи) > Оборотні активи > Активи на складі > Створіть новий рахунок з тією самою назвою, що й склад*
Потім відкрийте склад і пов'яжіть із ним цей рахунок. Це дає змогу фільтрувати й переглядати виписки в розрізі складів. - Для складських операцій записи головної книги робляться на рахунок, заданий у складі. Якщо користувач не задав рахунок для складу, система бере рахунок з батьківського складу. Якщо рахунок не задано й для батьківського складу, система бере рахунок («Рахунок запасів за замовчуванням») з картки організації.
2. Приклад
Припустімо, у вашій організації такий план рахунків і такі склади:
План рахунків:
- Активи (Дт)
- Оборотні активи
- Дебіторська заборгованість
- Дебітори
- Дебіторська заборгованість
- Активи на складі
- Склад матеріалів
- Готова продукція
- Незавершене виробництво
- Податкові активи
- ПДВ
- Оборотні активи
- Зобов'язання (Кт)
- Поточні зобов'язання
- Кредиторська заборгованість
- Кредитори
- Кредиторська заборгованість
- Зобов'язання за запаси
- Отримані товари, на які не виставлені рахунки
- Податкові зобов'язання
- Податок на послуги
- Дохід (Кт)
- Поточні зобов'язання
- Прямий дохід
- Рахунок продажів
- Витрати (Дт)
- Прямі витрати
- Витрати на запаси
- Собівартість реалізованих товарів
- Витрати, включені в оцінку запасів
- Коригування запасів
- Прямі витрати
- Непрямі витрати
- Витрати на доставку
- Митний збір
2.1 Склади та рахунки
- Склад матеріалів
- Незавершене виробництво
- Готова продукція
2.2 Прибуткова накладна
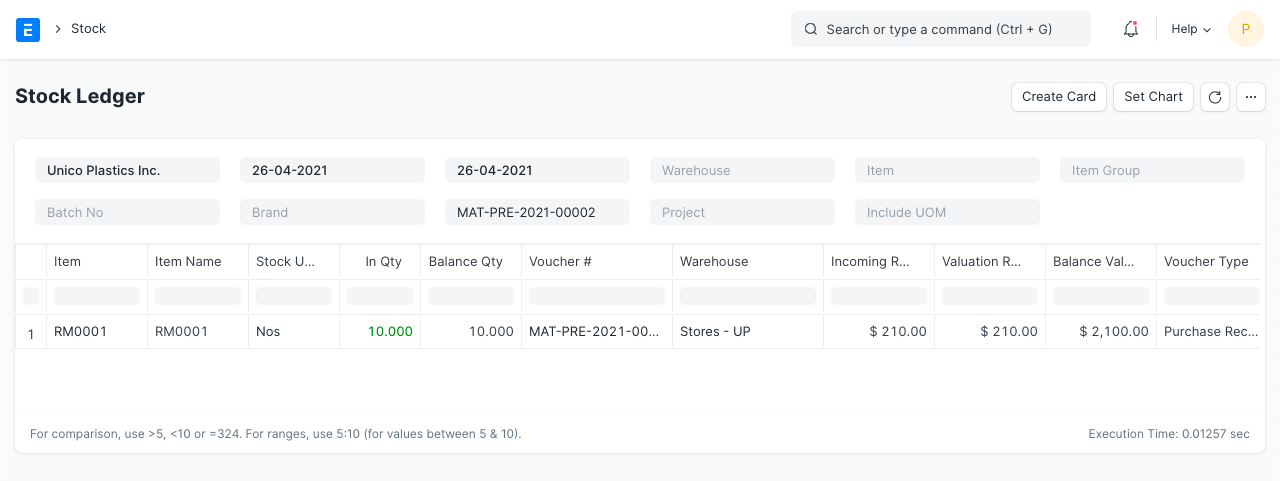
Припустімо, ви купили 10 шт. номенклатури «RM0001» по 200 $ у постачальника «Arcu Vel Quam Fabricators». Дані прибуткової накладної:
Постачальник: Arcu Vel Quam Fabricators
Позиції:
| Номенклатура | Склад | К-сть | Ціна | Сума | Сума за собівартістю |
|---|---|---|---|---|---|
| RM0001 | Склад матеріалів | 10 | 200 | 2000 | 2250 |
Податки:
| Рахунок | Сума | Категорія |
|---|---|---|
| Витрати на доставку | 100 | Разом і оцінка |
| ПДВ (10%) | 200 | Разом |
| Митний збір | 150 | Оцінка |
Картка складського обліку
Головна книга
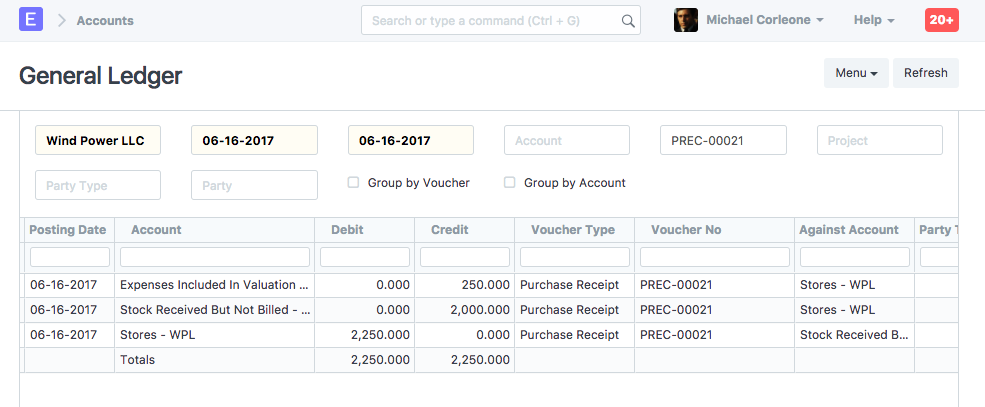
Оскільки залишок запасів збільшується через прибуткову накладну, дебетується рахунок «Склад матеріалів», а кредитується тимчасовий рахунок «Отримані товари, на які не виставлені рахунки» — так дотримується принцип подвійного запису. Водночас на рахунки з категорією «Оцінка» або «Разом і оцінка» в таблиці податків і зборів відображаються від'ємні витрати на суму, включену в оцінку, щоб уникнути подвійного відображення витрат.
2.3 Рахунок-фактура на покупку
Отримавши рахунок від постачальника за цією прибутковою накладною, ви створюєте рахунок-фактуру на покупку. Записи головної книги такі:
Головна книга
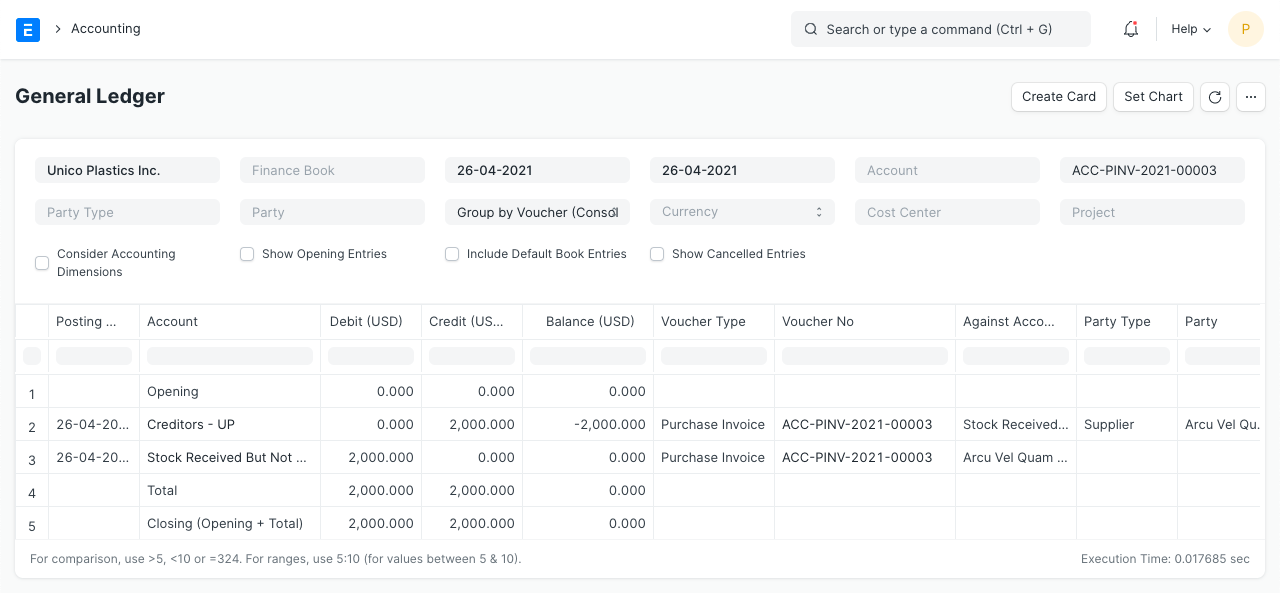
Тут дебетується рахунок «Отримані товари, на які не виставлені рахунки», і це
закриває вплив прибуткової накладної.
2.4 Видаткова накладна
Припустімо, у вас є замовлення від «Utah Automation Services» на відвантаження 5 шт. номенклатури «RM0001» по 300 $. Дані видаткової накладної:
Клієнт: Utah Automation Services
Позиції:
| Номенклатура | Склад | К-сть | Ціна | Сума |
|---|---|---|---|---|
| RM0001 | Склад матеріалів | 5 | 300 | 1500 |
Податки:
| Рахунок | Сума |
|---|---|
| Податок на послуги | 150 |
| ПДВ | 100 |
Картка складського обліку
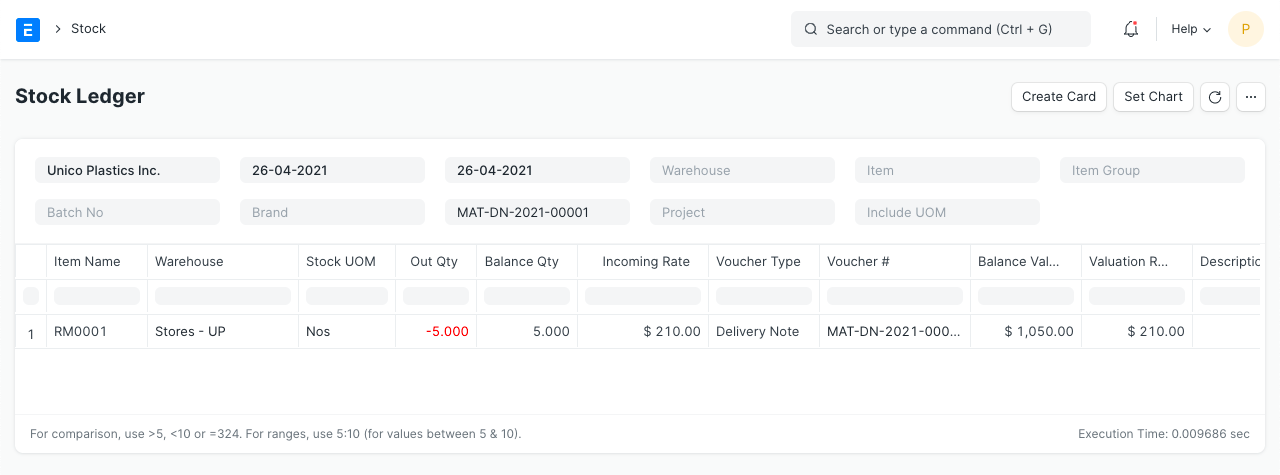
Головна книга
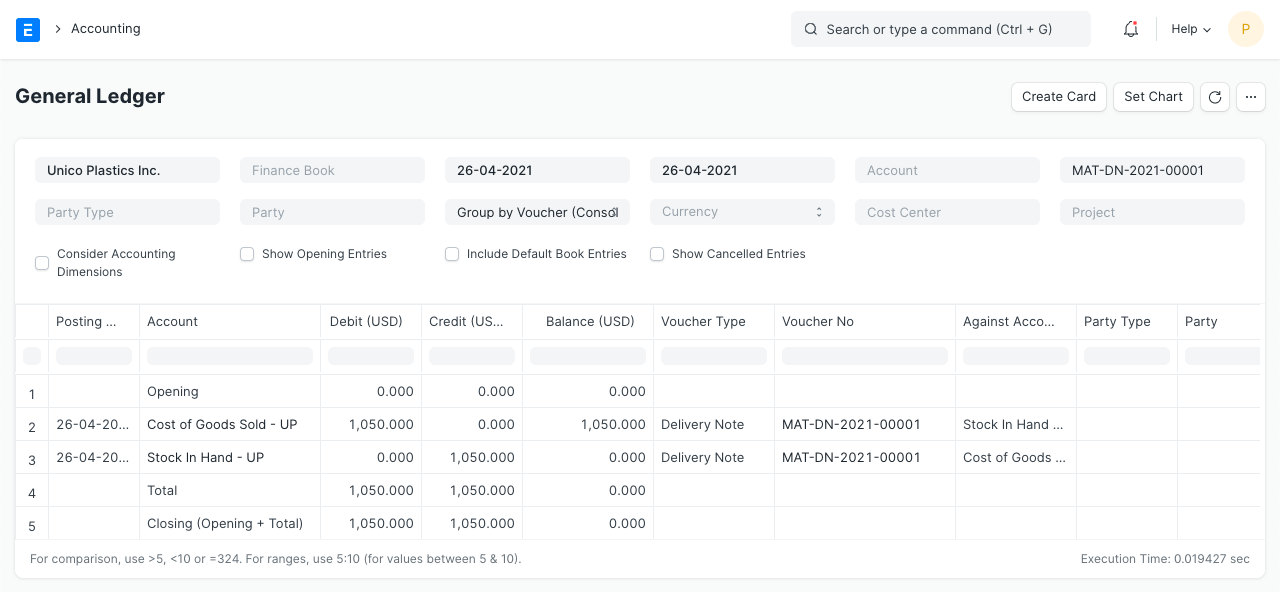
Оскільки номенклатура відвантажується зі складу «Склад матеріалів», рахунок «Склад матеріалів» кредитується, а
на таку саму суму дебетується рахунок витрат «Собівартість реалізованих товарів».
Сума дебету/кредиту дорівнює загальній собівартості (вартості закупівлі)
проданої номенклатури. А собівартість розраховується за вибраним
методом оцінки (ФІФО / середньозважена собівартість) або за фактичною вартістю номенклатури із серійними номерами.
У цьому прикладі методом оцінки вибрано ФІФО.
2.5 Рахунок-фактура з оновленням запасів
Припустімо, ви не створювали видаткову накладну за цим замовленням, а натомість
одразу створили рахунок-фактуру з параметром «Оновити запас». Дані
рахунку-фактури такі самі, як у видатковій накладній вище.
Картка складського обліку
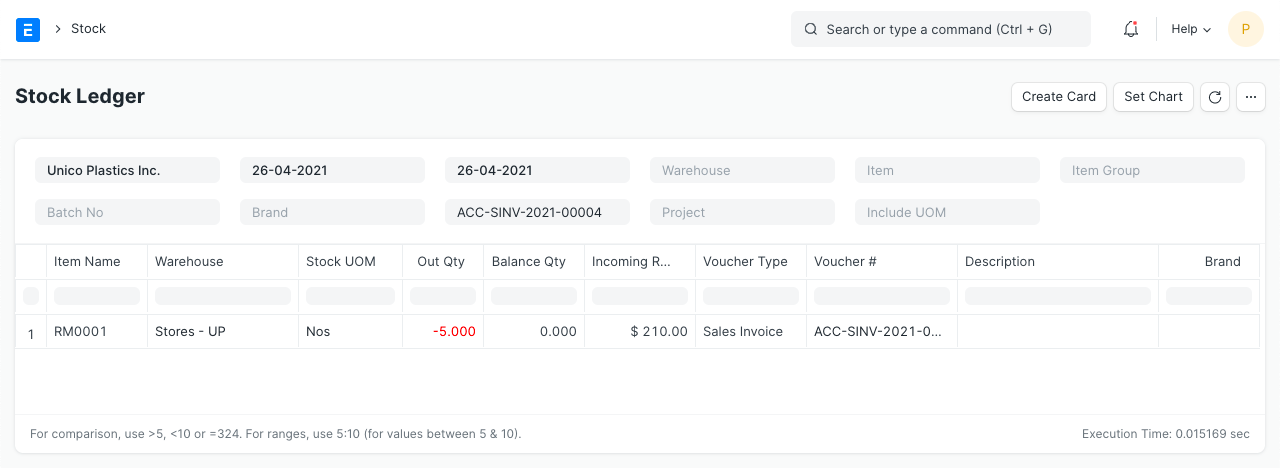
Головна книга
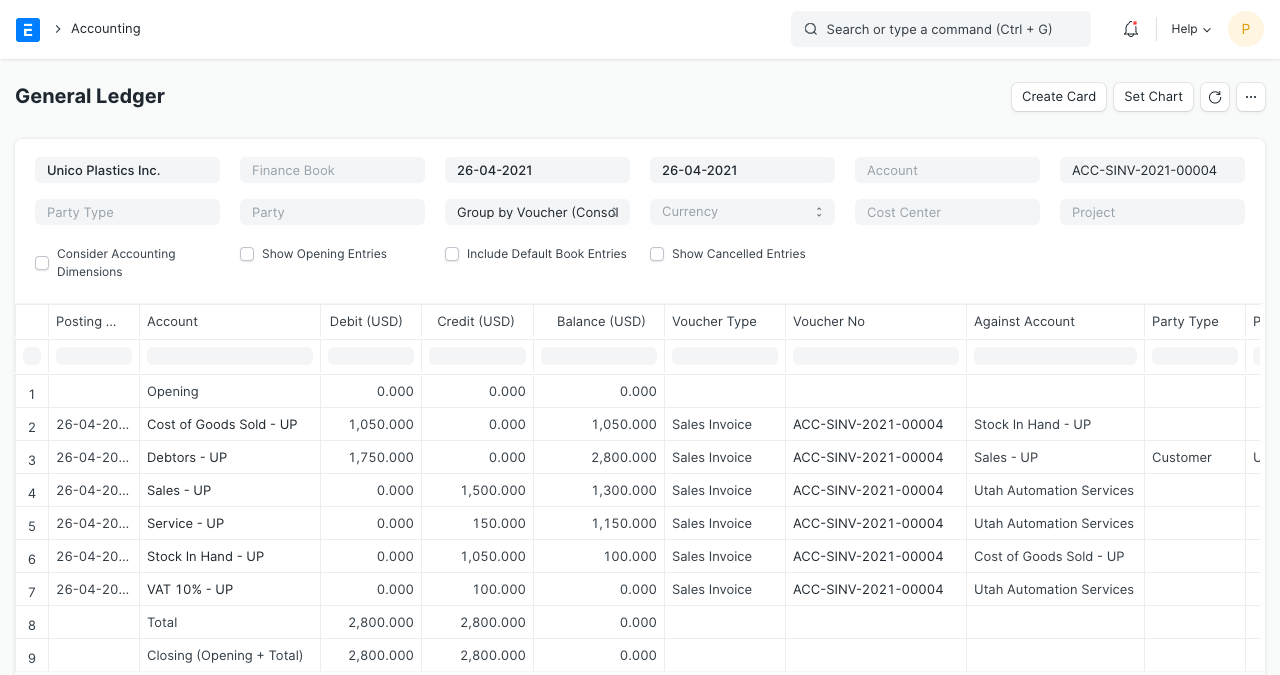
Тут, крім звичайних проводок рахунку-фактури, на суму собівартості змінюються також рахунки «Склад матеріалів» і «Собівартість
реалізованих товарів».
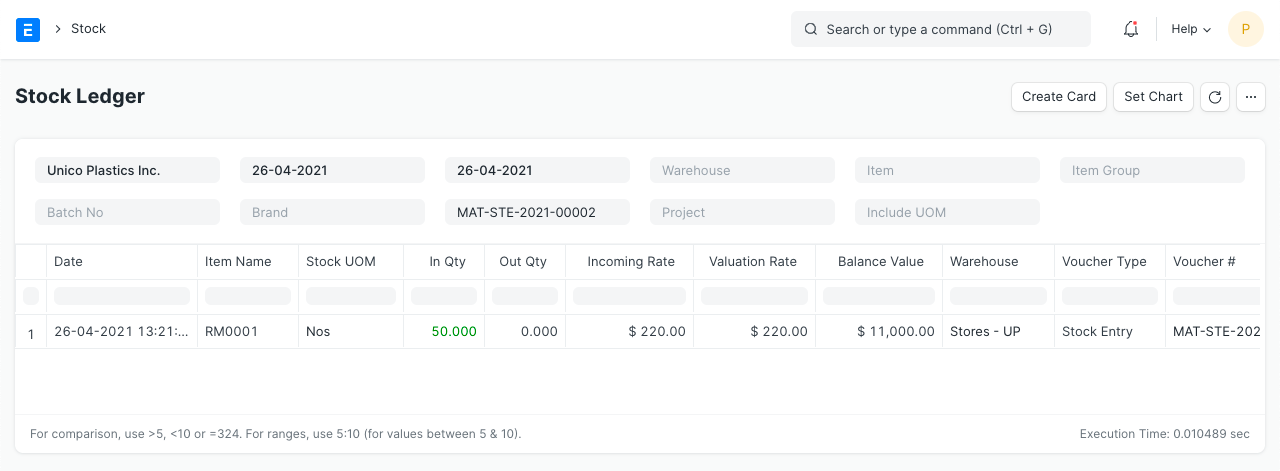
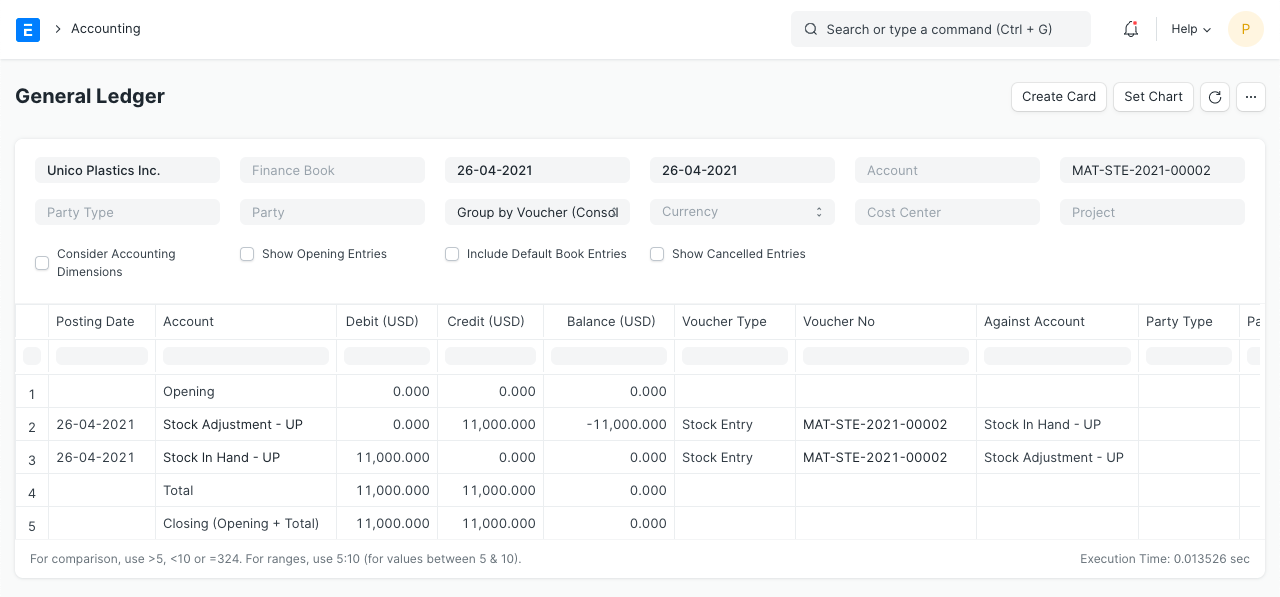
2.6 Рух ТМЦ (надходження матеріалів)
Позиції:
| Номенклатура | Цільовий склад | К-сть | Ціна | Сума |
|---|---|---|---|---|
| RM0001 | Склад матеріалів | 50 | 220 | 11000 |
Картка складського обліку
Головна книга
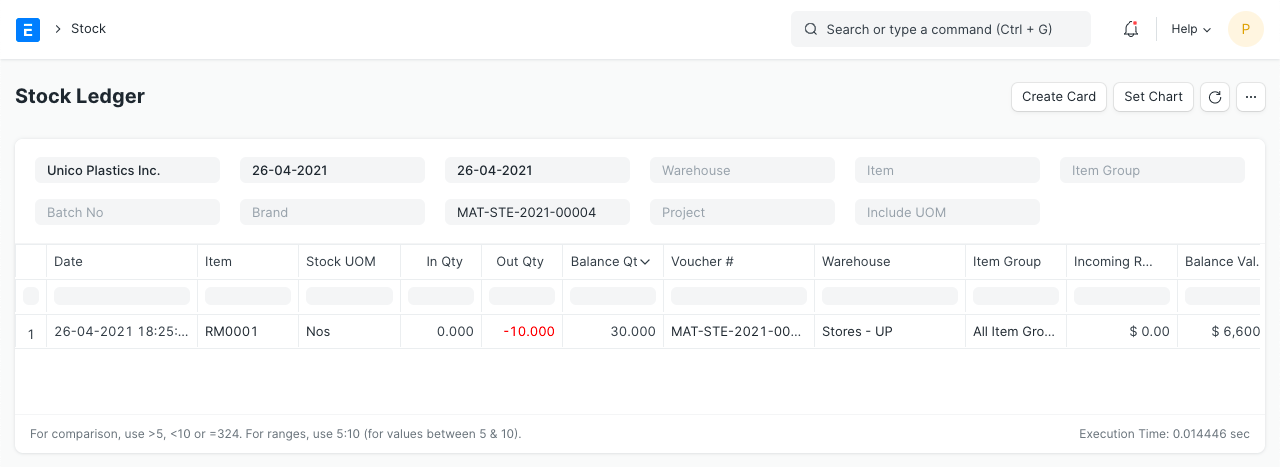
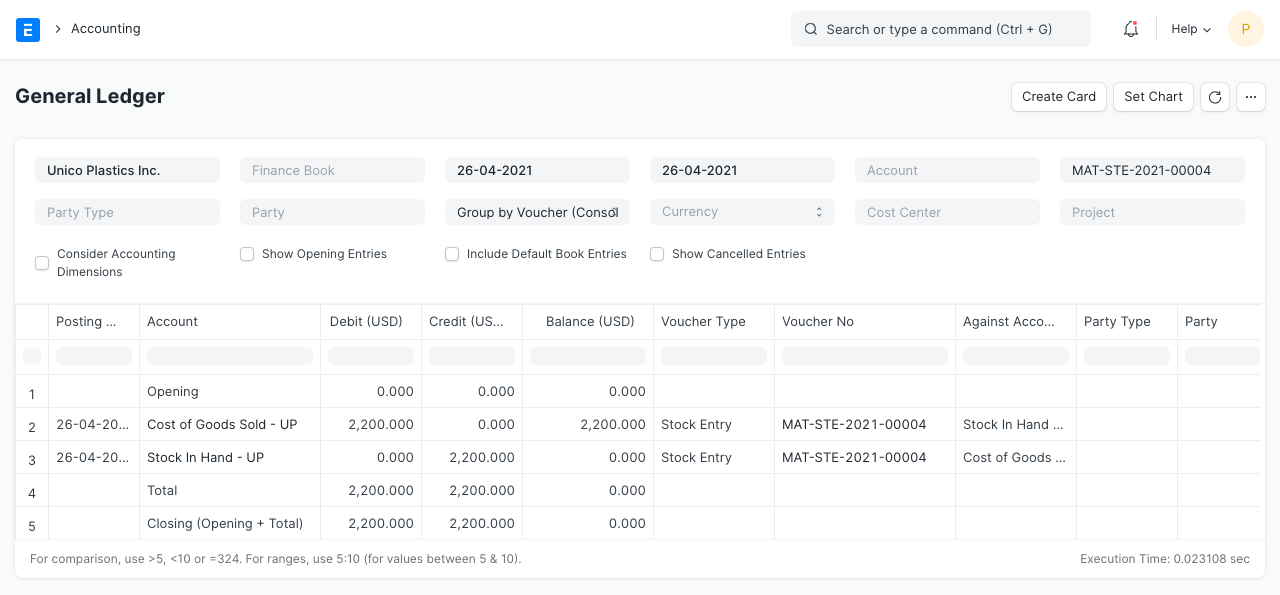
2.7 Рух ТМЦ (видача матеріалів)
Позиції:
| Номенклатура | Склад-відправник | К-сть | Ціна | Сума |
|---|---|---|---|---|
| RM0001 | Склад матеріалів | 10 | 220 | 2200 |
Картка складського обліку
Головна книга
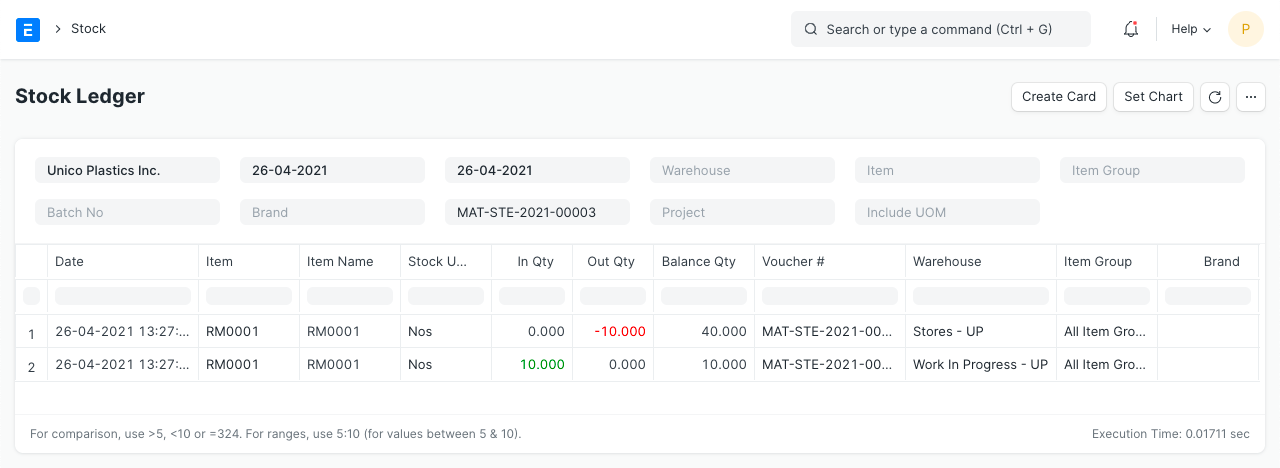
2.8 Рух ТМЦ (переміщення матеріалів)
Позиції:
| Номенклатура | Склад-відправник | Цільовий склад | К-сть | Ціна | Сума |
|---|---|---|---|---|---|
| RM0001 | Склад матеріалів | Незавершене виробництво | 10 | 220 | 2200 |
Картка складського обліку
Головна книга
3. Пов'язані теми
Переклад сторінки «Perpetual Inventory» з документації ERPNext. © Frappe Technologies Pvt. Ltd., ліцензія CC BY-SA 3.0. Переклад — OpenOblik, на тих самих умовах. Переклад машинний, вичитка триває: помітили неточність — напишіть нам.