Коригування на суму утриманого податку
Буває, що клієнт сплачує менше, ніж зазначено в рахунку-фактурі, бо утримує частину суми як податок біля джерела виплати. Ви можете відобразити надходження на банківський рахунок і утриману суму в одному введенні платежу, закривши при цьому всю заборгованість за рахунком-фактурою.
Візьмімо Nova Industries — виробника й дистриб'ютора електроніки. Northstar Retail має рахунок-фактуру на $699. Клієнт сплачує $664.05 і утримує $34.95, тобто 5%. В обліку це виглядає так:
| Проводка | Дебет | Кредит |
|---|---|---|
| Банк | $664.05 | |
| Утриманий податок до відшкодування | $34.95 | |
| Заборгованість клієнта | $699.00 |
Рахунок-фактура клієнта закривається на $699, хоча на банківський рахунок надходить лише $664.05.
Перш ніж почати
Переконайтеся, що клієнт справді утримав податок, і отримайте підтвердну довідку чи платіжне повідомлення, яких вимагає ваша юрисдикція. Не можна вважати несплачену різницю утриманням лише для того, щоб закрити рахунок-фактуру.
Підготуйте:
- Проведений рахунок-фактуру (продаж) із непогашеною сумою.
- Суму, яку клієнт переказав на банківський рахунок.
- Підтверджену суму утримання.
- Відповідний рахунок активів у плані рахунків, наприклад «Утриманий податок до відшкодування».
- Центр витрат, потрібний для рядка коригування.
На цьому рахунку обліковується податковий кредит, який очікується від податкового органу або підтверджений довідкою клієнта. Запитайте бухгалтера, де цьому рахунку місце у вашому плані рахунків і як його звіряти.
Цей порядок відрізняється від налаштування категорії утримання податку для автоматичних утримань із постачальників чи регіональних правил стягнення. Тут ви відображаєте суму, яку клієнт уже утримав зі свого платежу.
Перевірте заборгованість за рахунком-фактурою
Відкрийте рахунок-фактуру (продаж) і перевірте його поточні Загальну суму та Суму заборгованості. Не орієнтуйтеся лише на початкову суму рахунку, якщо до нього вже могли бути розподілені попередні платежі чи кредит-ноти.
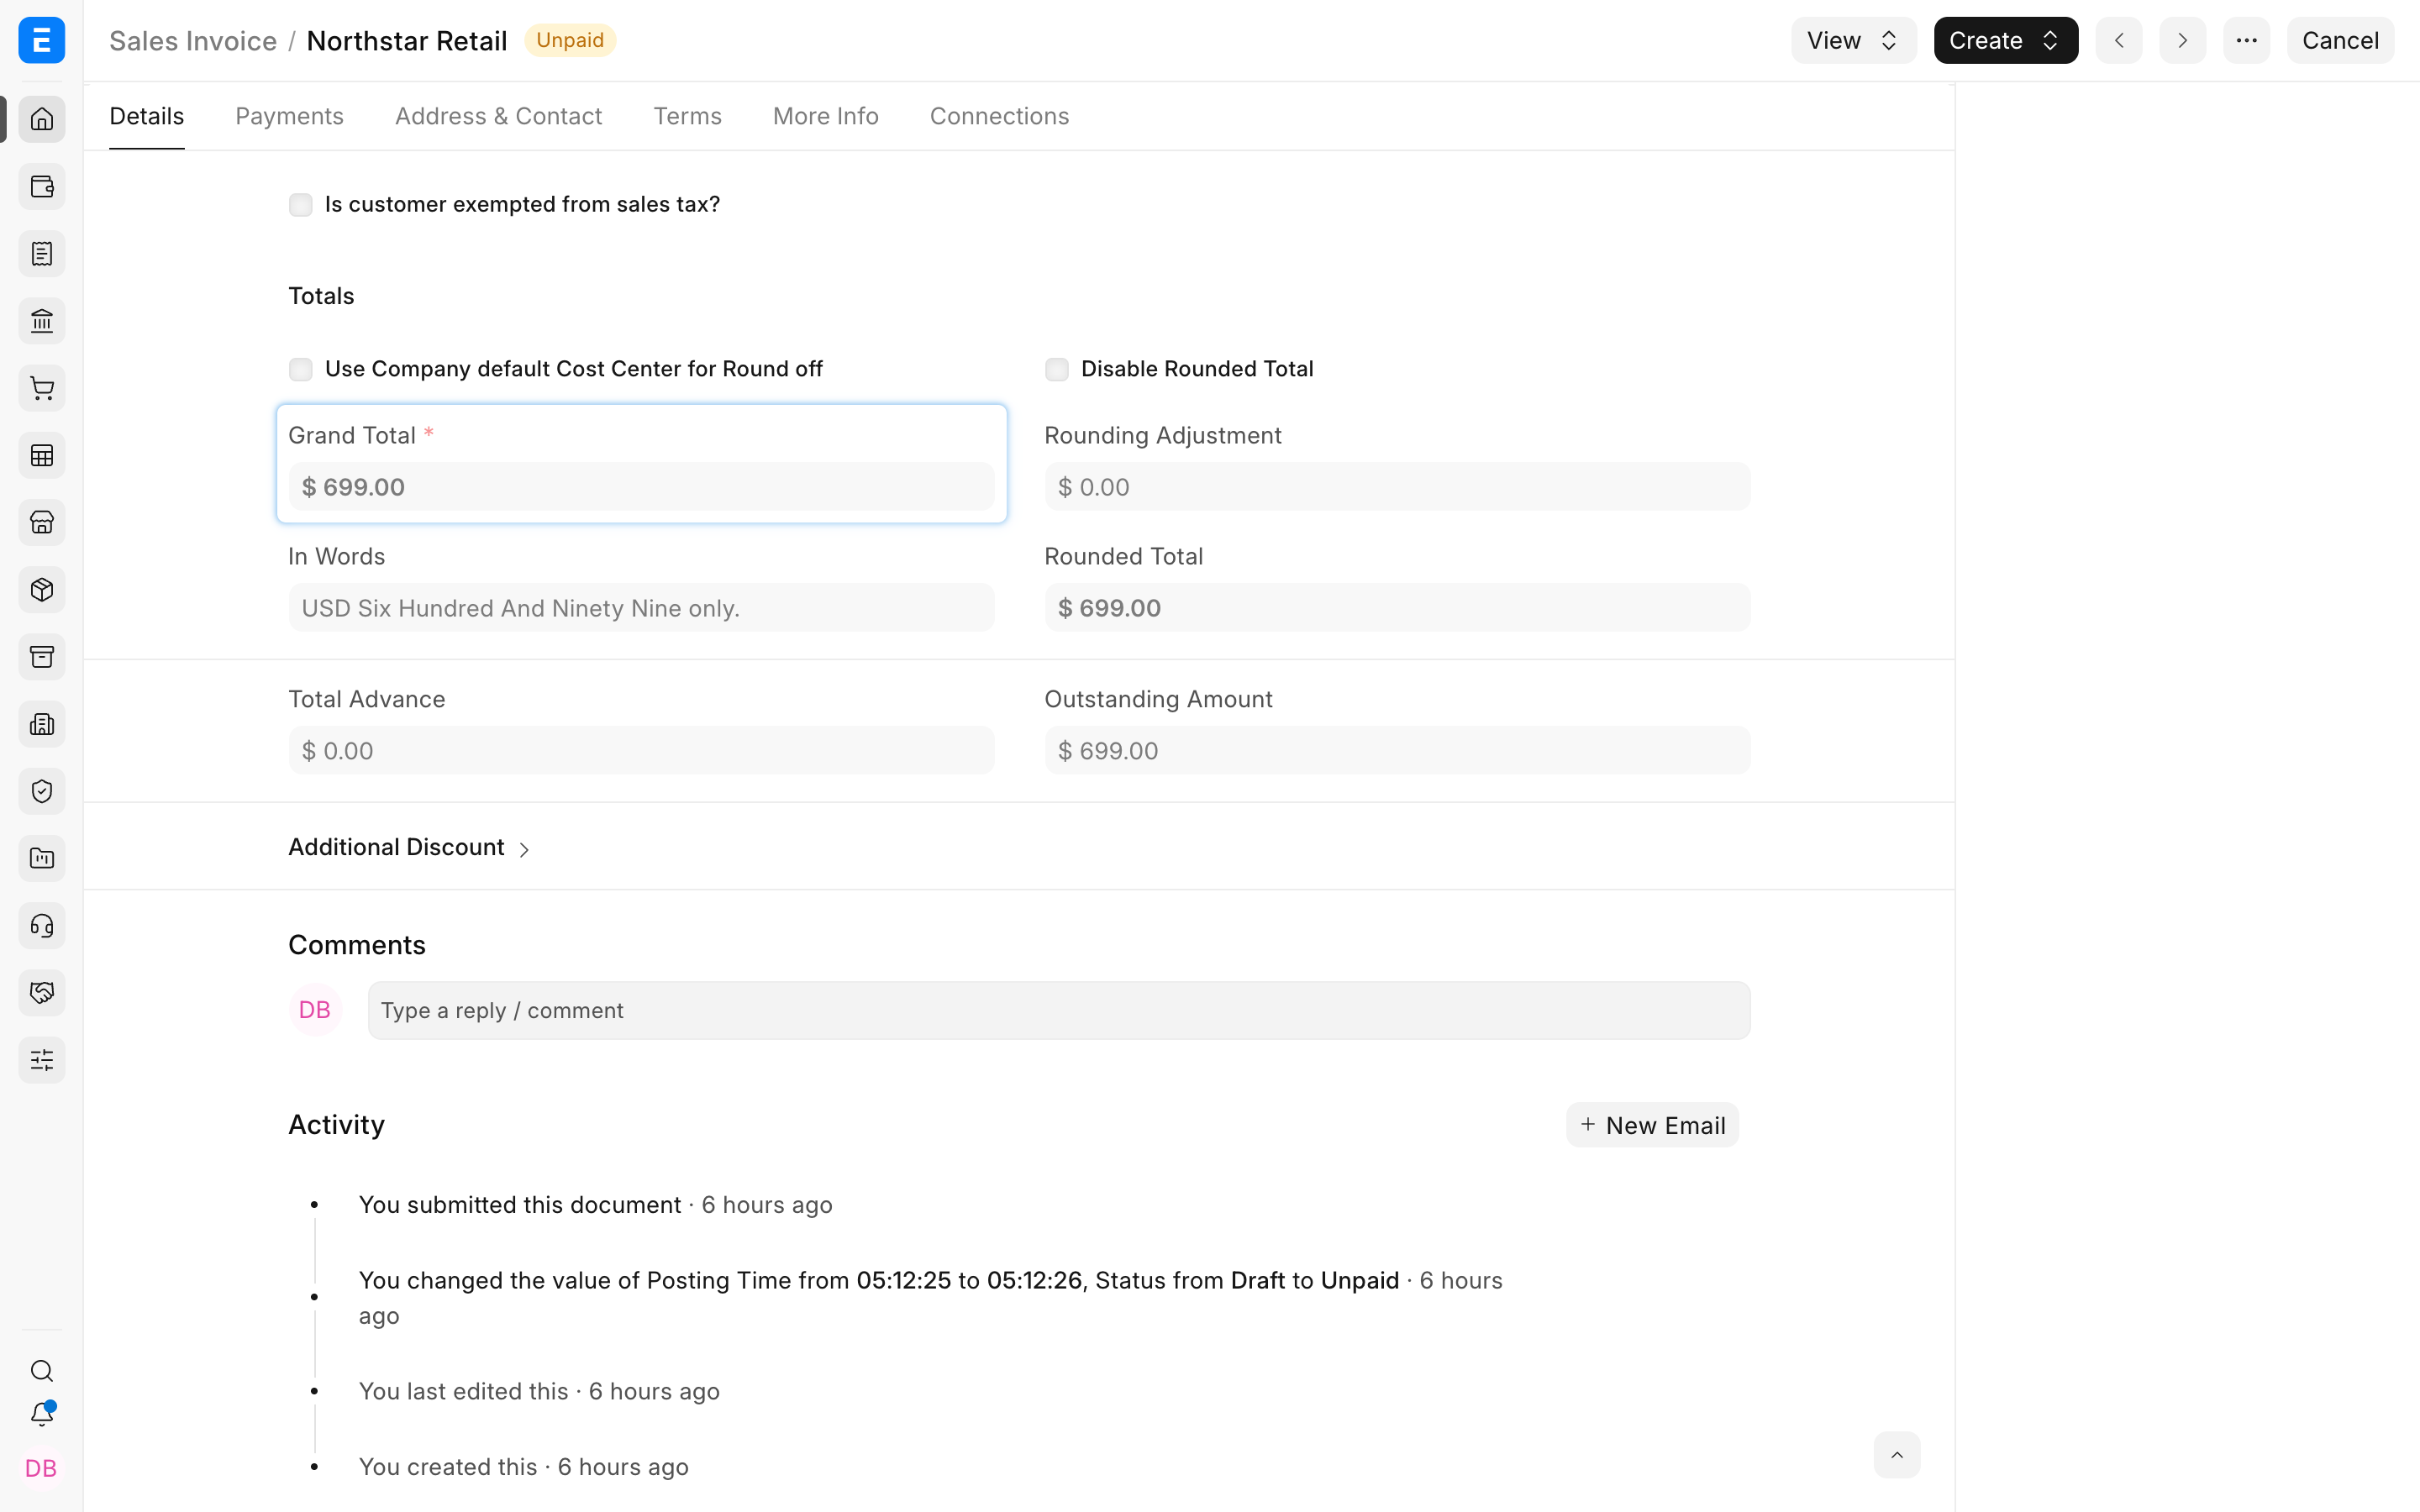
У прикладі заборгованість за рахунком-фактурою становить $699.
Створіть введення платежу з рахунку-фактури
У проведеному рахунку-фактурі оберіть Створити > Платіж. ERPNext відкриє введення платежу з типом платежу Отримати, клієнтом, рахунком дебіторської заборгованості, банківським рахунком і посиланням на рахунок-фактуру.
Введення платежу можна створити й зі списку, але якщо починати з рахунку-фактури, менше шансів помилитися з контрагентом чи посиланням.
Введіть суму, що надійшла на банківський рахунок. У цьому прикладі — $664.05.
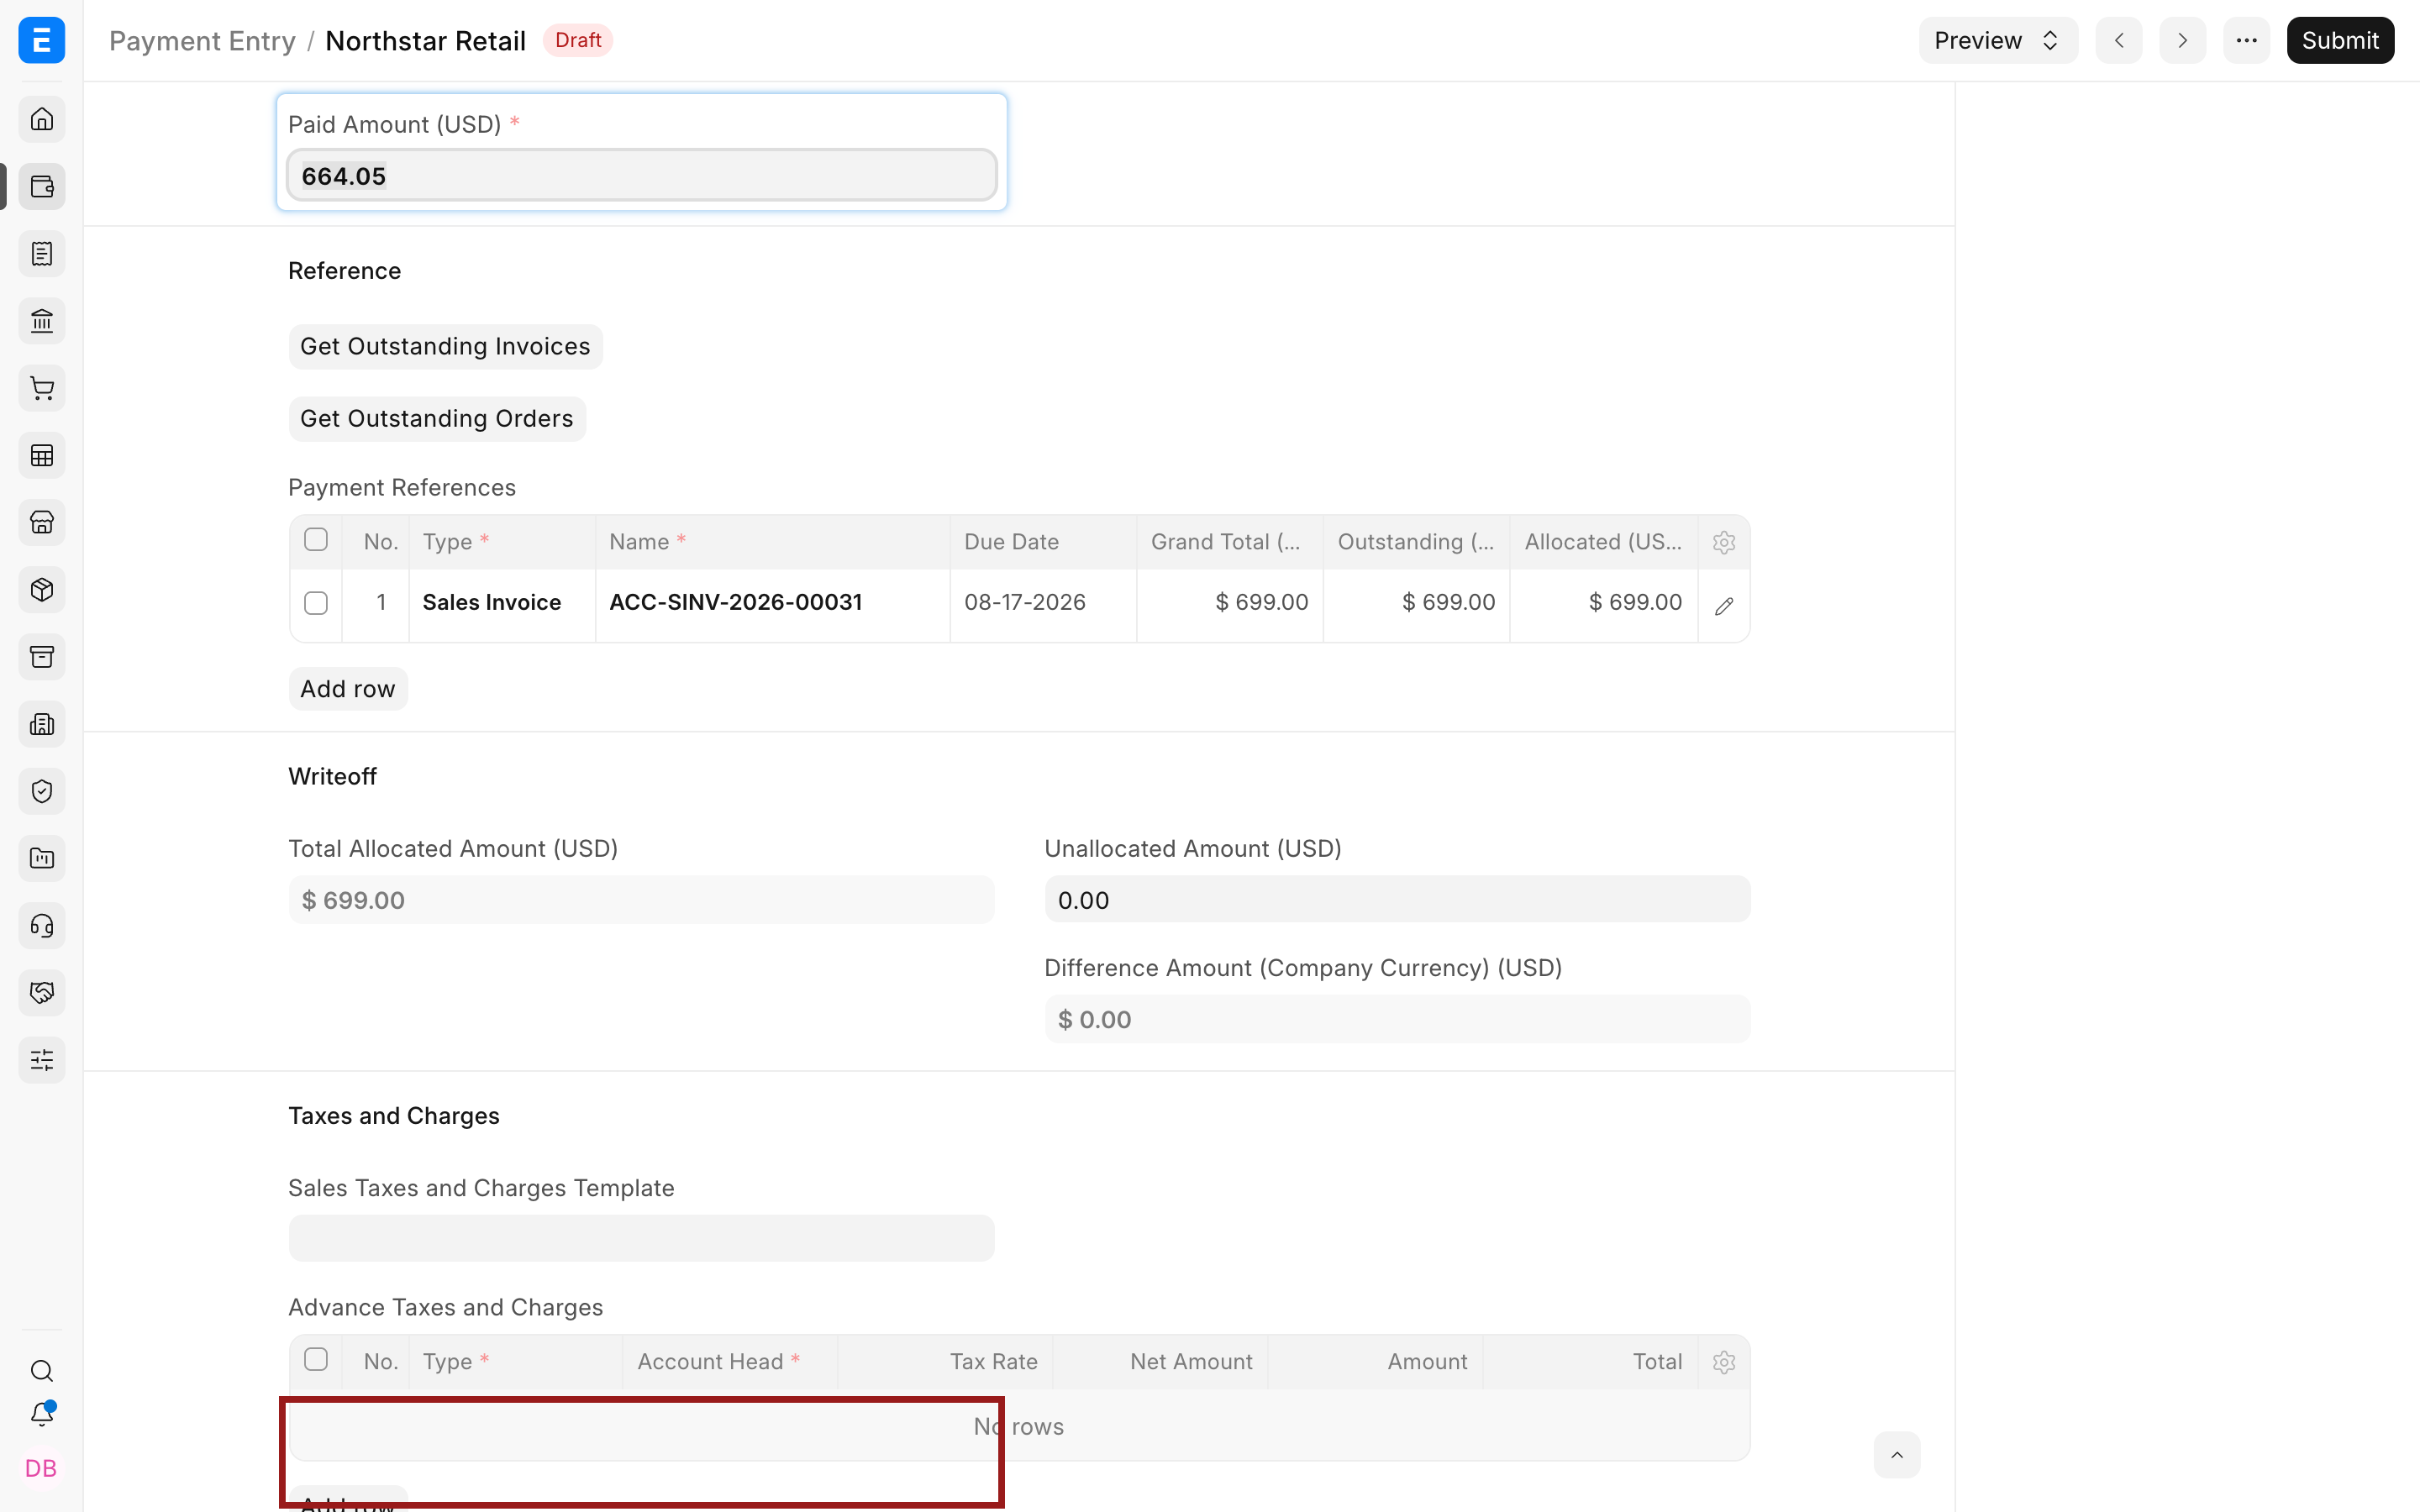
Не вводьте $699 як суму надходження, бо утримані клієнтом $34.95 на банківський рахунок не надійшли.
Розподіліть усю заборгованість за рахунком-фактурою
У таблиці Посилання на платежі залиште рахунок-фактуру (продаж) і розподіліть на нього всю суму заборгованості. Щоб переглянути чи змінити рядок, натисніть значок олівця.
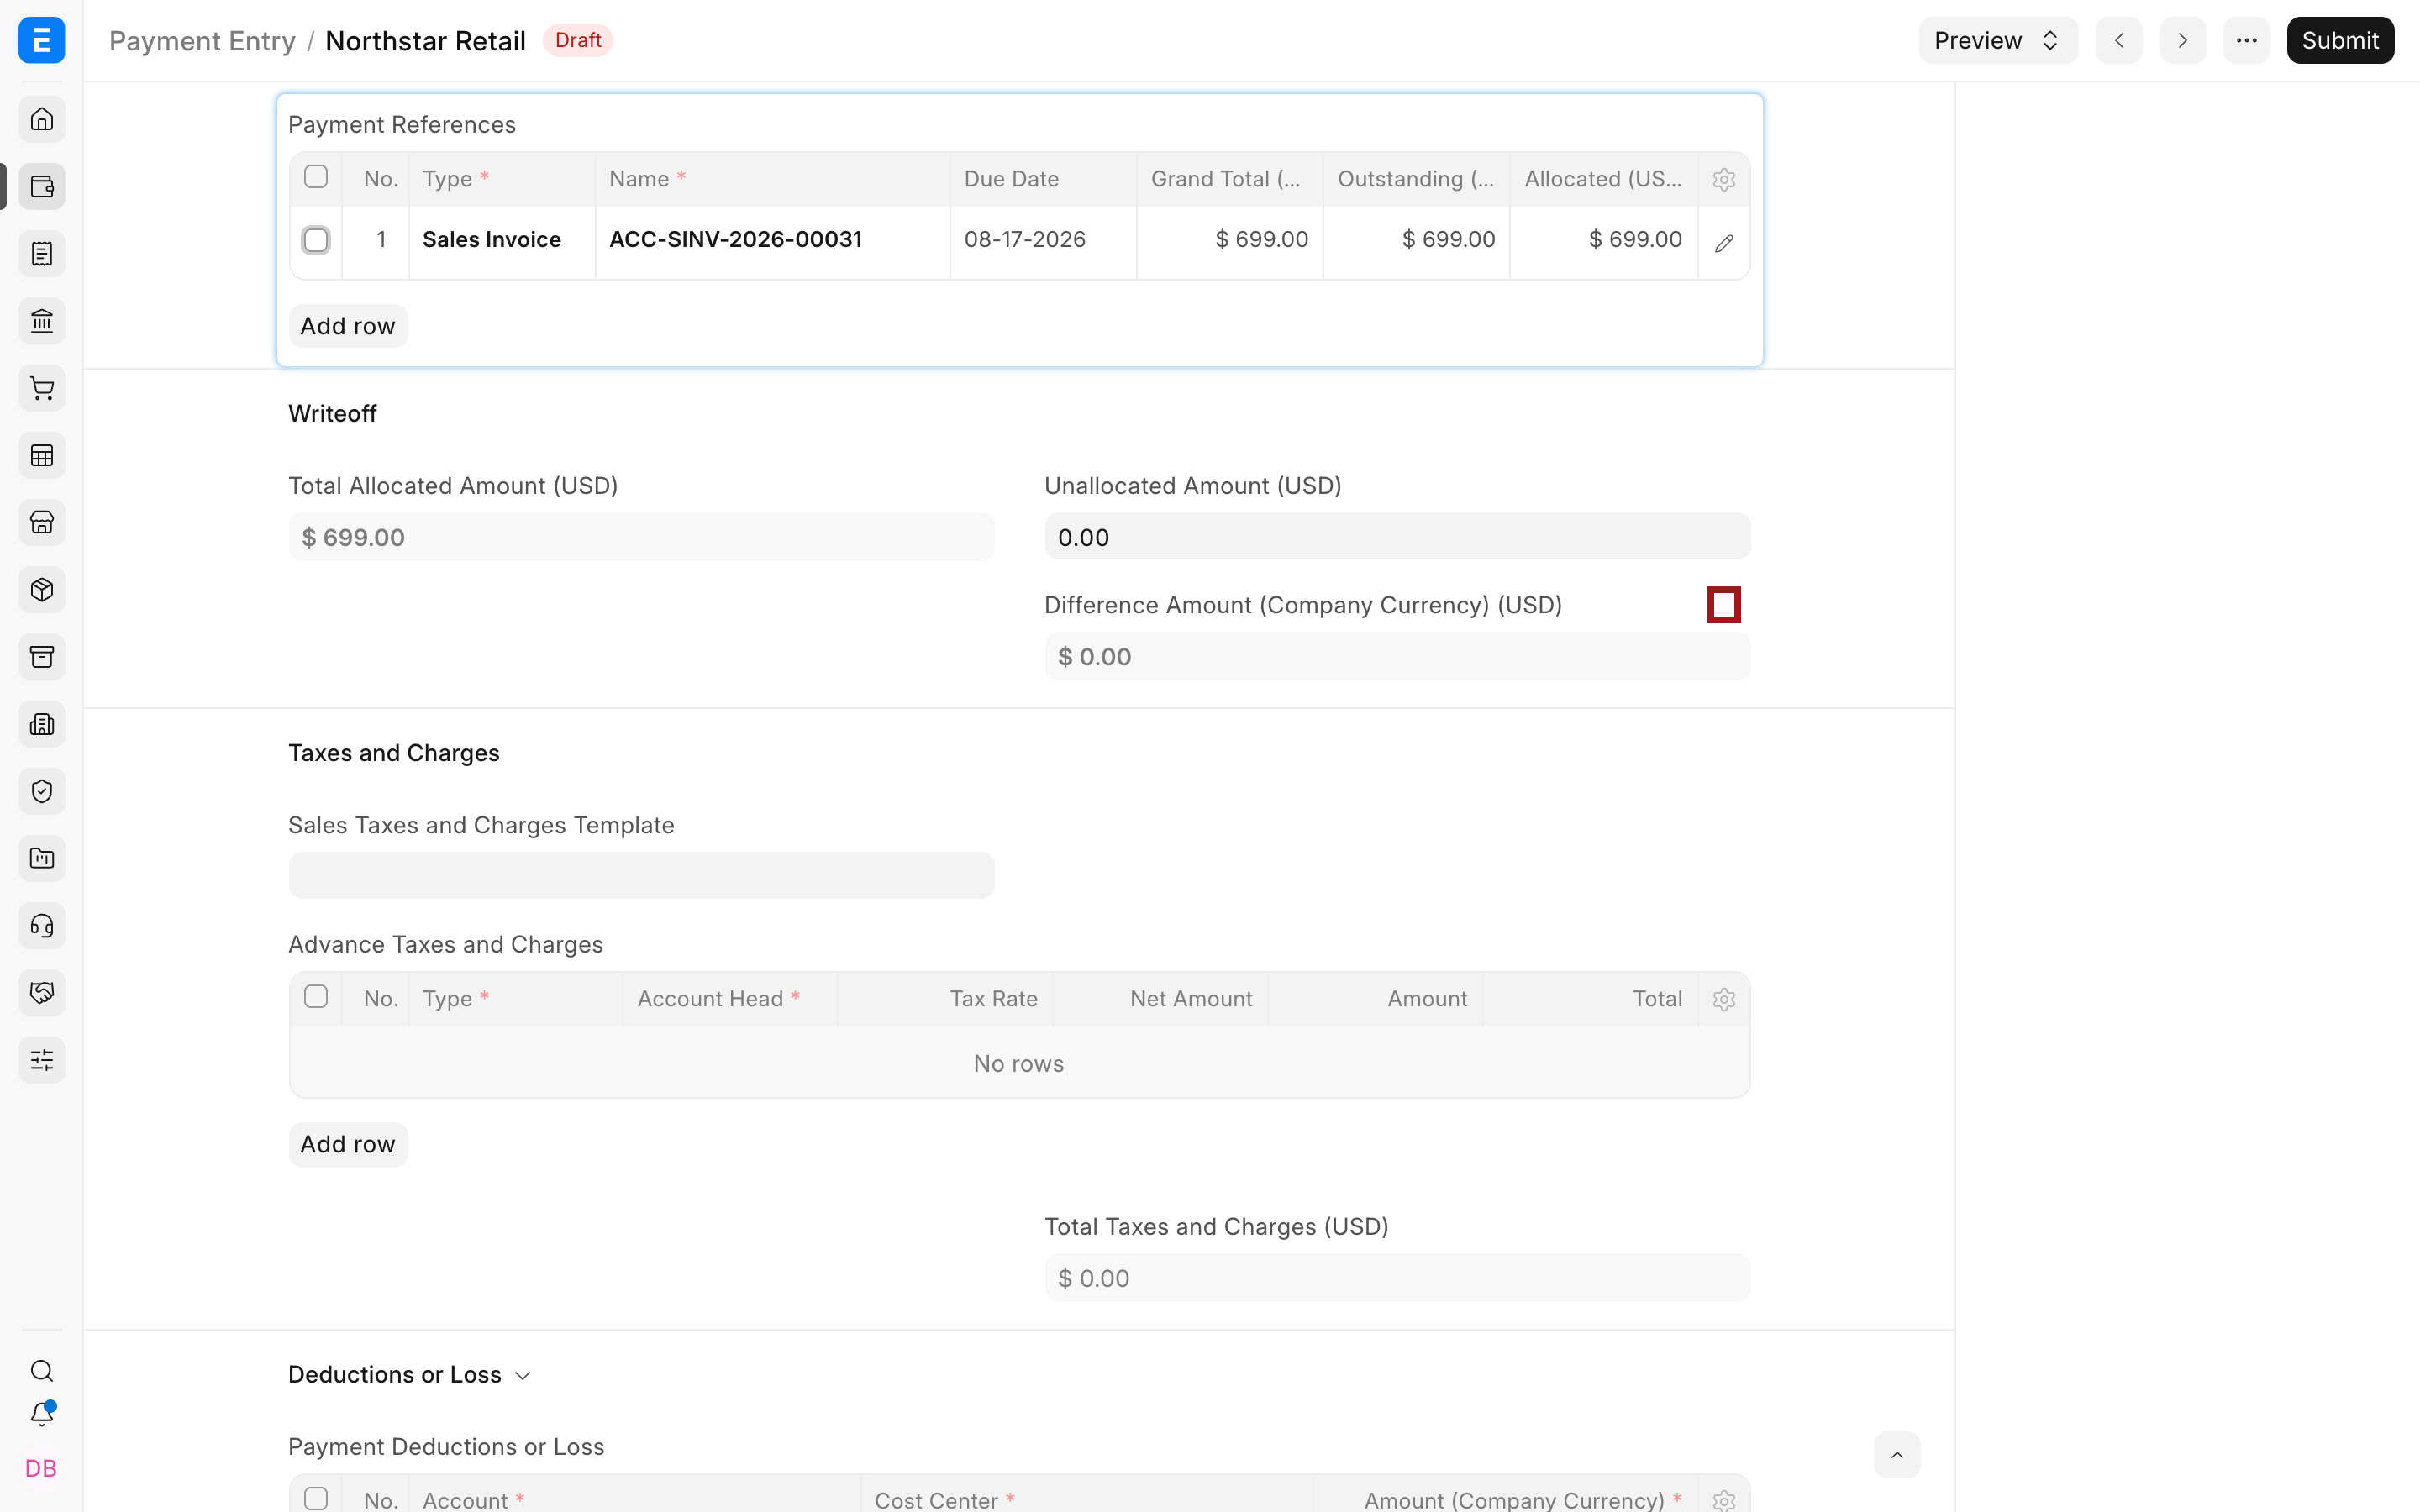
У прикладі розподіляється $699, а не $664.05. Так ERPNext розуміє, що рахунок-фактура закривається двома складовими: надходженням на банківський рахунок і утриманим податком до відшкодування.
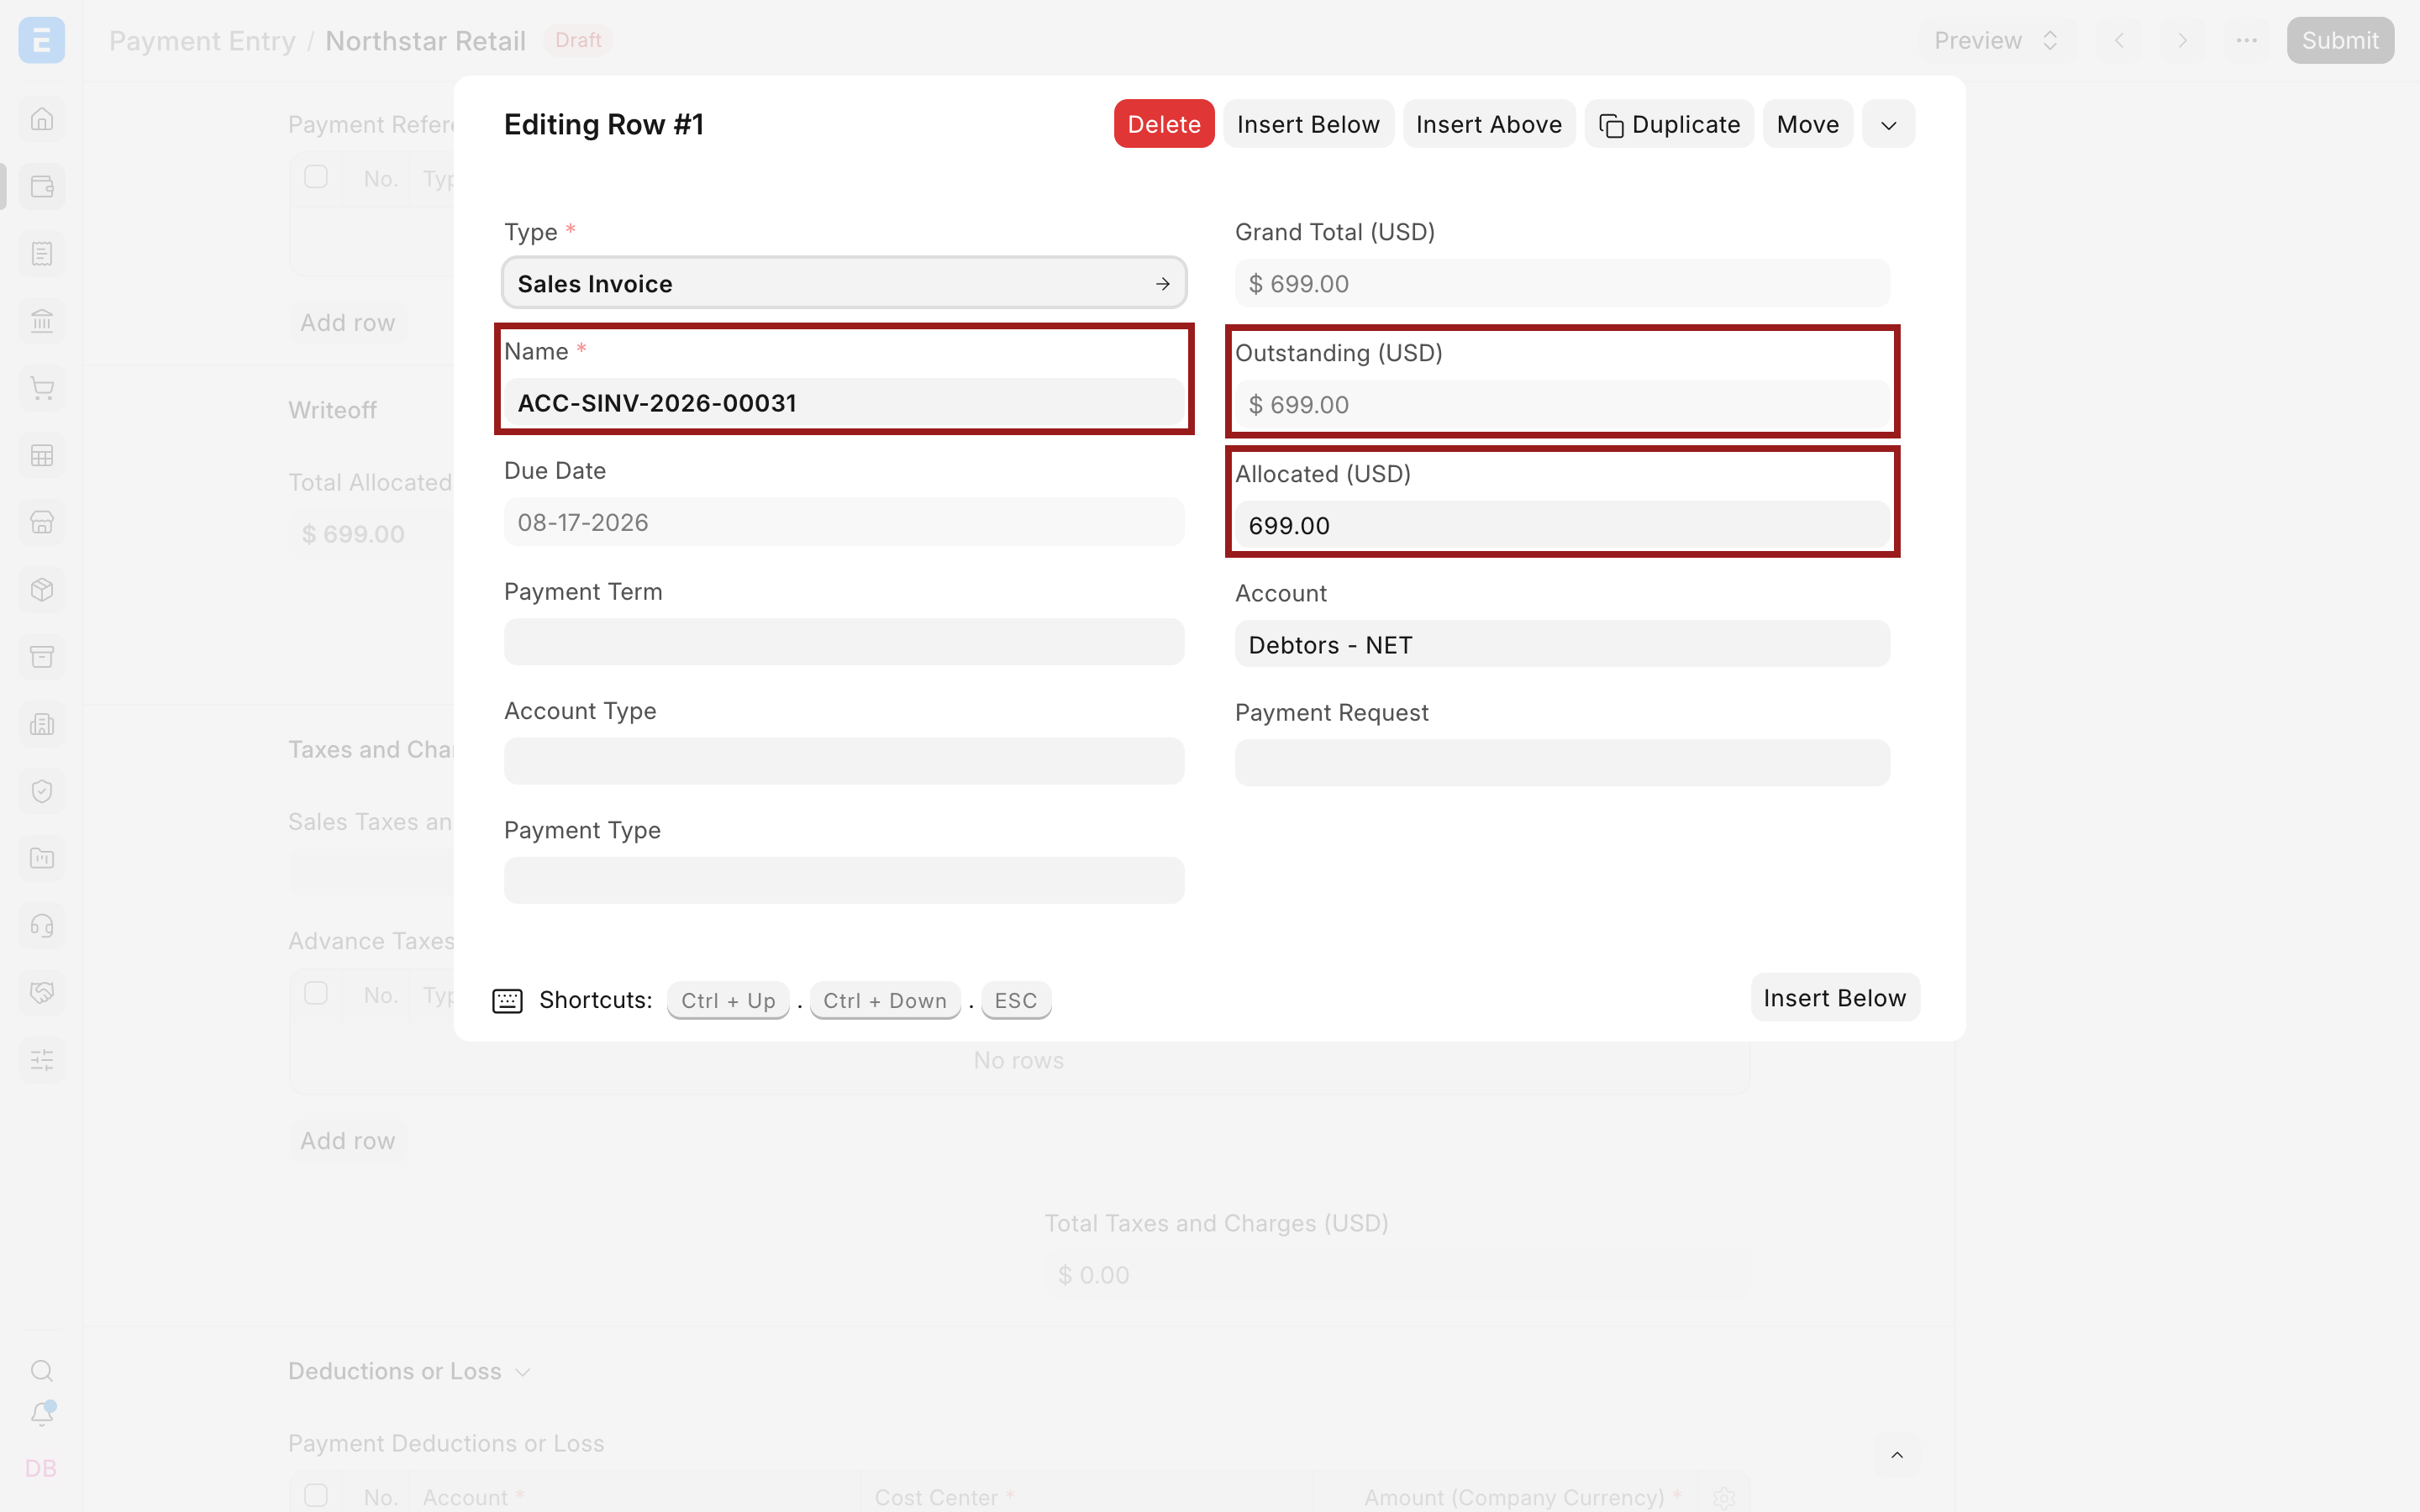
Різниця становить:
$699.00 розподілено - $664.05 отримано = $34.95
Якщо розподілена сума автоматично змінюється на суму оплати, знову відкрийте рядок посилання й введіть повну суму, яку закривають платіж і утримання разом. Через цю поведінку користувачі, які очікують, що різниця з'явиться автоматично, часто плутаються.
Додайте коригування на суму утримання
Відкрийте розділ Відрахування або збиток і додайте рядок у таблицю Відрахування з оплат або збиток. Щоб редагувати рядок повністю, натисніть значок олівця.
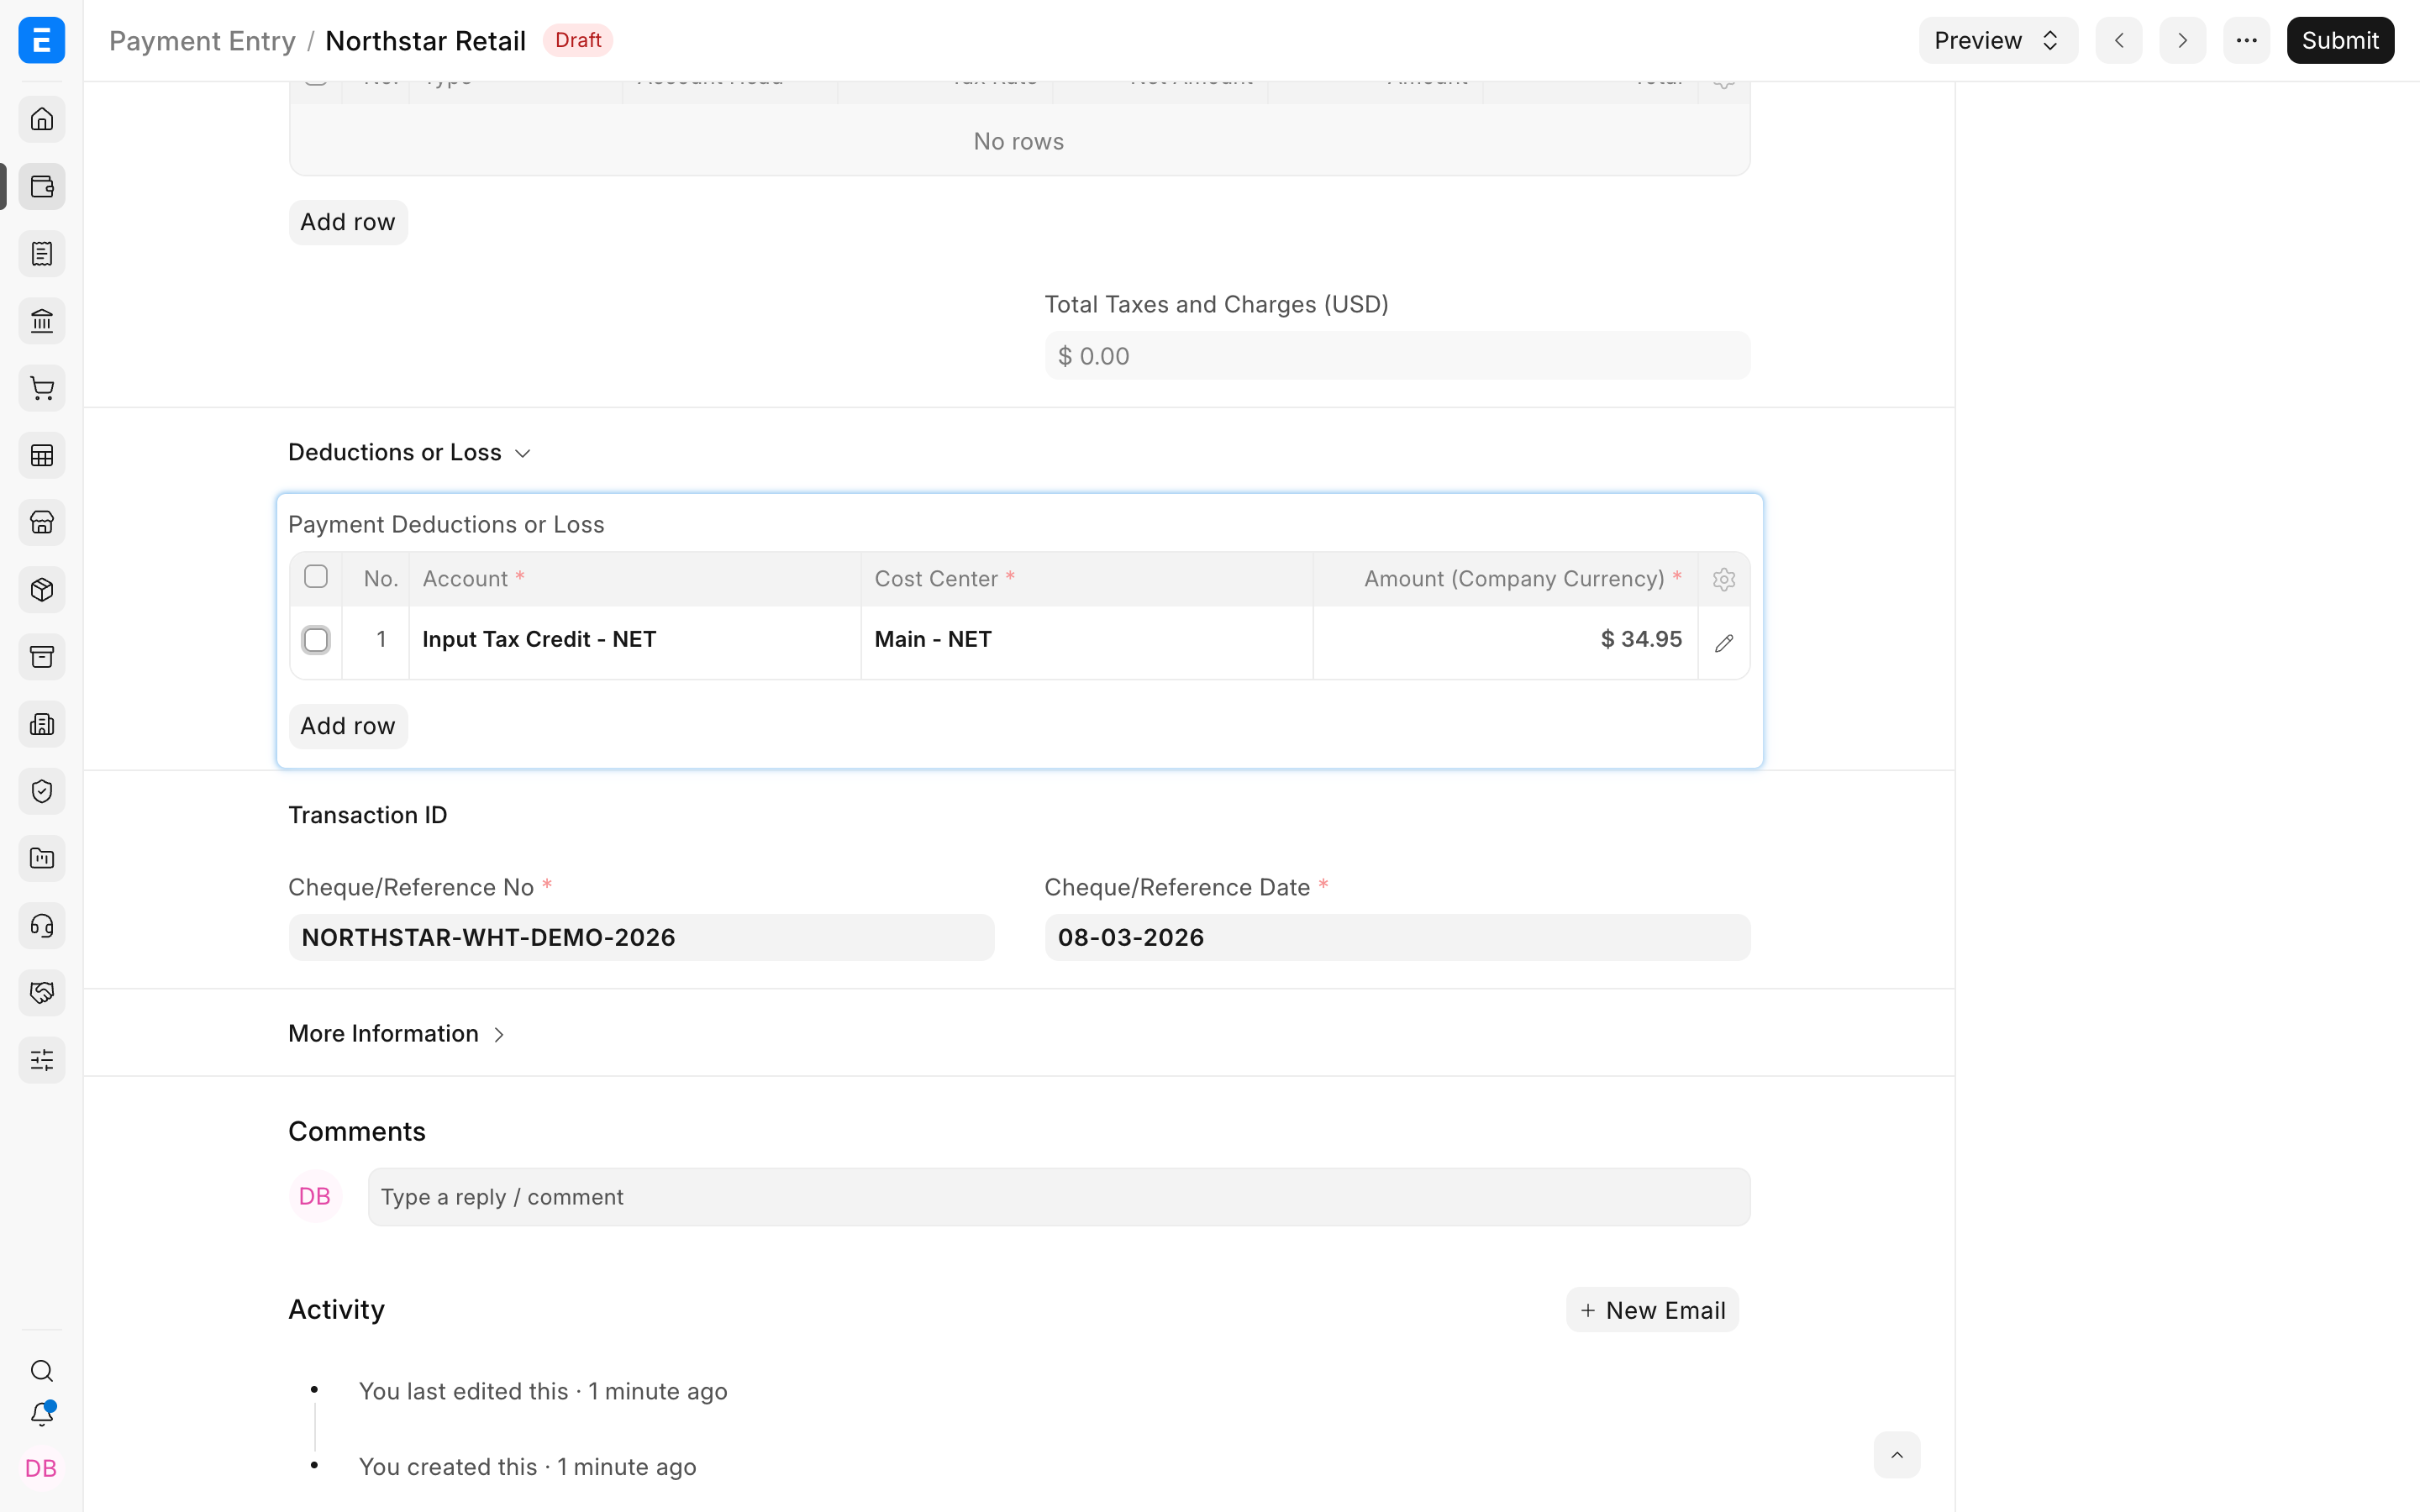
Введіть:
| Поле | Значення в прикладі |
|---|---|
| Рахунок | Input Tax Credit або затверджений рахунок утриманого податку до відшкодування |
| Центр витрат | Main або центр витрат, якого вимагає ваша облікова політика |
| Сума | $34.95 |
| Опис | Податок, утриманий клієнтом за рахунком-фактурою |
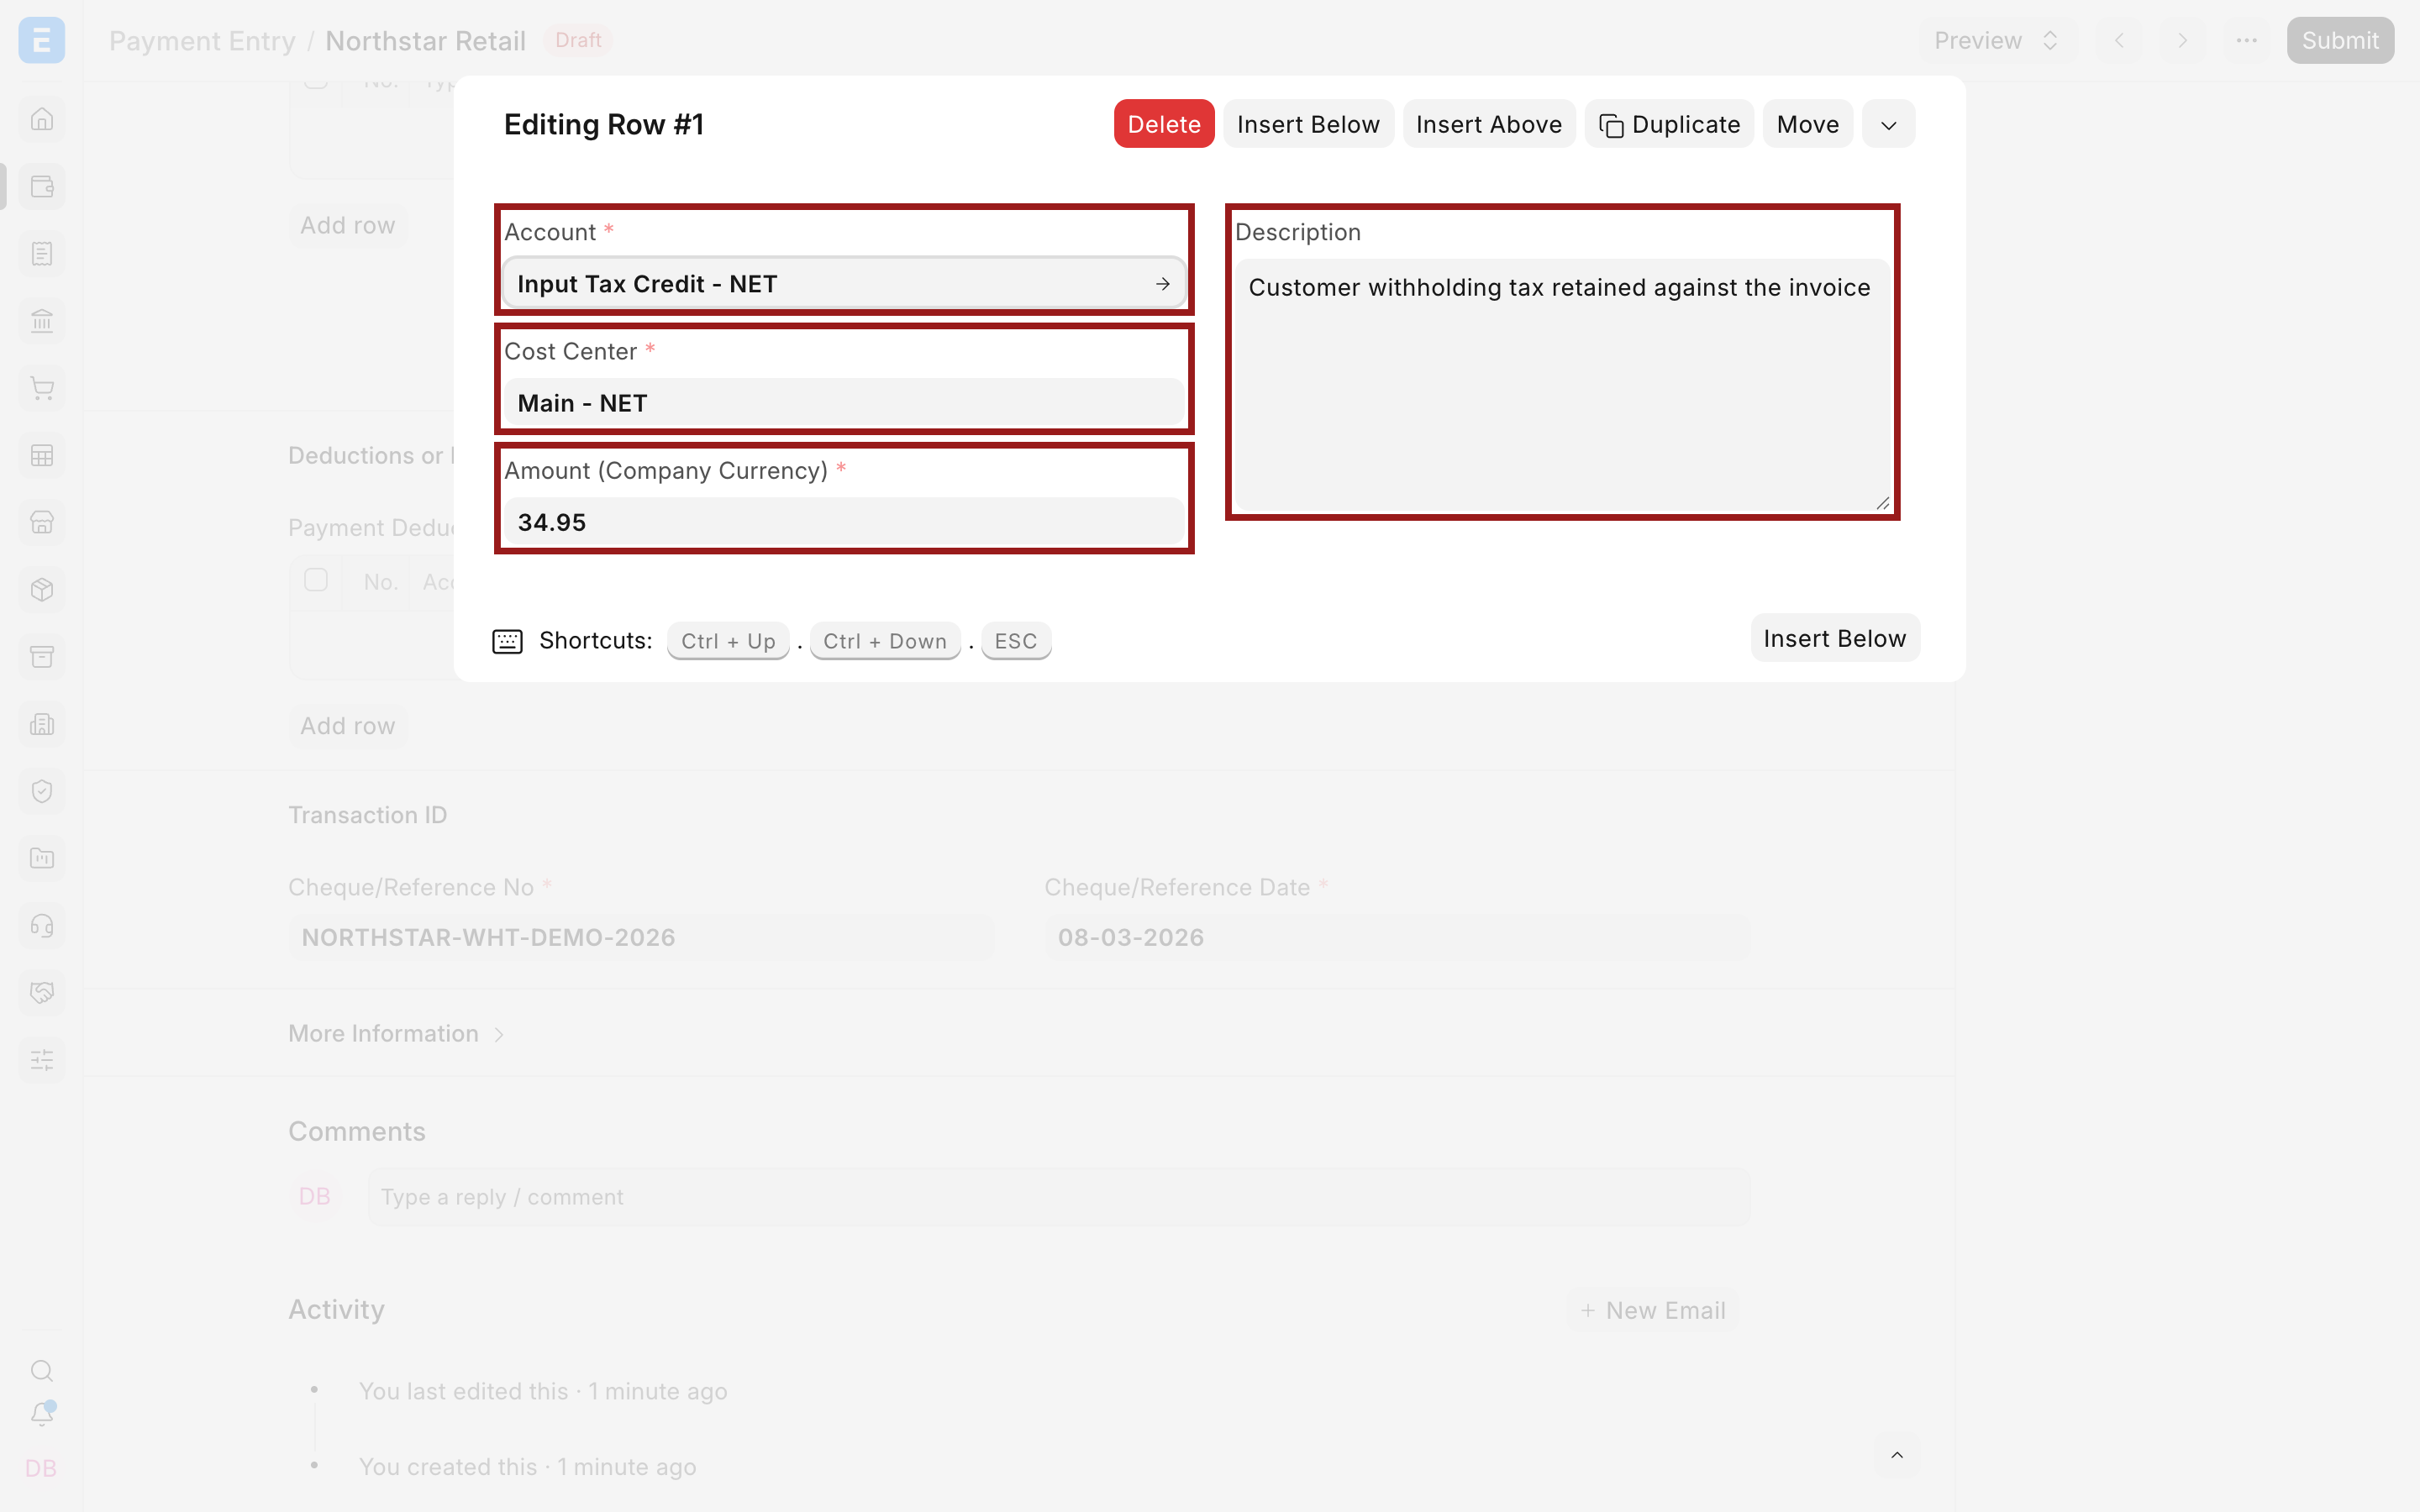
Для податку, утриманого клієнтом, використовуйте рахунок активів, якщо це податок, що підлягає відшкодуванню чи заліку. Не використовуйте рахунок зобов'язань з утримання податку з постачальників, довільний рахунок витрат чи сам рахунок дебіторської заборгованості клієнта, якщо такий порядок не розробив ваш бухгалтер.
Перевірте, що введення платежу збалансоване
Після коригування:
- Сплачена сума дорівнює надходженню на банківський рахунок — $664.05.
- Загальна розподілена сума дорівнює сумі, на яку закривається рахунок-фактура, — $699.00.
- Відрахування з оплат або збиток дорівнює $34.95.
- Сума різниці дорівнює $0.00.
Збережіть чернетку й перед проведенням перевірте всі три складові. Ненульова сума різниці означає, що документ не збалансований.
У старому прикладі ERPNext використовувалися рахунок-фактура на $20,000, надходження на банківський рахунок $19,600 і коригування на утримання $400. Схема та сама:
$19,600 банк + $400 утриманий податок до відшкодування = $20,000 розподілено на рахунок-фактуру
Проведіть і перевірте результат
Проведіть введення платежу, а потім знову відкрийте рахунок-фактуру (продаж). Його заборгованість має зменшитися на всю розподілену суму, а не лише на отримані гроші.
Перегляньте головну книгу:
- Банк — у дебет на суму отриманих грошей.
- Утриманий податок до відшкодування — у дебет на утриману суму.
- Заборгованість клієнта — у кредит на всю суму, розподілену на рахунок-фактуру.
Також перегляньте сальдо клієнта у звіті Дебіторська заборгованість. Якщо утриману суму обґрунтовано прийнято як погашення, рахунок-фактура не повинен залишатися частково непогашеним.
Звіряйте рахунок утриманого податку до відшкодування з довідками та обов'язковою звітністю. Сальдо, яке зростає без підтверджень, може свідчити про відсутні довідки чи неправильні коригування.
Коли цей спосіб не підходить
Не використовуйте цей спосіб для:
- Звичайної недоплати, яку клієнт ще має сплатити. Розподіліть лише отримані гроші, а решту залиште непогашеною.
- Комерційної знижки. Скористайтеся затвердженим порядком надання знижки чи списання та правильним рахунком.
- Банківських комісій, які стягнули з вашої організації. Використовуйте рахунок банківських комісій, передбачений процесом звірки з банком.
- Курсових різниць. Використовуйте відповідний облік курсових прибутків і збитків.
- Податку, який ви утримуєте з постачальника під час оплати. Використовуйте порядок утримання з постачальників, описаний у статті про категорію утримання податку.
Виправлення проведеного коригування
Не змінюйте проведене введення платежу безпосередньо. Якщо сума утримання, рахунок чи розподіл неправильні, скасуйте документ і внесіть зміни, якщо це дозволено. Якщо пізніші підтвердження змінюють порядок обліку, зробіть затверджене облікове виправлення з чітким посиланням на первинні документи.
Не проводьте не пов'язаний запис журналу лише для того, щоб примусово обнулити заборгованість за рахунком-фактурою. Виправлення має зберігати посилання на контрагента й зрозумілий слід для аудиту.
Усунення проблем
Сума різниці не з'являється після зменшення платежу
ERPNext міг зменшити й розподілену суму в посиланні. Відкрийте рядок посилання на рахунок-фактуру й вкажіть у полі Розподілена сума загальну суму, яку закривають гроші та утримання.
Рахунок-фактура залишається частково непогашеним
Перевірте, що розподілена сума дорівнює всій сумі погашення і що введення платежу проведено. Сам рядок відрахування не розподіляє суму на рахунок-фактуру.
Сума різниці не нульова
Перевірте, що надходження на банківський рахунок плюс коригування дорівнюють розподіленій сумі. Також перевірте знаки, курси валют та інші рядки відрахувань.
Сальдо утримання відображається як витрати
Можливо, в обраного рахунку неправильний кореневий тип чи призначення. Використовуйте затверджений рахунок утриманого податку до відшкодування й виправте документ через звичайне скасування чи коригування.
Часті запитання
Що розподіляти: отримані гроші чи всю суму рахунку-фактури?
Розподіляйте всю суму, яку закривають гроші та утримання. У полі Сума оплати вказуйте лише фактичне надходження на банківський рахунок.
Чи є утримання клієнтом списанням?
Зазвичай ні. Обґрунтоване утримання — це податковий кредит чи дебіторська заборгованість, підтверджена офіційними документами, а не сума, яку організація просто пробачила.
Чи може одне введення платежу закрити кілька рахунків-фактур з утриманням?
Так. Уважно розподіліть суму на кожен рахунок-фактуру й переконайтеся, що загальне коригування на утримання відповідає платіжному повідомленню та довідкам клієнта.
Чи можна використовувати той самий рахунок, що й для утримань із постачальників?
Зазвичай ні. Податок, утриманий клієнтом, — це, як правило, актив, а податок, утриманий з постачальника, — зобов'язання. Узгодьте структуру рахунків зі своїм бухгалтером.
Що робити, якщо довідка надійде пізніше?
Відображайте платіж лише тоді, коли маєте достатні підтвердження утримання, а потім звірте рахунок до відшкодування, коли з'явиться довідка чи офіційний податковий кредит.
Пов'язані теми
- Введення платежу
- Рахунок-фактура (продаж)
- Категорія утримання податку
- Звірка платежів
- Головна книга
- Дебіторська заборгованість
Переклад сторінки «Adjusting Withhold Amount» з документації ERPNext. © Frappe Technologies Pvt. Ltd., ліцензія CC BY-SA 3.0. Переклад — OpenOblik, на тих самих умовах. Переклад машинний, вичитка триває: помітили неточність — напишіть нам.