Облік безнадійних боргів
Відображайте безнадійний борг, коли дебіторську заборгованість клієнта вже не розраховують отримати. Списання має закрити або зменшити заборгованість за конкретним рахунком-фактурою на продаж, віднести збиток на затверджений рахунок витрат і зберегти посилання на клієнта та рахунок, щоб операцію можна було перевірити.
У прикладі нижче списується 500 USD боргу Northstar Retail. Демонстраційна організація використовує як затверджений рахунок витрат Write Off - NET. У вашій організації це може бути рахунок із назвою на кшталт Витрати на безнадійні борги.
Перш ніж почати
Спершу завершіть процес стягнення та погодження:
- Перегляньте дебіторську заборгованість клієнта, кредит-ноти, нерозподілені платежі, спори та історію нагадувань про сплату.
- Підтвердьте затверджену суму списання, дату обліку, клієнта й рахунок-фактуру.
- Уточніть, який рахунок витрат хоче використовувати ваш бухгалтер. Якщо його ще немає, створіть не груповий рахунок витрат, наприклад Витрати на безнадійні борги.
- Підготуйте документи про погодження, щоб прикріпити їх до запису журналу.
Якщо суму зменшують через повернення, спір щодо ціни чи комерційну поступку, використовуйте натомість кредит-ноту. Кредит-нота може виправити дохід і податки, а запис журналу про безнадійний борг відображає збиток від неповернення коштів.
Яка проводка формується
Запис журналу має бути збалансованим:
| Рядок | Рахунок | Дебет | Кредит | Результат |
|---|---|---|---|---|
| 1 | Витрати на безнадійні борги або списання | 500 | 0 | Відображає збиток у звіті про прибутки та збитки |
| 2 | Рахунок дебіторської заборгованості | 0 | 500 | Зменшує суму, яку винен клієнт |
Рядок дебіторської заборгованості також має містити Клієнта, Тип посилання і Назву посилання. Ці поля вказують ERPNext, залишок якого клієнта і заборгованість за яким рахунком слід зменшити.
Створення запису журналу
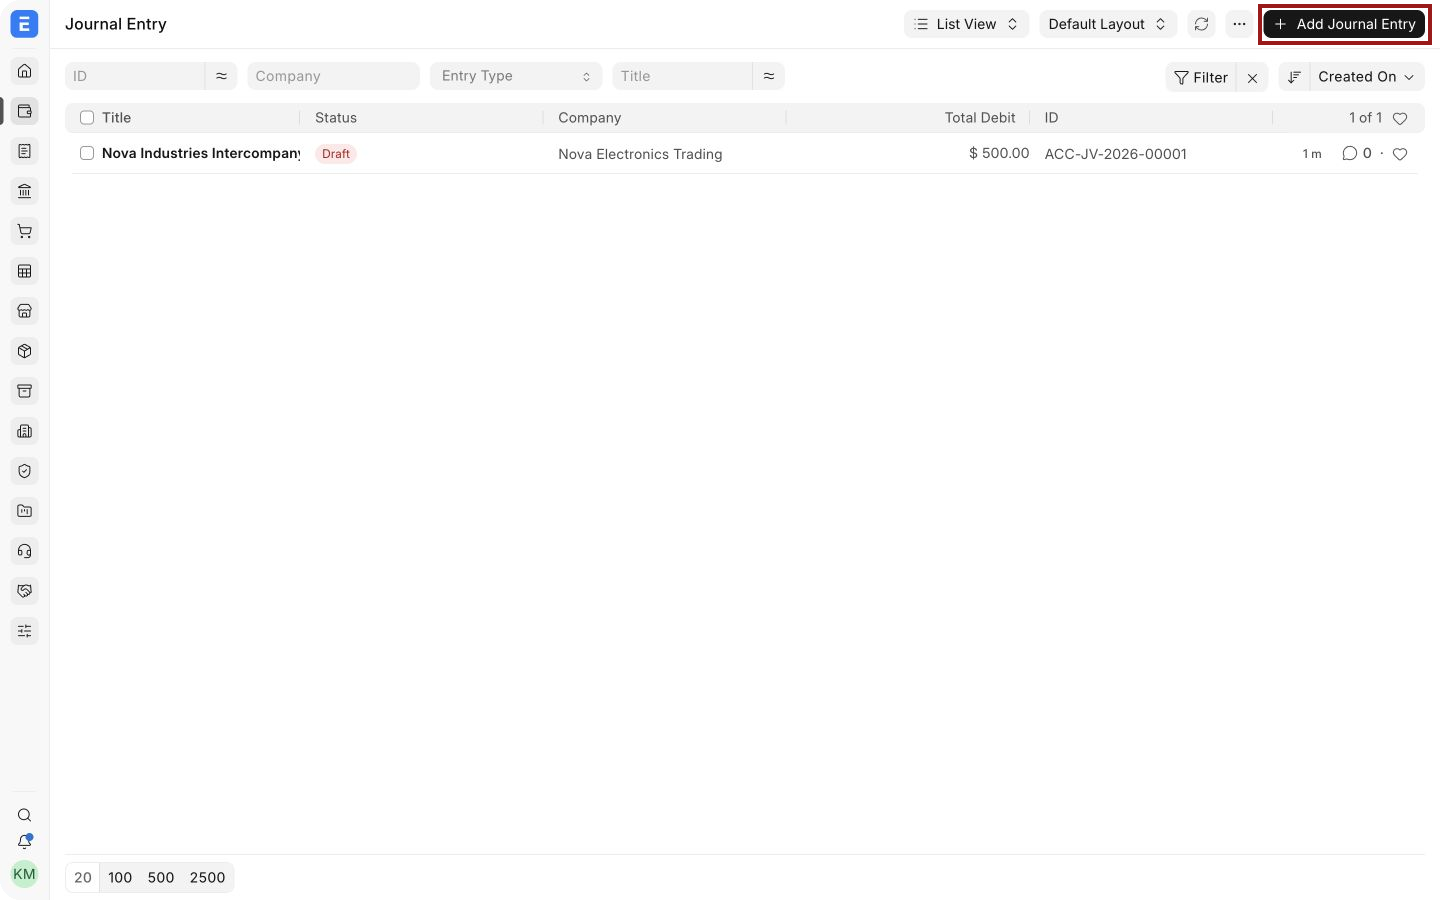
- Перейдіть до Бухгалтерський облік > Головна книга, журнали та коригування > Запис журналу.
- Натисніть Додати запис журналу (виділено нижче).
- Виберіть Організацію і Дату проведення. Залиште Тип запису — Запис журналу, якщо ваша облікова політика не вимагає іншого типу.
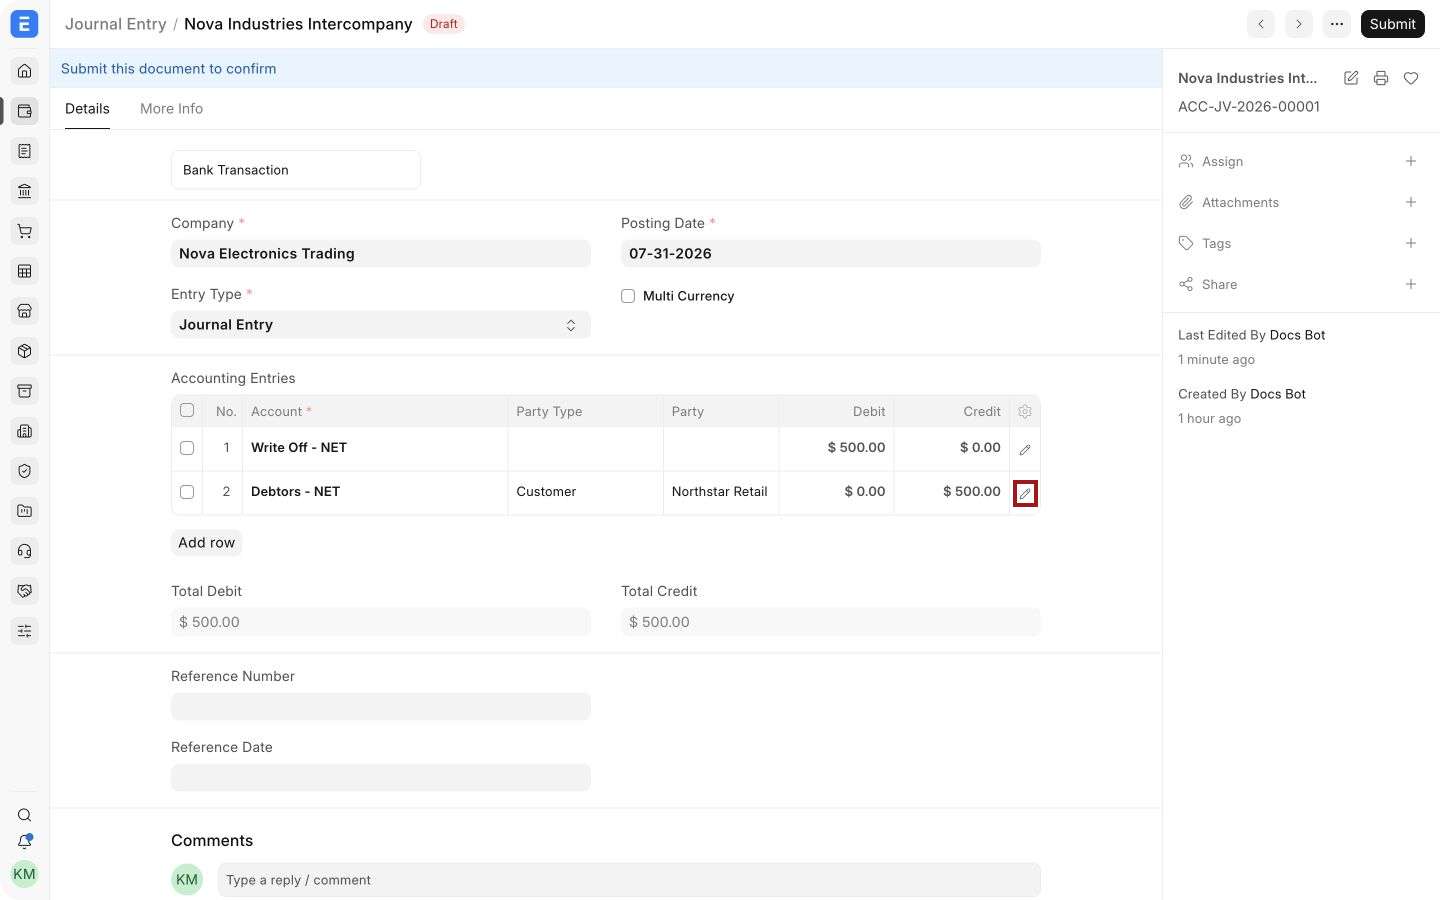
- У розділі Бухгалтерські проводки додайте рядок витрат. Виберіть Витрати на безнадійні борги або ваш затверджений рахунок списання і введіть затверджену суму в полі Дебет.
- Додайте другий рядок. Виберіть рахунок дебіторської заборгованості організації і введіть ту саму суму в полі Кредит.
- Переконайтеся, що Разом дебет дорівнює Разом кредит.
У прикладі за дебетом використано Write Off - NET, а за кредитом — Debtors - NET. У рядку дебіторської заборгованості натисніть виділений значок олівця, щоб відкрити повний редактор рядка. Поля для клієнта й посилання на рахунок доступні в цьому редакторі.
Зазначте клієнта в рядку дебіторської заборгованості
У редакторі рядка:
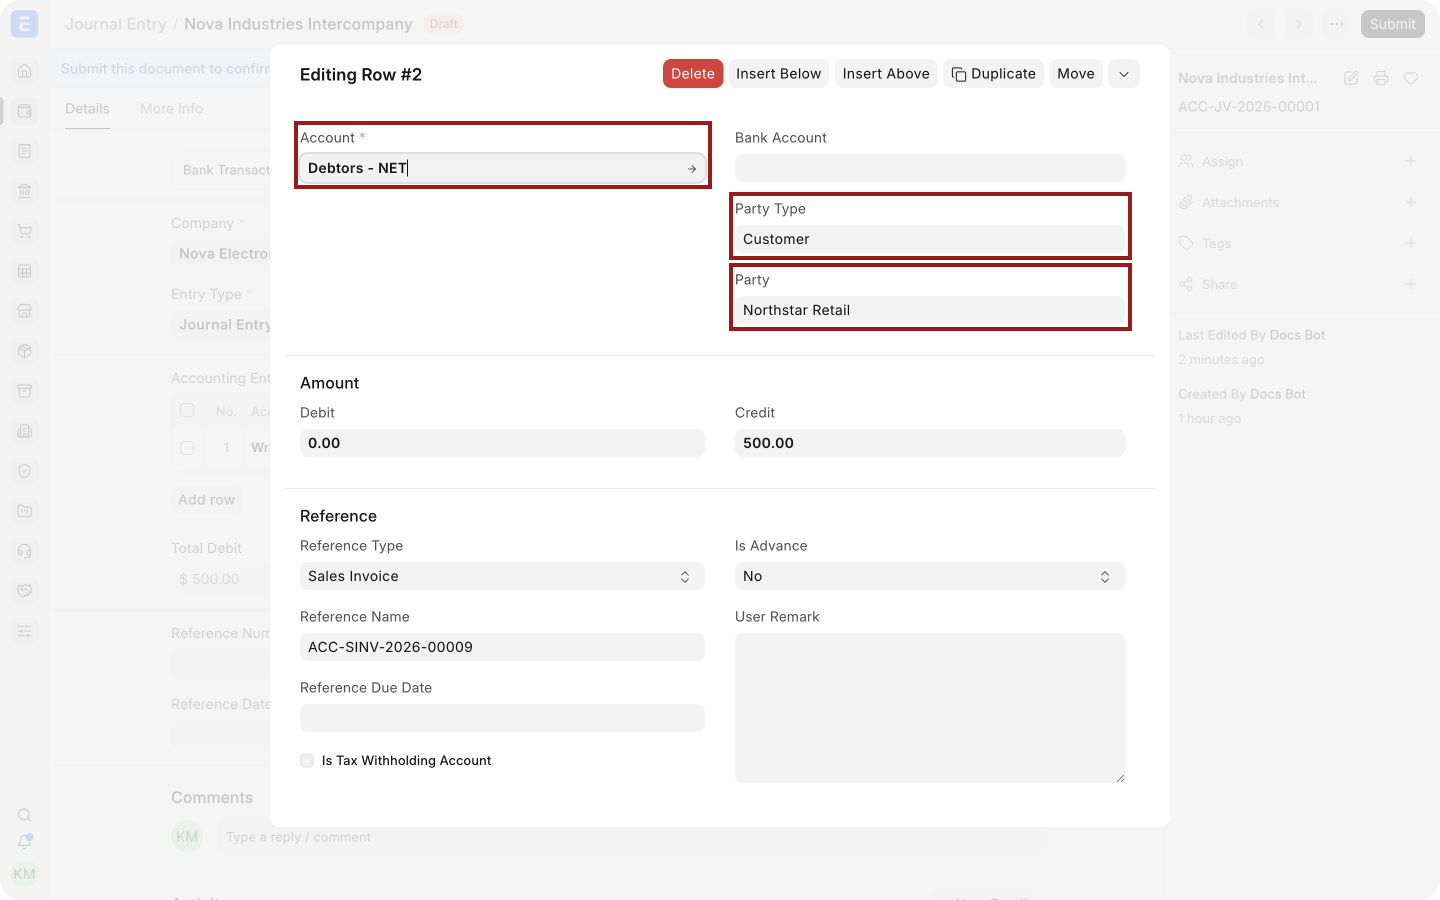
- Переконайтеся, що в полі Рахунок указано рахунок дебіторської заборгованості, використаний у рахунку-фактурі.
- Встановіть Тип контрагента — Клієнт.
- У полі Контрагент виберіть клієнта, чий борг списується.
Виділені поля ідентифікують Northstar Retail у межах спільного контрольного рахунку дебіторської заборгованості. Без даних про контрагента ERPNext не зможе правильно застосувати списання до заборгованості клієнта.
Пов'яжіть списання з рахунком-фактурою
Продовжуйте в тому самому редакторі рядка:
- Переконайтеся, що суму списання введено в полі Кредит.
- Встановіть Тип посилання — Рахунок-фактура (продаж).
- У полі Назва посилання виберіть рахунок, заборгованість за яким списується.
Виділені поля посилання пов'язують кредит на 500 USD із рахунком-фактурою ACC-SINV-2026-00009.
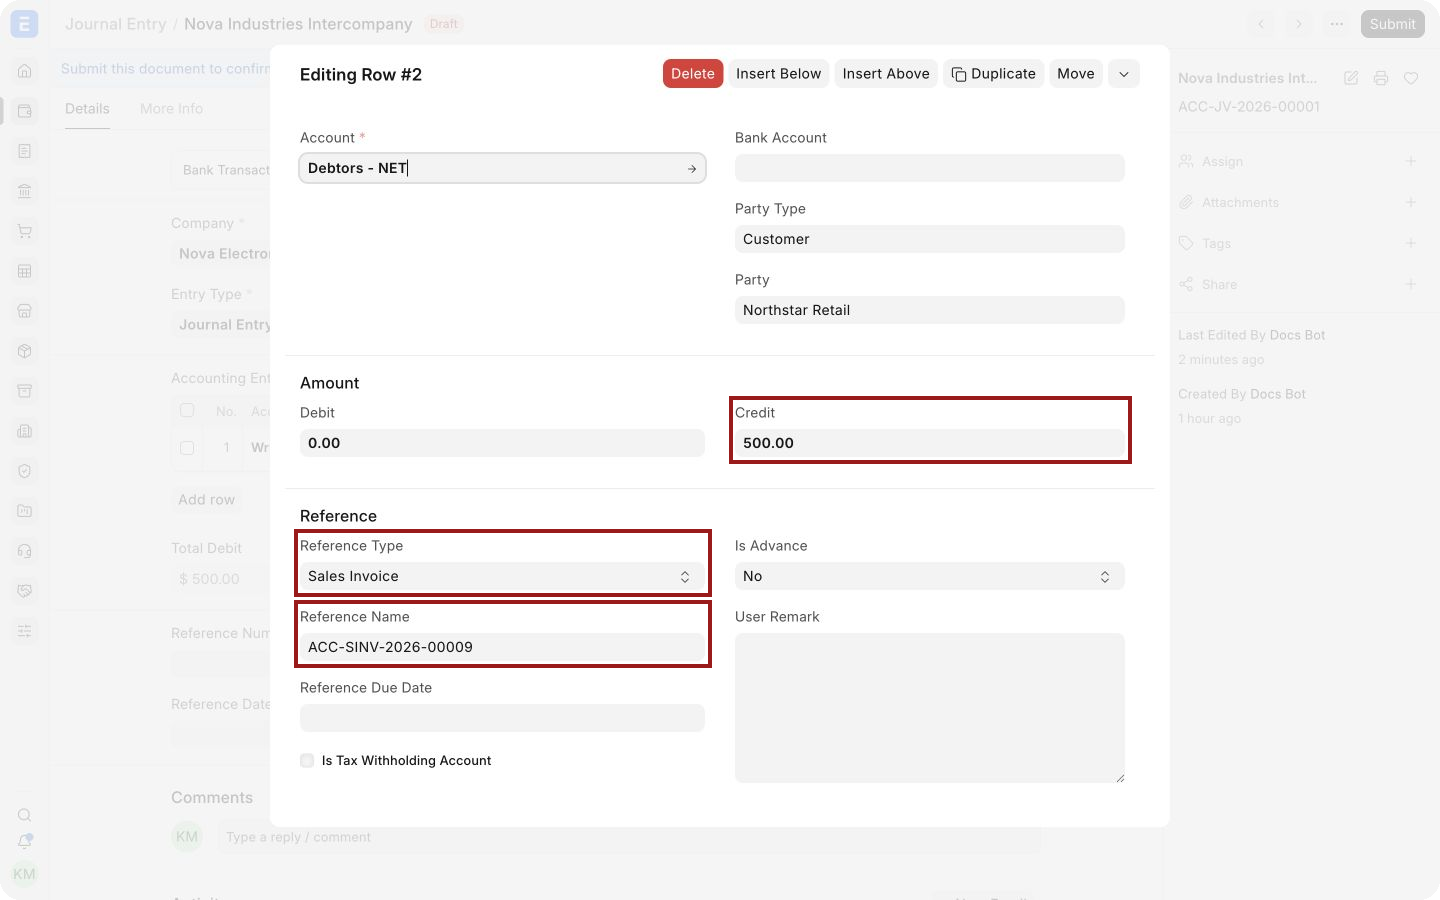
Це посилання обов'язкове. Без нього запис журналу може бути збалансованим у головній книзі, але рахунок-фактура може й далі показуватися як непогашений у звіті «Дебіторська заборгованість».
Збереження та проведення
- Закрийте редактор рядка й ще раз перевірте обидва рядки рахунків.
- Додайте зрозуміле Зауваження користувача, наприклад
Approved partial bad debt write-off for ACC-SINV-2026-00009(«Затверджене часткове списання безнадійного боргу за ACC-SINV-2026-00009»). - Прикріпіть погодження, історію стягнення або інші підтвердні документи.
- Збережіть запис журналу.
- Перевірте рахунки, клієнта, посилання на рахунок-фактуру й дату проведення, а потім натисніть Провести.
Проведення створює записи в головній книзі. Воно не створює руху запасів і не змінює номенклатуру, дохід чи податки в початковому рахунку-фактурі.
Часткове списання
Для часткового списання безнадійного боргу введіть в обох рядках запису журналу лише затверджену суму. Решта заборгованості за рахунком залишається непогашеною.
Наприклад, якщо за рахунком непогашено 1 200 USD і списується 500 USD, очікувана залишкова заборгованість — 700 USD. Після проведення перевірте звіт, а не покладайтеся на те, що посилання застосовано правильно.
Якщо клієнт заплатить пізніше
Не редагуйте й не скасовуйте правильне проведене списання лише тому, що клієнт згодом заплатив. Відобразіть відшкодування новим записом і на рахунку доходів чи витрат, якого вимагає ваша облікова політика. Збережіть чітке посилання на клієнта, початковий рахунок і запис журналу про безнадійний борг.
Порадьтеся з бухгалтером, якщо відшкодування впливає на податкову звітність або на закритий обліковий період.
Перевірка результату
Після проведення перевірте Головну книгу і звіт «Дебіторська заборгованість» за тієї самої організації, дати проведення й валюти.
Переконайтеся, що:
- заборгованість за рахунком-фактурою зменшилася на суму списання;
- рахунок витрат на безнадійні борги чи списання дебетовано;
- рахунок дебіторської заборгованості кредитовано;
- записи в регістрі зберігають клієнта як контрагента;
- запис дебіторської заборгованості зберігає посилання на рахунок-фактуру;
- руху запасів не було.
Вирішення проблем
Рахунок-фактура все ще показується як повністю непогашений
Відкрийте рядок дебіторської заборгованості й перевірте Тип контрагента, Контрагент, Тип посилання і Назву посилання. Також перевірте, що суму кредиту введено в рядку дебіторської заборгованості, а не в рядку витрат.
Не вдається вибрати клієнта або рахунок
Переконайтеся, що рахунок дебіторської заборгованості, клієнт, рахунок-фактура і запис журналу належать одній організації. Перевірте валюту рахунку-фактури і чи дозволяє вибраний рахунок потрібну валюту.
«Разом дебет» і «Разом кредит» не збігаються
Введіть ту саму затверджену суму списання в дебет рахунку витрат і в кредит рахунку дебіторської заборгованості. Для рахунку в іноземній валюті додайте курсову різницю, якщо цього вимагає ваша облікова політика.
«Дебіторська заборгованість» не збігається з контрольним рахунком
Шукайте записи журналу, проведені на рахунок дебіторської заборгованості без контрагента чи посилання на рахунок. Порівнюйте в обох звітах ту саму організацію, дату, валюту й рахунок.
Часті запитання
Чи можна списати весь рахунок?
Так. Кредитуйте рахунок дебіторської заборгованості на всю непогашену суму і пов'яжіть рядок із цим рахунком-фактурою. Після проведення переконайтеся, що рахунок повністю погашено.
Чи можна списати кілька рахунків одним записом журналу?
Використовуйте окремий рядок дебіторської заборгованості для кожного посилання на рахунок. Так розподіл і слід для перевірки залишаються зрозумілими.
Чи виправляє запис журналу про безнадійний борг податки або дохід?
Зазвичай він відображає збиток від неповернення коштів і зменшує дебіторську заборгованість. Якщо потрібно виправити сам продаж, ціну, повернення чи податки, використовуйте кредит-ноту.
Пов'язані теми
- Запис журналу
- Дебіторська заборгованість
- Рахунок-фактура (продаж)
- Кредит-нота
- Відсотки та нагадування про сплату
- Головна книга
Переклад сторінки «Accounting for Bad Debts» з документації ERPNext. © Frappe Technologies Pvt. Ltd., ліцензія CC BY-SA 3.0. Переклад — OpenOblik, на тих самих умовах. Переклад машинний, вичитка триває: помітили неточність — напишіть нам.