Дисконтування рахунків-фактур
Дисконтування рахунків-фактур — це використання неоплачених рахунків-фактур (продаж) як забезпечення короткострокового фінансування від банку чи фінансової компанії. ERPNext відстежує профінансовані рахунки-фактури, строк позики, банківські збори, статус і рахунки, які використовуються, коли фінансування схвалено, видано та погашено.
Використовуйте цю функцію лише після того, як фінансова служба затвердила схему обліку. Дебіторська заборгованість і далі пов'язана з клієнтом, а фінансування створює окреме зобов'язання перед кредитором.
Перш ніж почати
Вам потрібні:
- один або кілька проведених рахунків-фактур (продаж) з непогашеним залишком;
- банківський рахунок організації та відповідний рахунок у плані рахунків;
- рахунки короткострокових позик і банківських зборів;
- налаштовані для цього процесу рахунки дебіторської заборгованості: кредитний, дисконтованої та неоплаченої заборгованості;
- погоджені сума фінансування, строк, комісії, умови регресу та порядок погашення.
Перш ніж використовувати функцію для реального фінансування, перевірте весь цикл разом із фінансовою службою. Назви рахунків у прикладах умовні й мають відповідати вашому плану рахунків і обліковій політиці.
Як створити дисконтування рахунків-фактур
- Перейдіть у Бухгалтерський облік > Банківські операції > Дисконтування рахунків-фактур.
- Натисніть Додати Дисконтування рахунків-фактур.
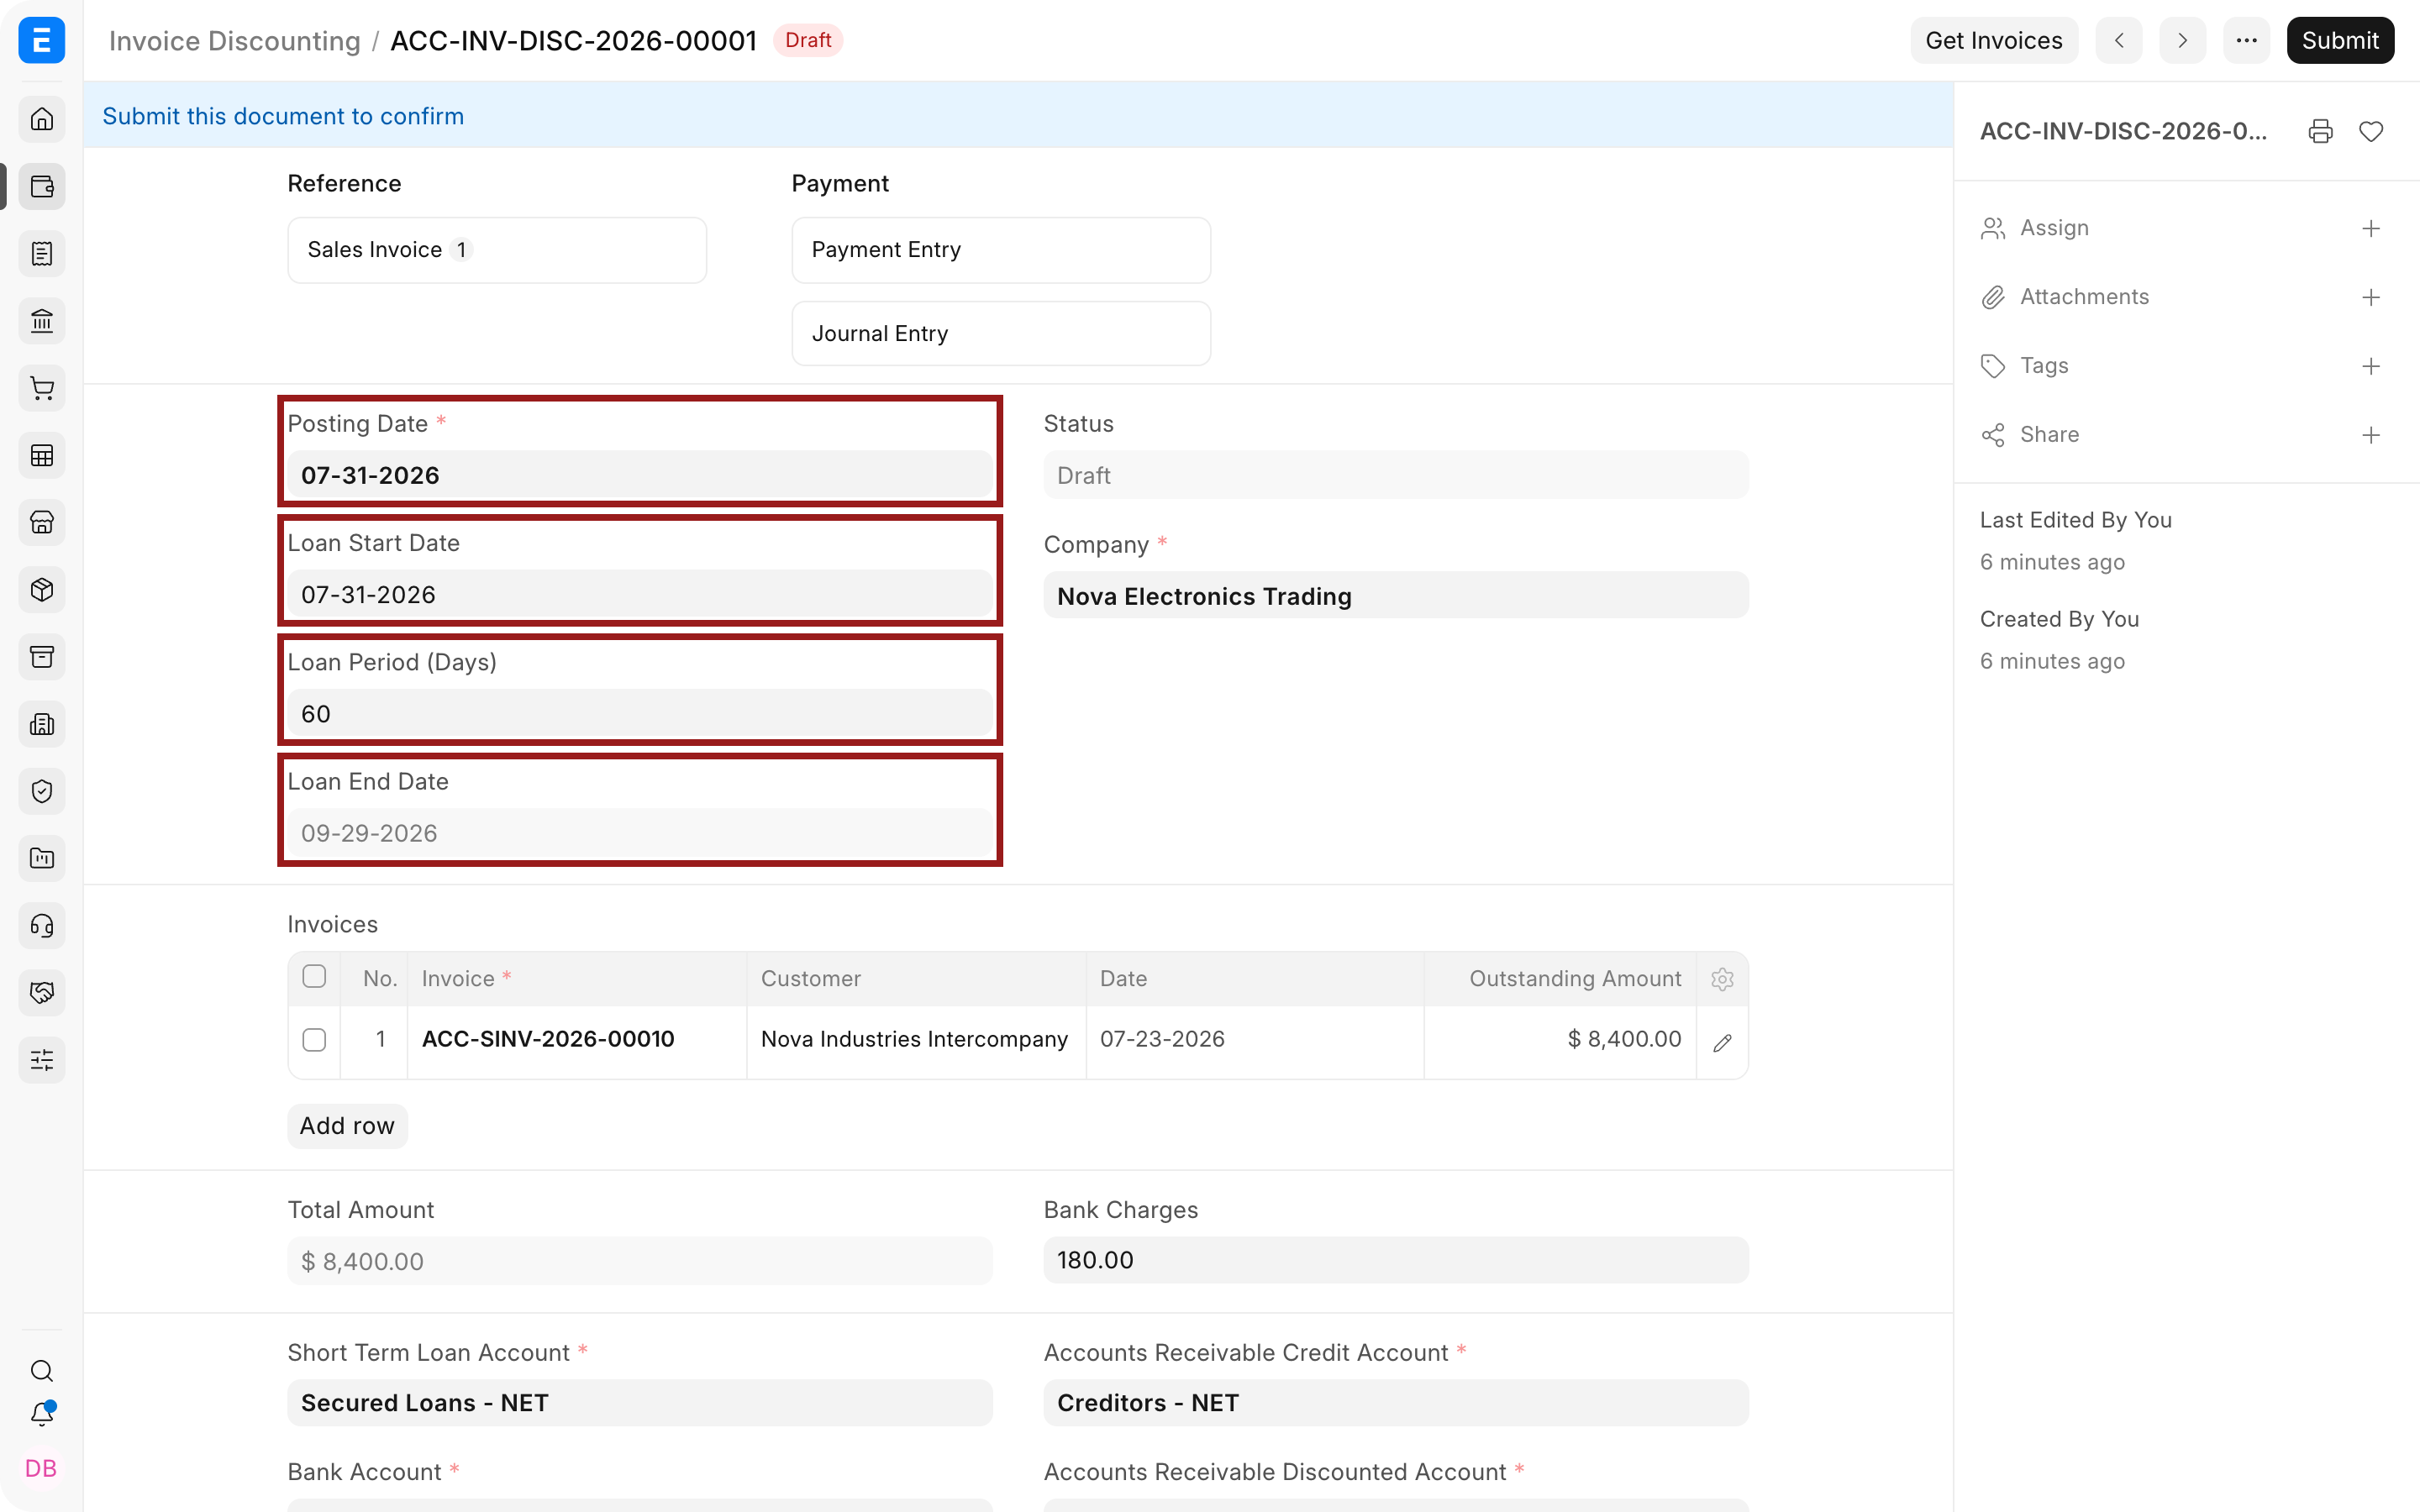
- Виберіть організацію та вкажіть дату проведення.
- Введіть Дата початку позики і Період позики (дні). Звірте розраховану дату закінчення позики з договором кредитора.
- Натисніть Отримати рахунки-фактури або додайте придатні рахунки-фактури (продаж) у таблицю «Рахунки-фактури».
- У кожному рядку перевірте клієнта, дату, непогашену суму та рахунок дебіторської заборгованості.
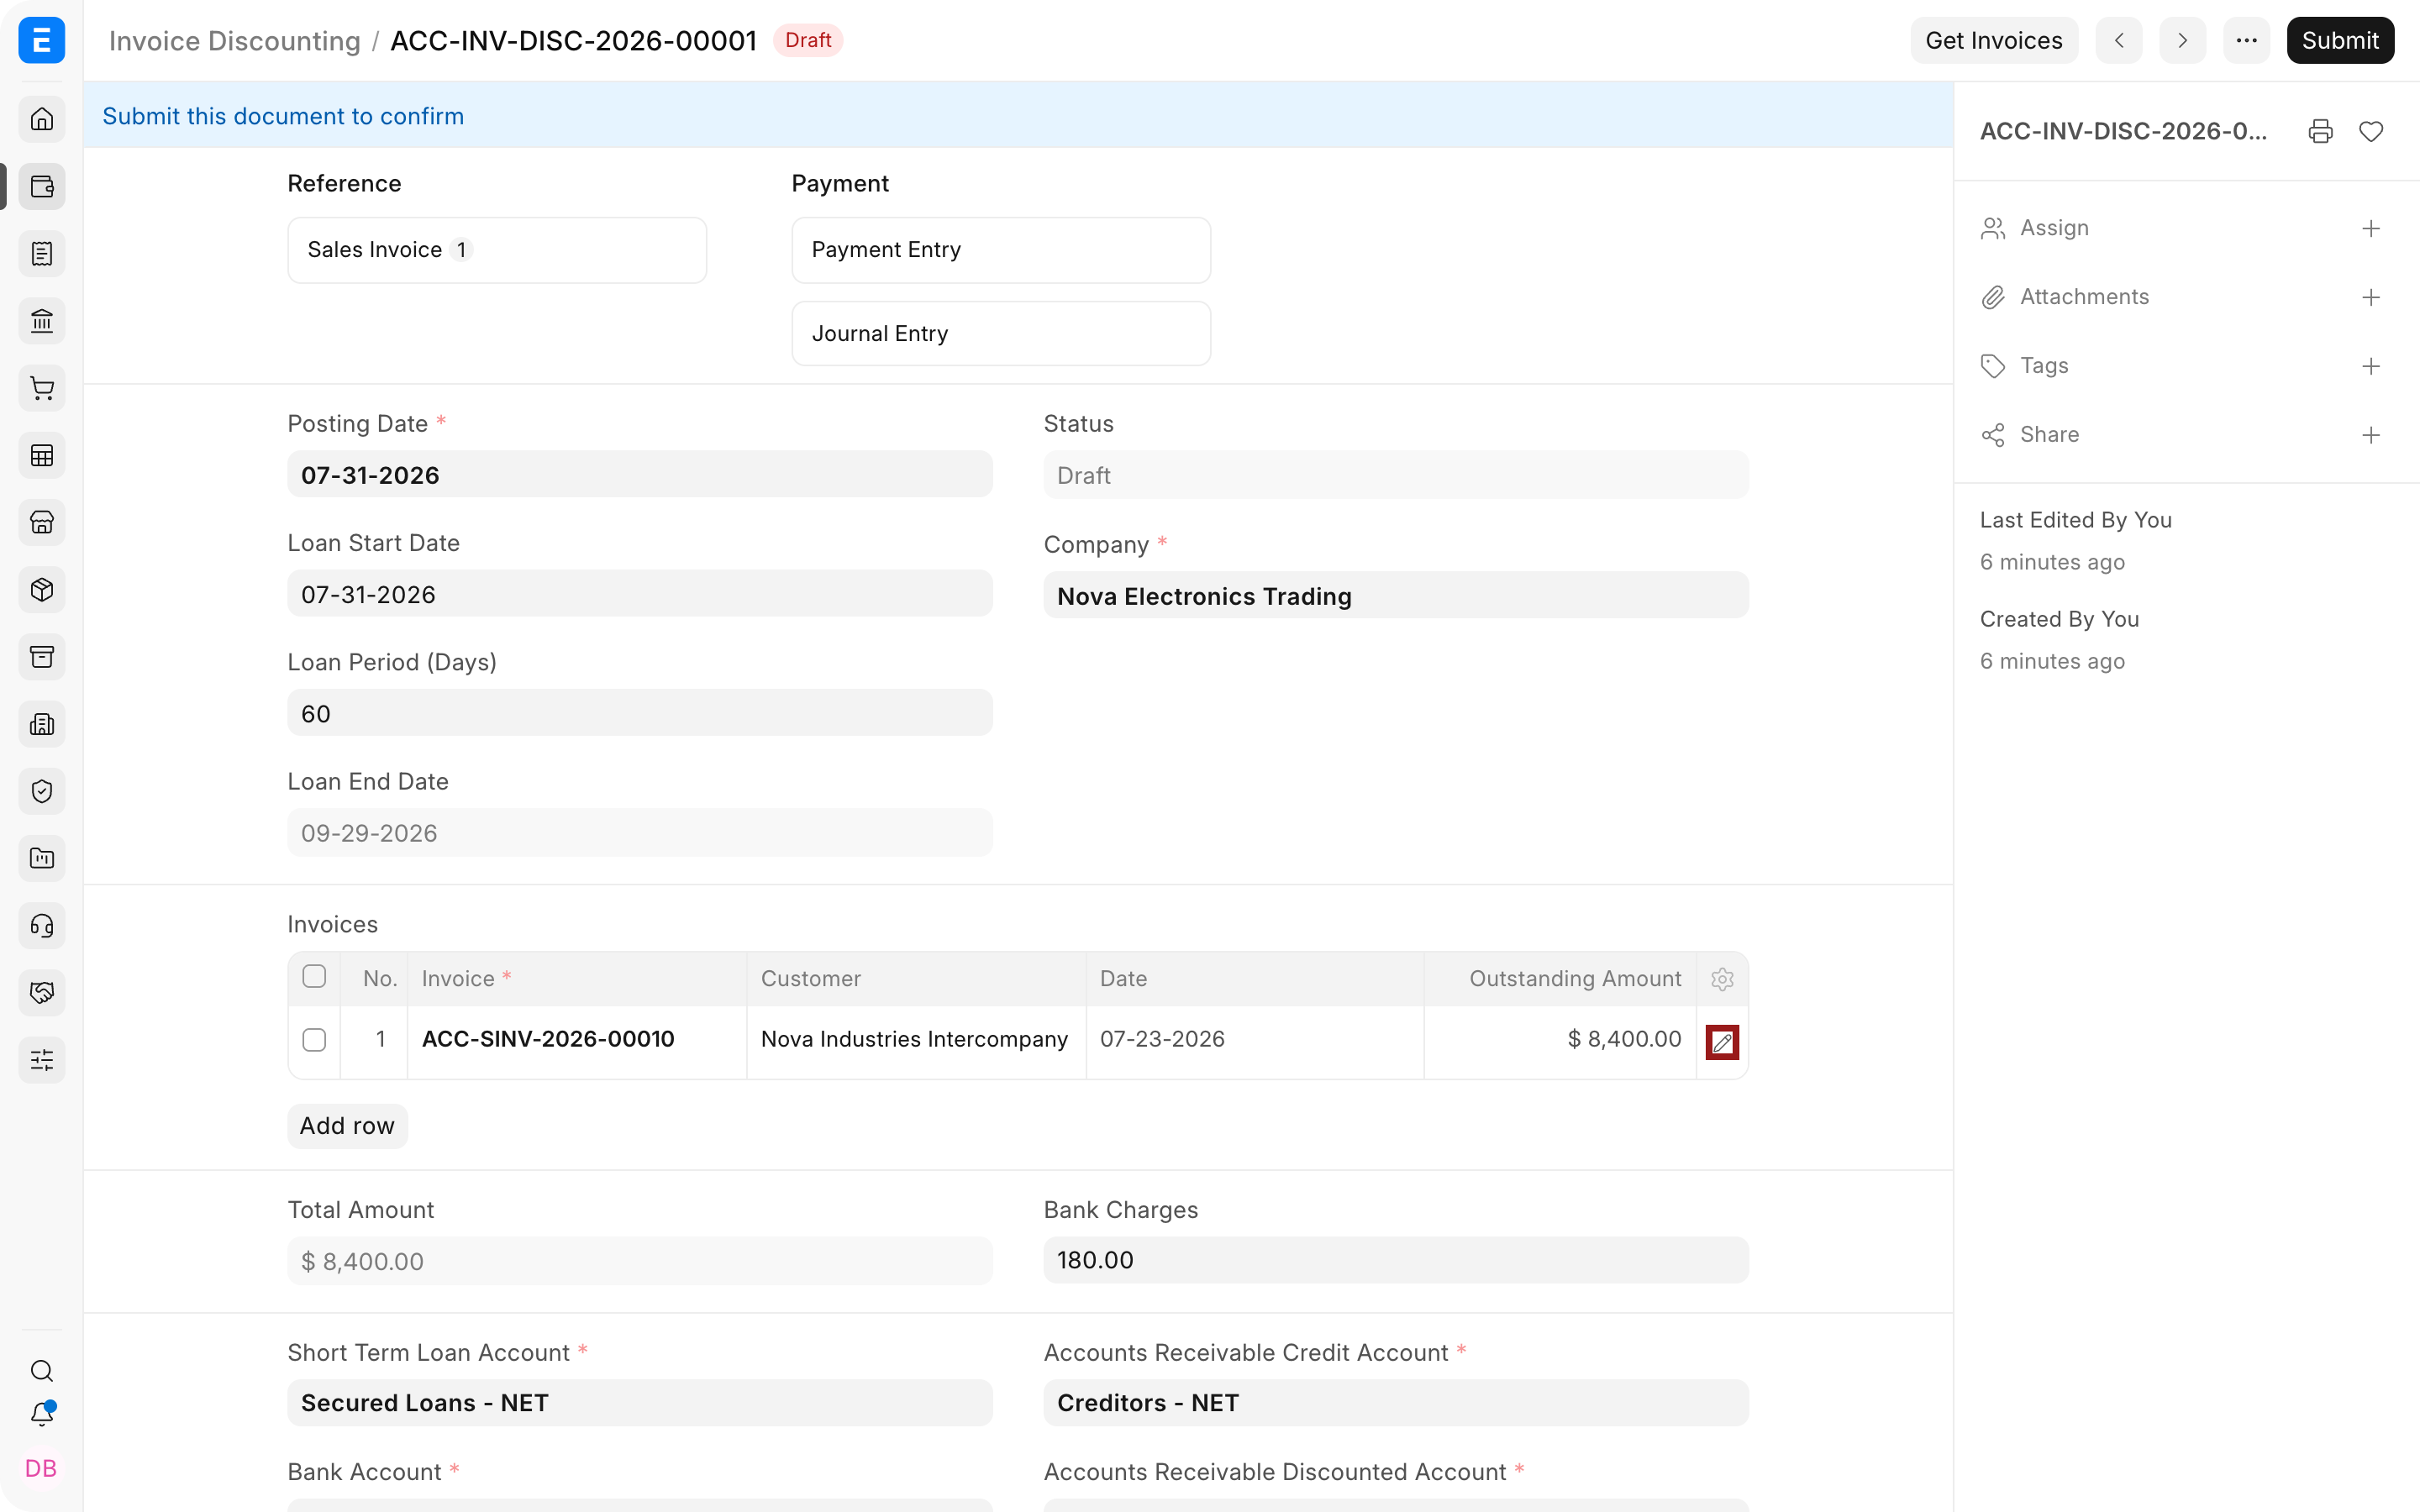
- Щоб переглянути подробиці рядка, натисніть виділену піктограму олівця — відкриється повна форма рядка дисконтованого рахунку-фактури.
- Введіть банківські збори й перевірте «Загальну суму».
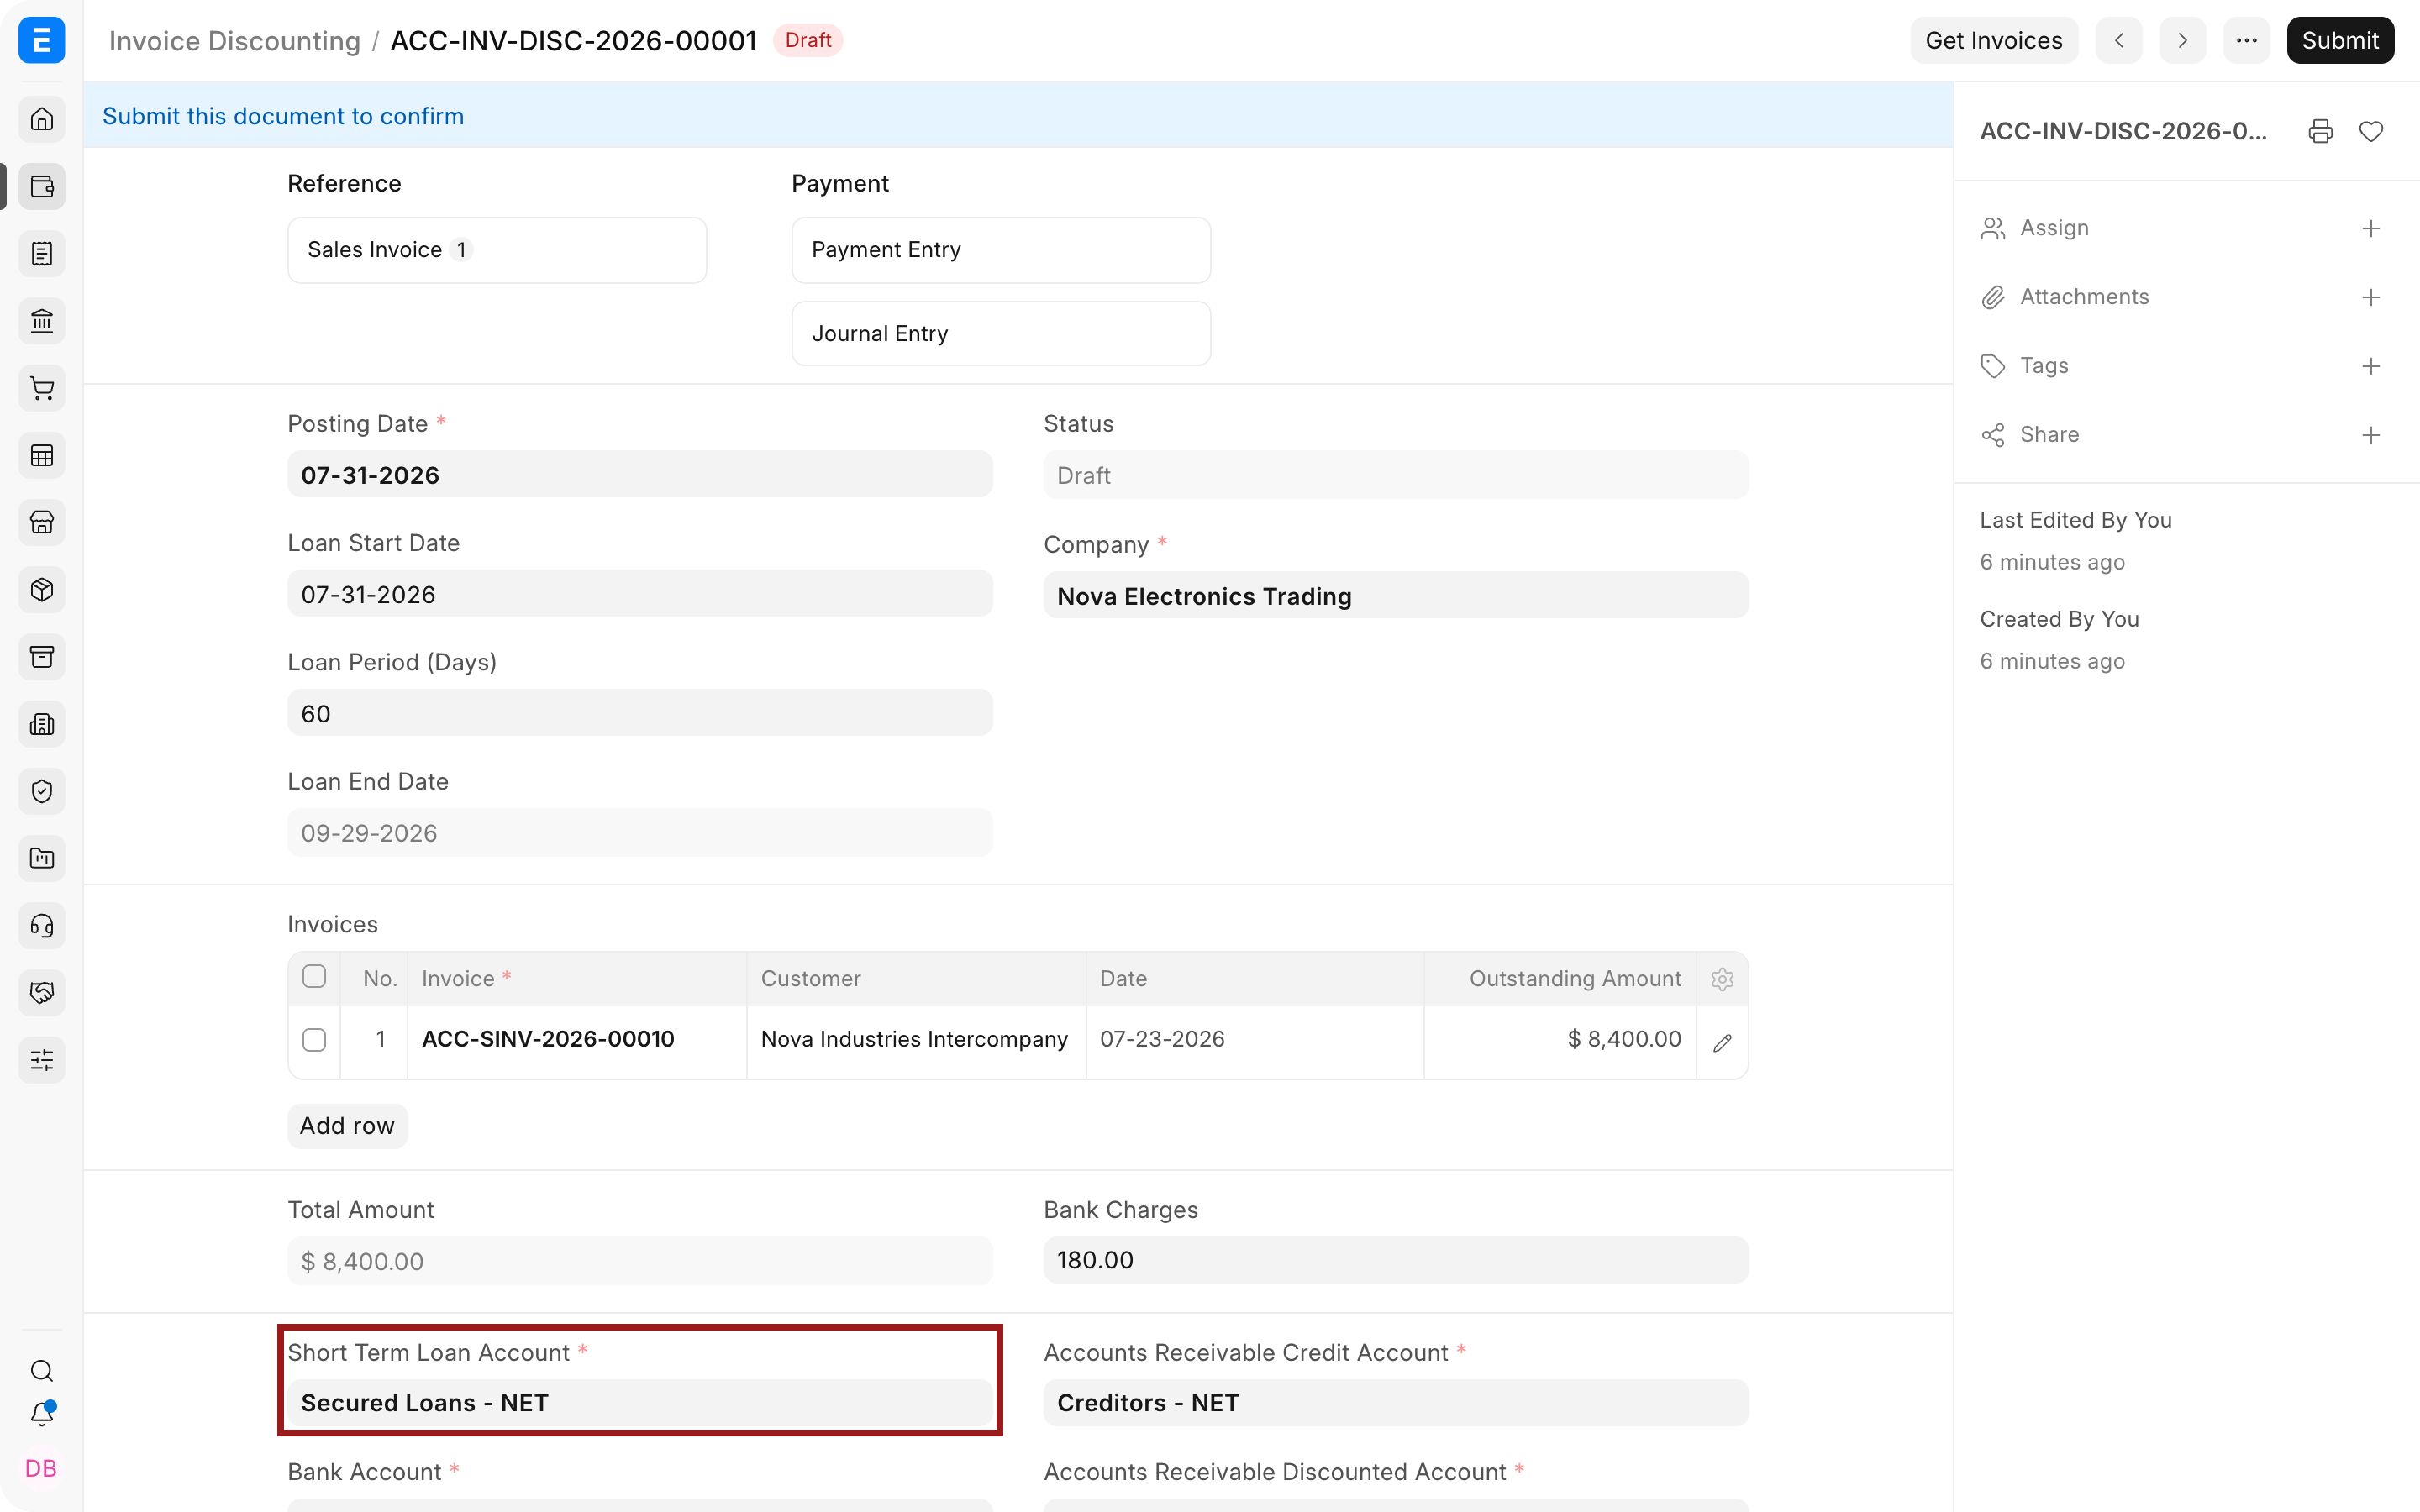
- Виберіть Короткостроковий позиковий рахунок.
- Виберіть банківський рахунок, на який надійдуть кошти.
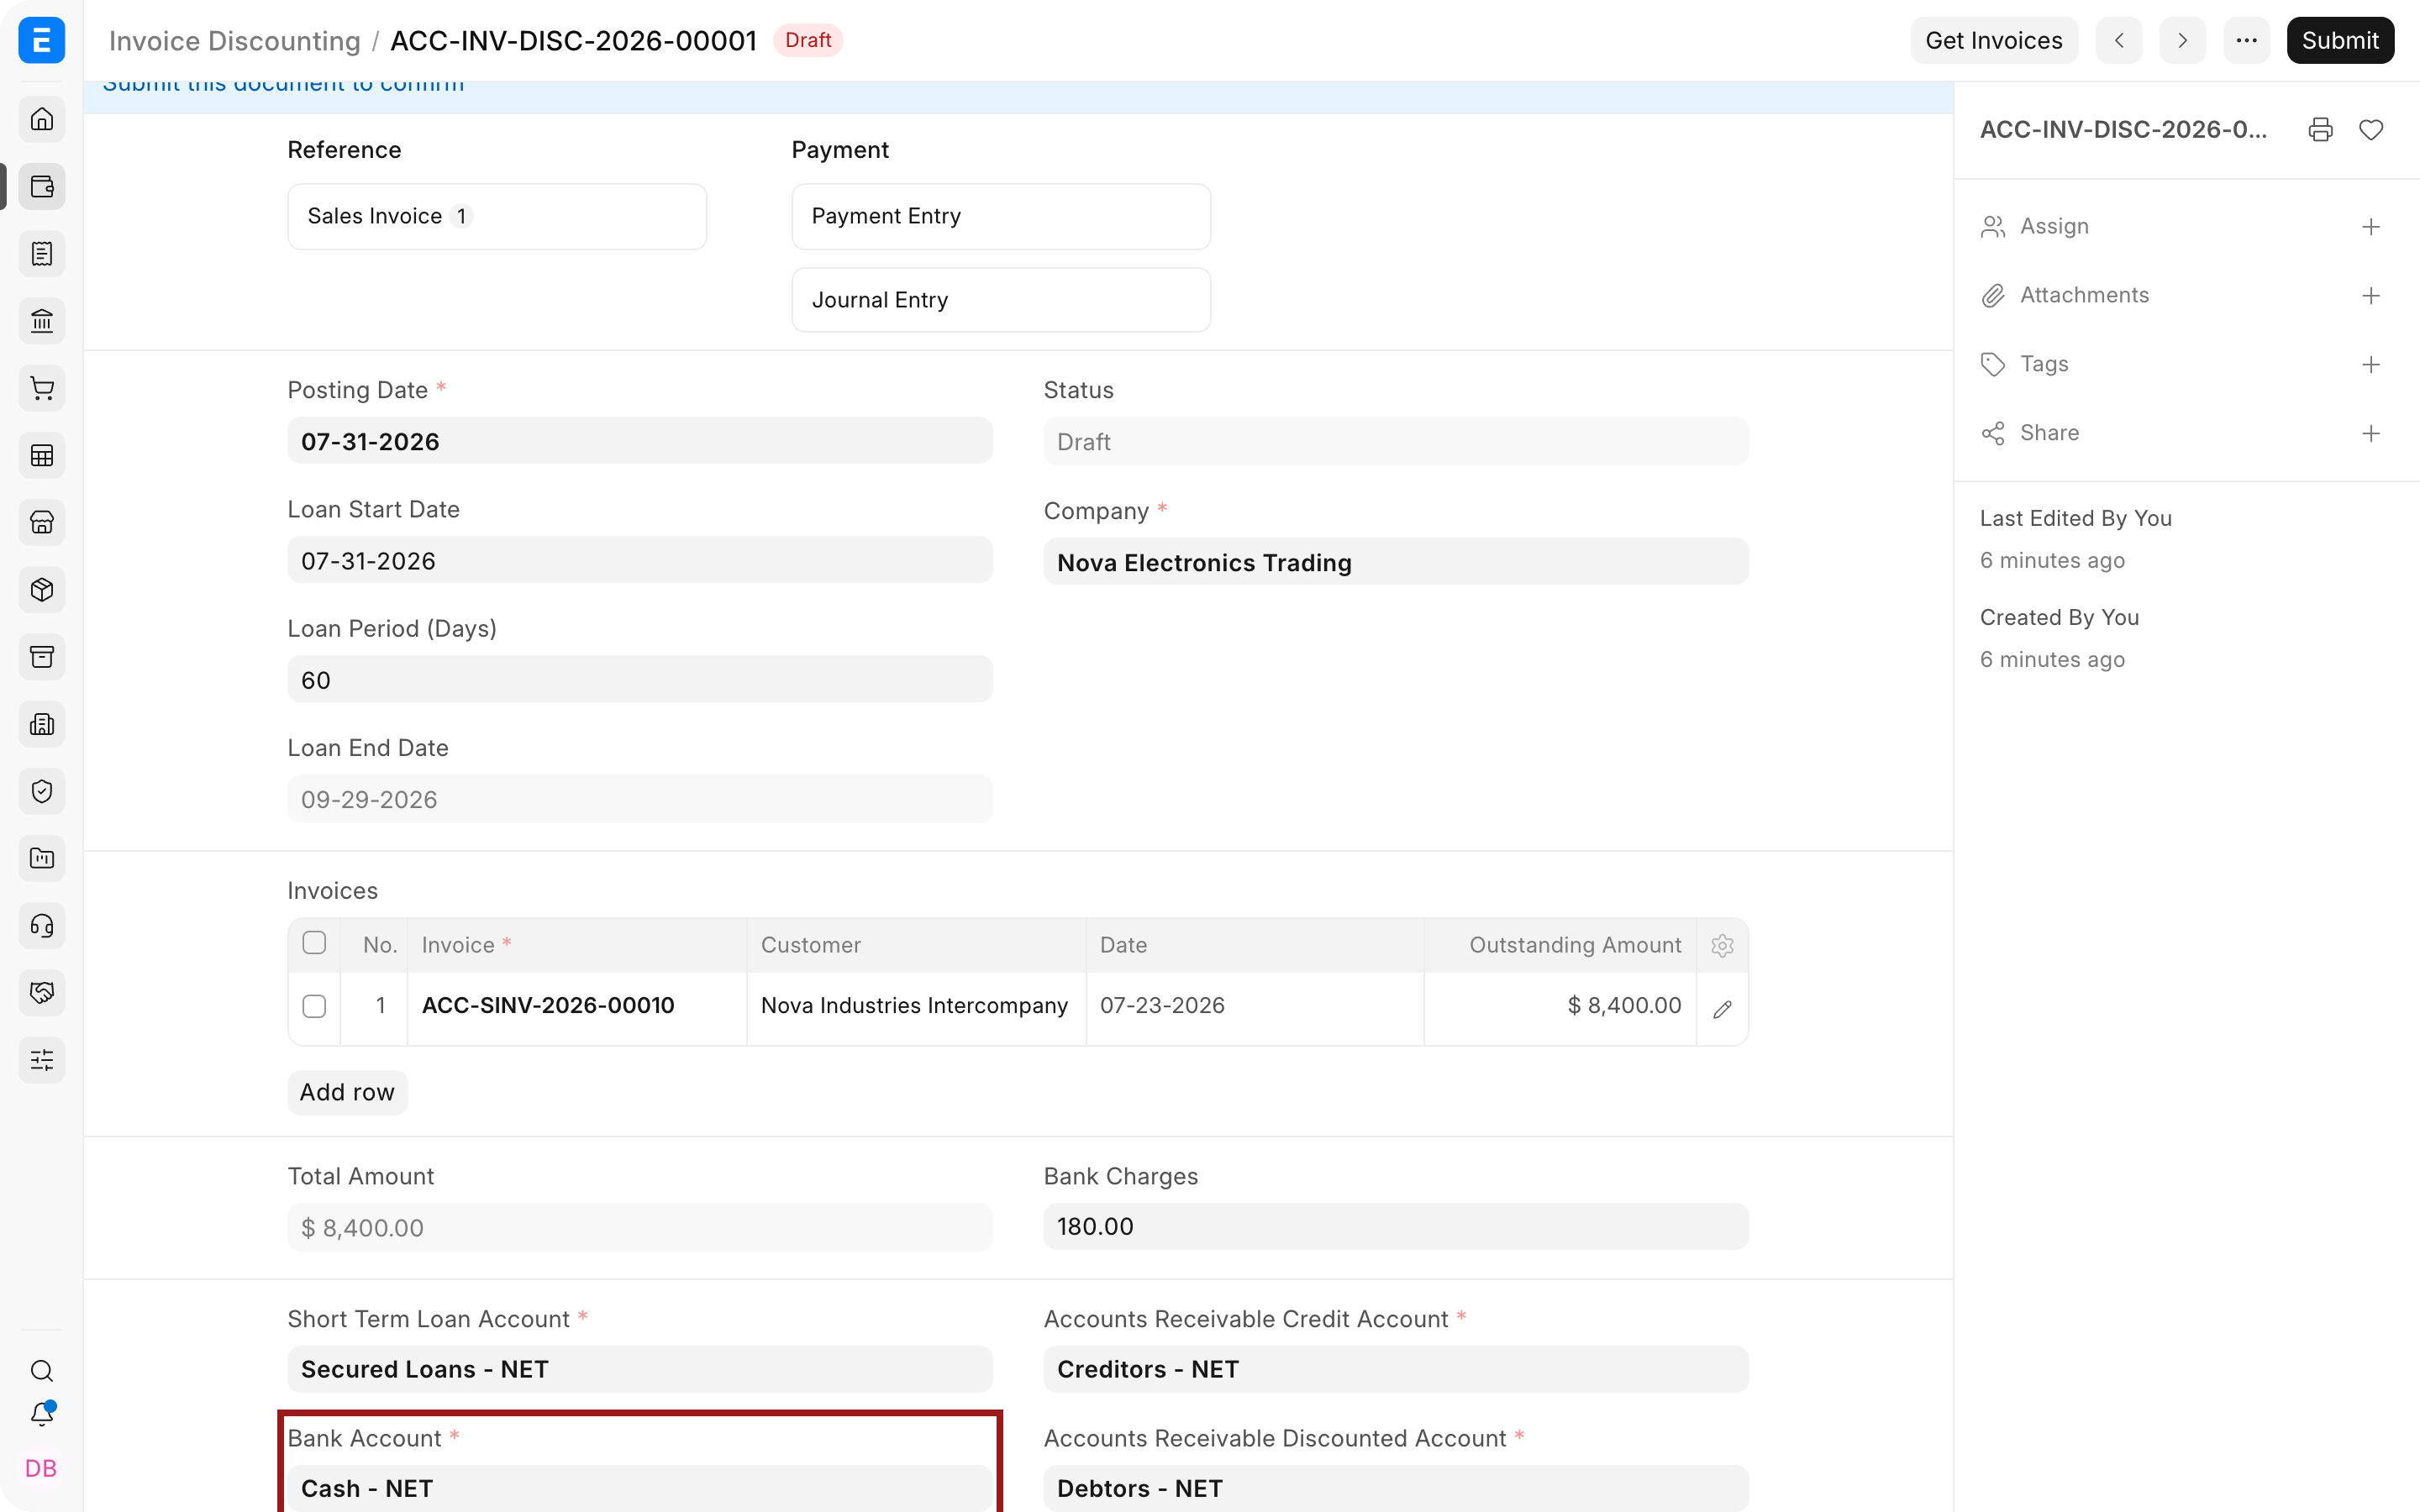
- Виберіть рахунок банківських зборів і три контрольні рахунки дебіторської заборгованості.
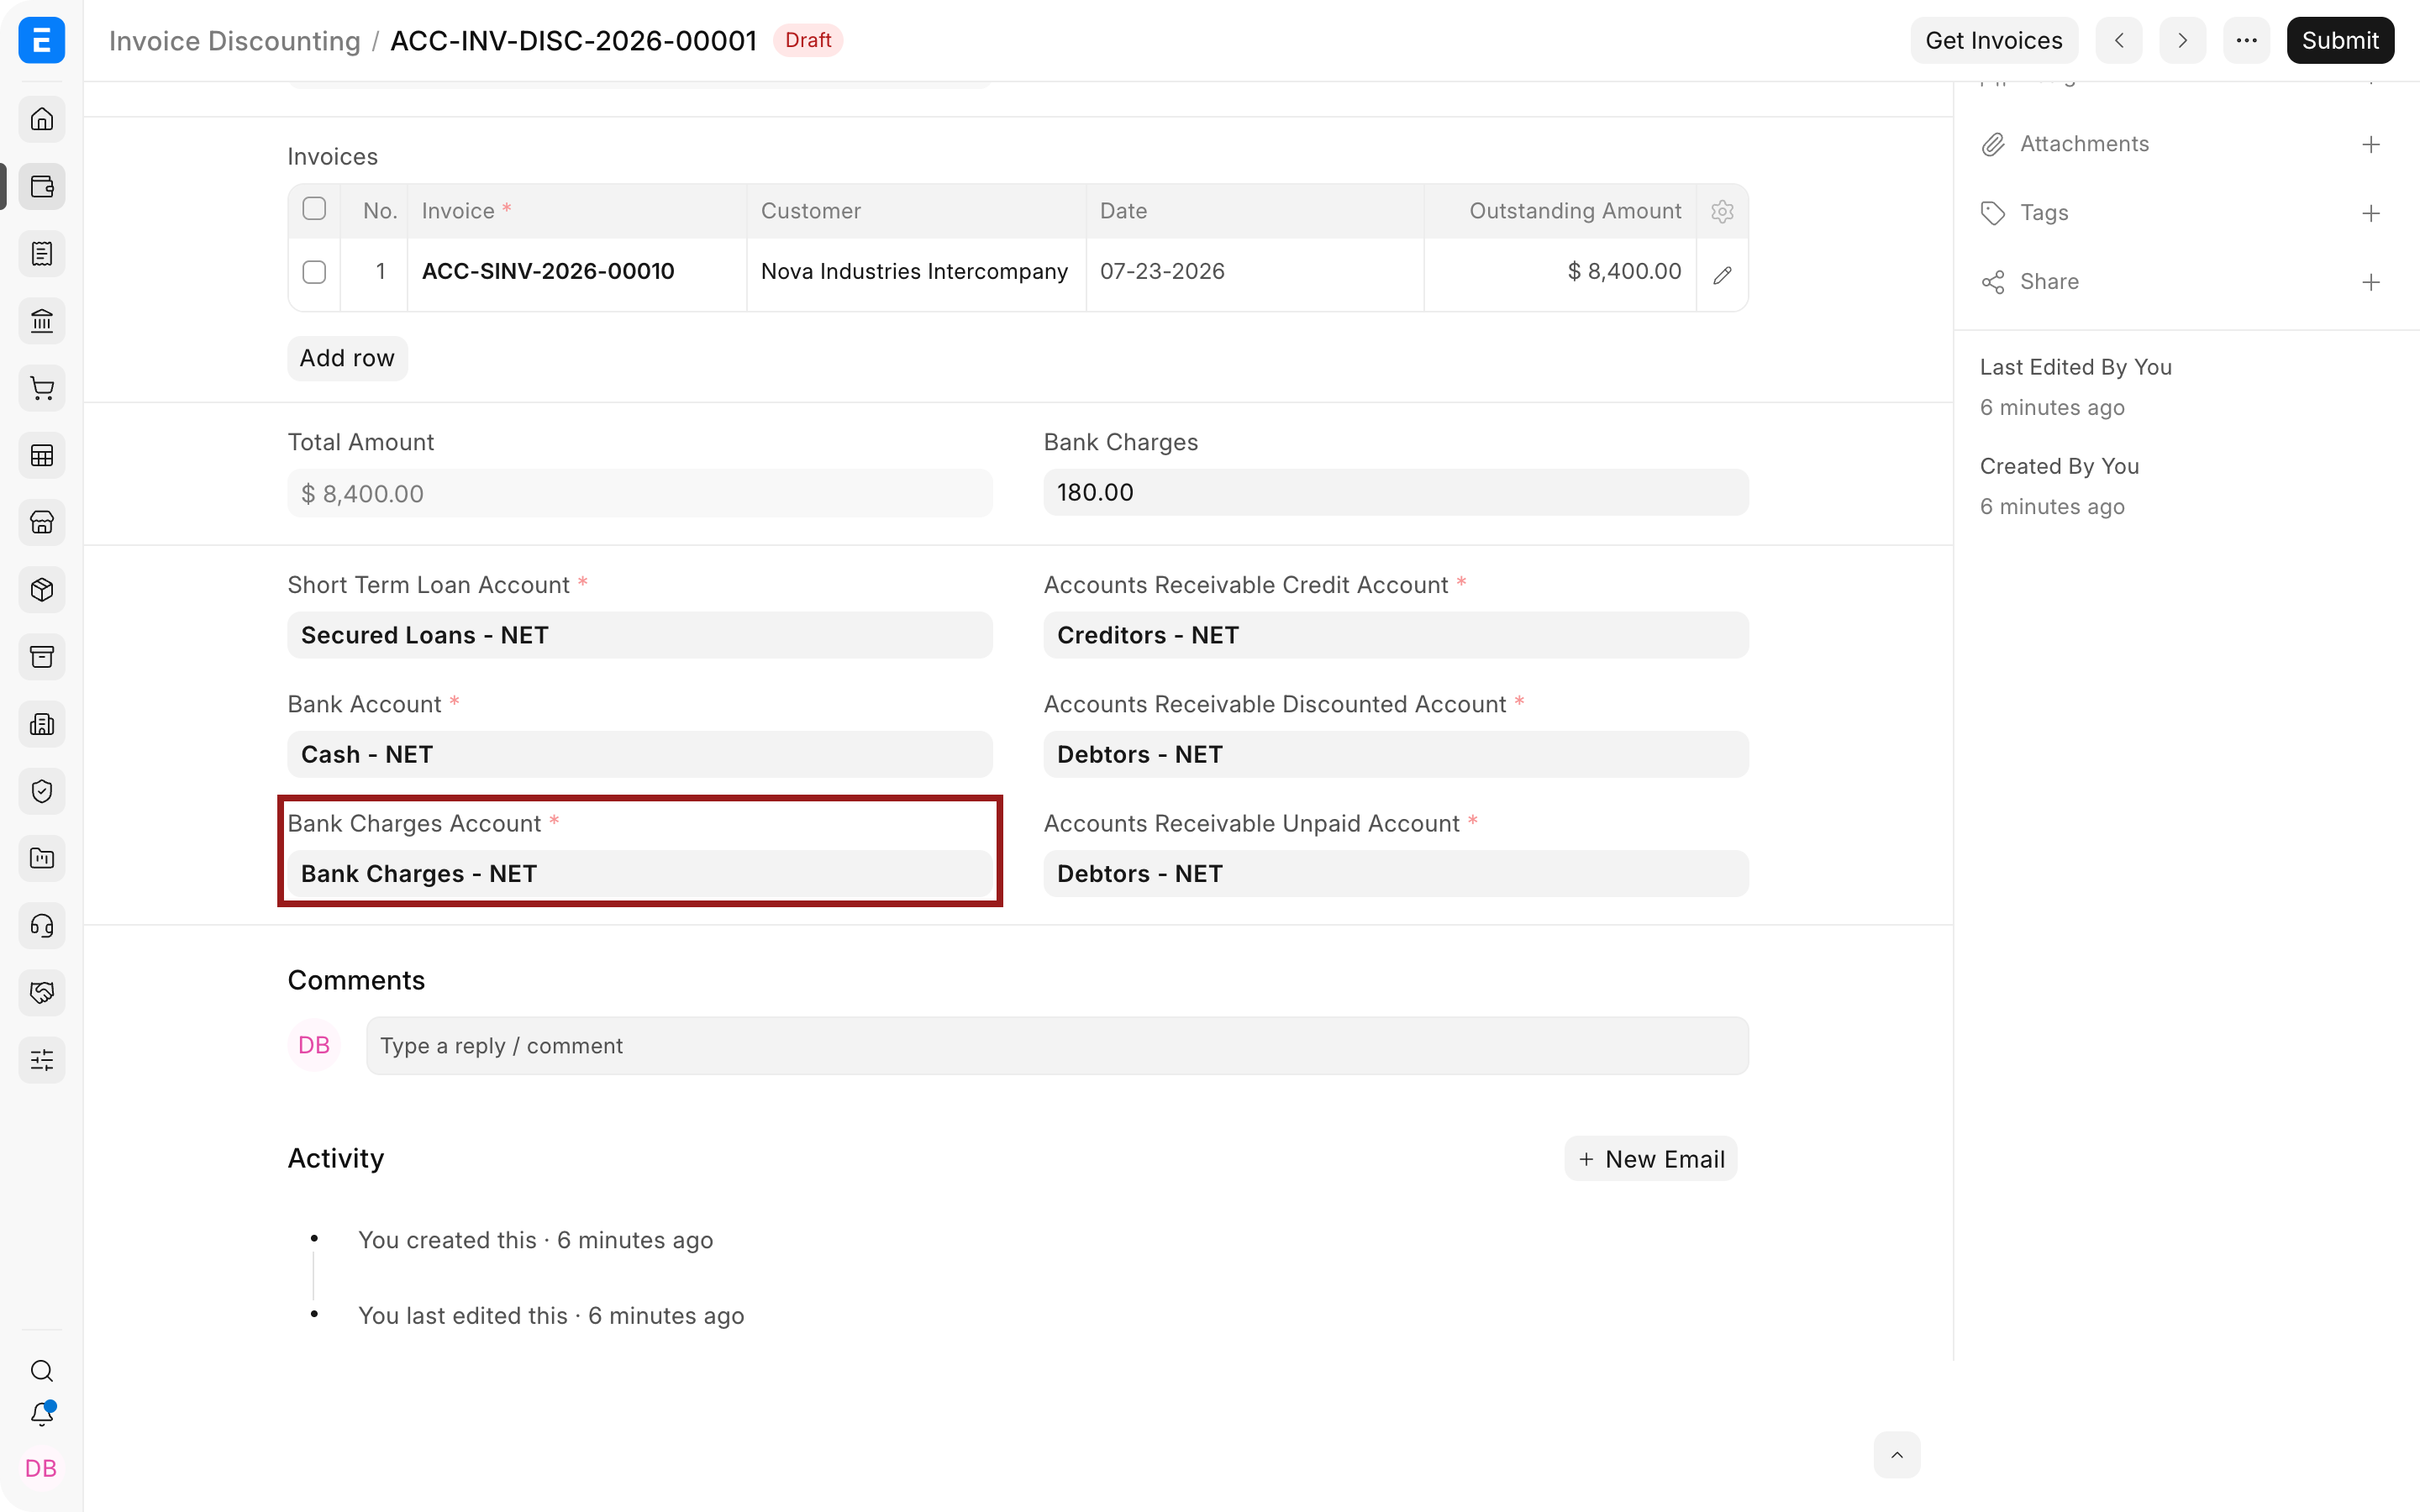
- Перевірте вибрані рахунки-фактури та рахунки обліку, потім збережіть і проведіть документ.
Важливі поля та їх значення
| Поле | За що відповідає |
|---|---|
| Дата проведення | Облікова дата для дії в межах процесу. |
| Дата початку позики | Дата, з якої починається фінансування. |
| Період позики | Строк фінансування в днях. |
| Дата закінчення позики | Очікувана дата погашення. |
| Статус | Етап: чернетка, схвалено, виплачено, врегульовано або скасовано. |
| Рахунки-фактури | Рахунки-фактури (продаж), передані в заставу або дисконтовані. Кожен має мати придатну непогашену суму. |
| Загальна сума | Загальна непогашена сума вибраних рахунків-фактур. |
| Банківські збори | Комісії, які утримує або нараховує фінансова установа. |
| Короткостроковий позиковий рахунок | Рахунок зобов'язань за фінансуванням. |
| Банківський рахунок | Рахунок, на який надходять кошти. |
| Рахунок банківських зборів | Рахунок витрат для комісій за фінансування. |
| Рахунок дебіторської заборгованості (кредит) | Контрольний рахунок, який кредитується в записах фінансування. |
| Рахунок дисконтованої дебіторської заборгованості | Обліковує відступлену або дисконтовану дебіторську заборгованість. |
| Рахунок неоплаченої дебіторської заборгованості | Обліковує профінансовані рахунки-фактури, які за налаштованим циклом залишаються неоплаченими. |
Статуси та цикл
| Статус | Що це означає на практиці |
|---|---|
| Чернетка | Заявку на фінансування готують, дії циклу ще не проведено. |
| Схвалено | Кредитор схвалив ліміт або вибрані рахунки-фактури. |
| Виплачено | Кошти отримано, зобов'язання за фінансуванням діє. |
| Врегульовано | Оплата від клієнта та розрахунок з кредитором завершили цикл фінансування. |
| Скасовано | Угоду скасовано за правилами скасування ERPNext. |
Щоб переходити між етапами «схвалено», «виплачено» та «врегульовано», користуйтеся діями, доступними в документі. Перед проведенням перевіряйте кожен створений «Запис журналу» і «Введення платежу».
Коли клієнт платить
Зафіксуйте оплату від клієнта погодженим способом стягнення. Облік і рух коштів у банку можуть різнитися залежно від того, кому платить клієнт — вашій організації чи кредитору. Дотримуйтеся договору фінансування та налаштованого в ERPNext процесу.
Після отримання оплати:
- зарахуйте надходження в правильний рахунок-фактуру (продаж);
- погасіть зобов'язання перед кредитором і комісії;
- оновіть статус дисконтування рахунків-фактур;
- переконайтеся, що непогашена заборгованість клієнта, дисконтована дебіторська заборгованість, залишки в банку та за позикою правильні;
- звірте банківську виписку.
Використовуйте Звірку платежів лише тоді, коли треба скоригувати розподіл. Не приховуйте звіркою неправильний бухгалтерський запис.
Контроль і звітність
Зберігайте підтвердження схвалення кредитором, отримання коштів, комісій, переданих у заставу рахунків-фактур, оплат від клієнтів і погашення. Звіряйте:
- реєстр дисконтування рахунків-фактур із залишками короткострокових позик;
- рахунки дисконтованої та неоплаченої дебіторської заборгованості з окремими рахунками-фактурами;
- отримання й погашення фінансування з банківськими операціями;
- комісії з виписками та договорами кредитора;
- дати погашення з чинними лімітами фінансування.
Не допускайте повторного фінансування того самого рахунку-фактури (продаж), якщо тільки продукт і договір прямо цього не передбачають і придатний залишок однозначно визначений.
Вирішення проблем
«Отримати рахунки-фактури» не знаходить жодного запису
Переконайтеся, що рахунки-фактури (продаж) проведено, вони належать вибраній організації, мають непогашений залишок і ще не повністю розподілені в іншому дисконтуванні.
Не вдається вибрати рахунок
Перевірте його організацію, кореневий тип, ознаку групи та валюту. Використовуйте рахунки обліку, а не групи, і погодьте призначення рахунку з фінансовою службою.
Отримана сума відрізняється від суми рахунків-фактур
Перегляньте банківські збори, утримання, ставку авансування та відрахування кредитора. Облікуйте кожну різницю на відповідному рахунку, а не підганяйте суму в банку під валову суму рахунків-фактур.
Клієнт заплатив після дати погашення позики
Дійте відповідно до договору з кредитором щодо відсотків, штрафів або регресу. Додаткові витрати облікуйте окремо, а відкрите зобов'язання погашайте підтримуваними документами.
Поширені запитання
Чи означає дисконтування продаж рахунку-фактури?
Не завжди. Юридична та облікова суть залежить від договору, наявності регресу, контролю та місцевих стандартів. Погодьте облік із фінансовою службою та аудиторами.
Чи можна профінансувати кілька рахунків-фактур разом?
Так, якщо вони придатні. Додайте рядок для кожного рахунку-фактури й перевірте непогашену суму та клієнта.
Чи надходять гроші автоматично після створення запису?
Ні, на етапі чернетки — ні. Скористайтеся відповідною дією циклу й перевірте створені бухгалтерські записи, коли кошти буде видано.
Пов'язані теми
- Рахунок-фактура (продаж)
- Банківський рахунок
- Введення платежу
- Запис журналу
- Звірка платежів
- Звірка з банком
Переклад сторінки «Invoice Discounting» з документації ERPNext. © Frappe Technologies Pvt. Ltd., ліцензія CC BY-SA 3.0. Переклад — OpenOblik, на тих самих умовах. Переклад машинний, вичитка триває: помітили неточність — напишіть нам.