CloudWorks, постачальник програмного забезпечення для Nova Industries, виставляє рахунок на $1 200 за річний план обслуговування. Nova Industries має заборгованість перед постачальником уже зараз, але користь від послуги розподіляється на дванадцять місяців, а не лише на місяць, у якому проведено рахунок-фактуру на покупку.
Відстрочені витрати не дають усій сумі спотворити результат поточного місяця. ERPNext спочатку тримає витрати на рахунку активу, а потім у кожному періоді обслуговування визнає частину суми як витрати.
Використовуйте відстрочені витрати для витрат на постачальників, оплачених або виставлених наперед: річне програмне забезпечення, страхування, оренда, договори на обслуговування чи підтримку.
Як це відображається в обліку
Для простоти припустімо, що податків немає.
| Подія | Дебет | Кредит |
|---|---|---|
| Проведення рахунку-фактури на покупку на $1 200 | Актив «Відстрочені витрати» $1 200 | Кредитори $1 200 |
| Визнання витрат за один період | Витрати на підписку на програмне забезпечення | Актив «Відстрочені витрати» |
| Оплата постачальнику | Кредитори $1 200 | Банк $1 200 |
Оплата закриває кредиторську заборгованість. Вона не визначає, коли витрати фактично спожито. Визнання залежить від періоду обслуговування.
У попередній версії документації було сказано, що рахунок відстрочених витрат кредитується під час створення рахунку-фактури на покупку. Це суперечило б звичайному обліку передплачених витрат. Чинна версія ERPNext і загальноприйнятий облік під час проведення рахунку дебетують актив відстрочених витрат, а потім, у міру визнання витрат, кредитують цей актив.
Перш ніж почати
Підготуйте:
- Рахунок активу для відстрочених витрат, зазвичай у групі «Оборотні активи», у плані рахунків.
- Кінцеву статтю витрат («Стаття витрат»), на яку потраплятимуть визнані витрати.
- Нескладську номенклатуру-послугу (Номенклатура).
- Дати початку й завершення договору чи періоду покриття.
- Постачальника і правильно налаштований рахунок-фактуру на покупку.
- Правило визнання за днями чи за місяцями в налаштуваннях рахунків.
Не застосовуйте цей процес до запасів, які треба оприбуткувати й оцінити через складський облік. Відстрочені витрати призначені для витрат, що споживаються з часом, а не для кількості товару, яка чекає на списання зі складу.
Налаштування обліку майбутніх періодів
У «Налаштуваннях рахунків» оберіть, чи розраховувати визнання за днями чи за місяцями, чи запускати обробку автоматично і чи проводити записи напряму, чи створювати записи журналу.
Залишимо приклад із попередньої версії на $12 000: за варіанта Місяці повний 12-місячний період зазвичай дає визнання $1 000 на місяць. За варіанта Дні в місяці з 30 днів може бути визнано приблизно $986,30, а в місяці з 31 дня — приблизно $1 019,17, залежно від точних дат обслуговування. Різні суми по місяцях — це нормально, коли кількість днів обслуговування відрізняється.
Повний опис налаштувань дивіться на сторінці Облік майбутніх періодів.
Увімкнення відстрочених витрат у картці номенклатури
Відкрийте номенклатуру, яка відповідає передплаченій послузі. У розділі Бухгалтерський облік увімкніть Відстрочені витрати. За потреби вкажіть стандартну кількість місяців витрат, щоб наперед заповнювалася очікувана тривалість.
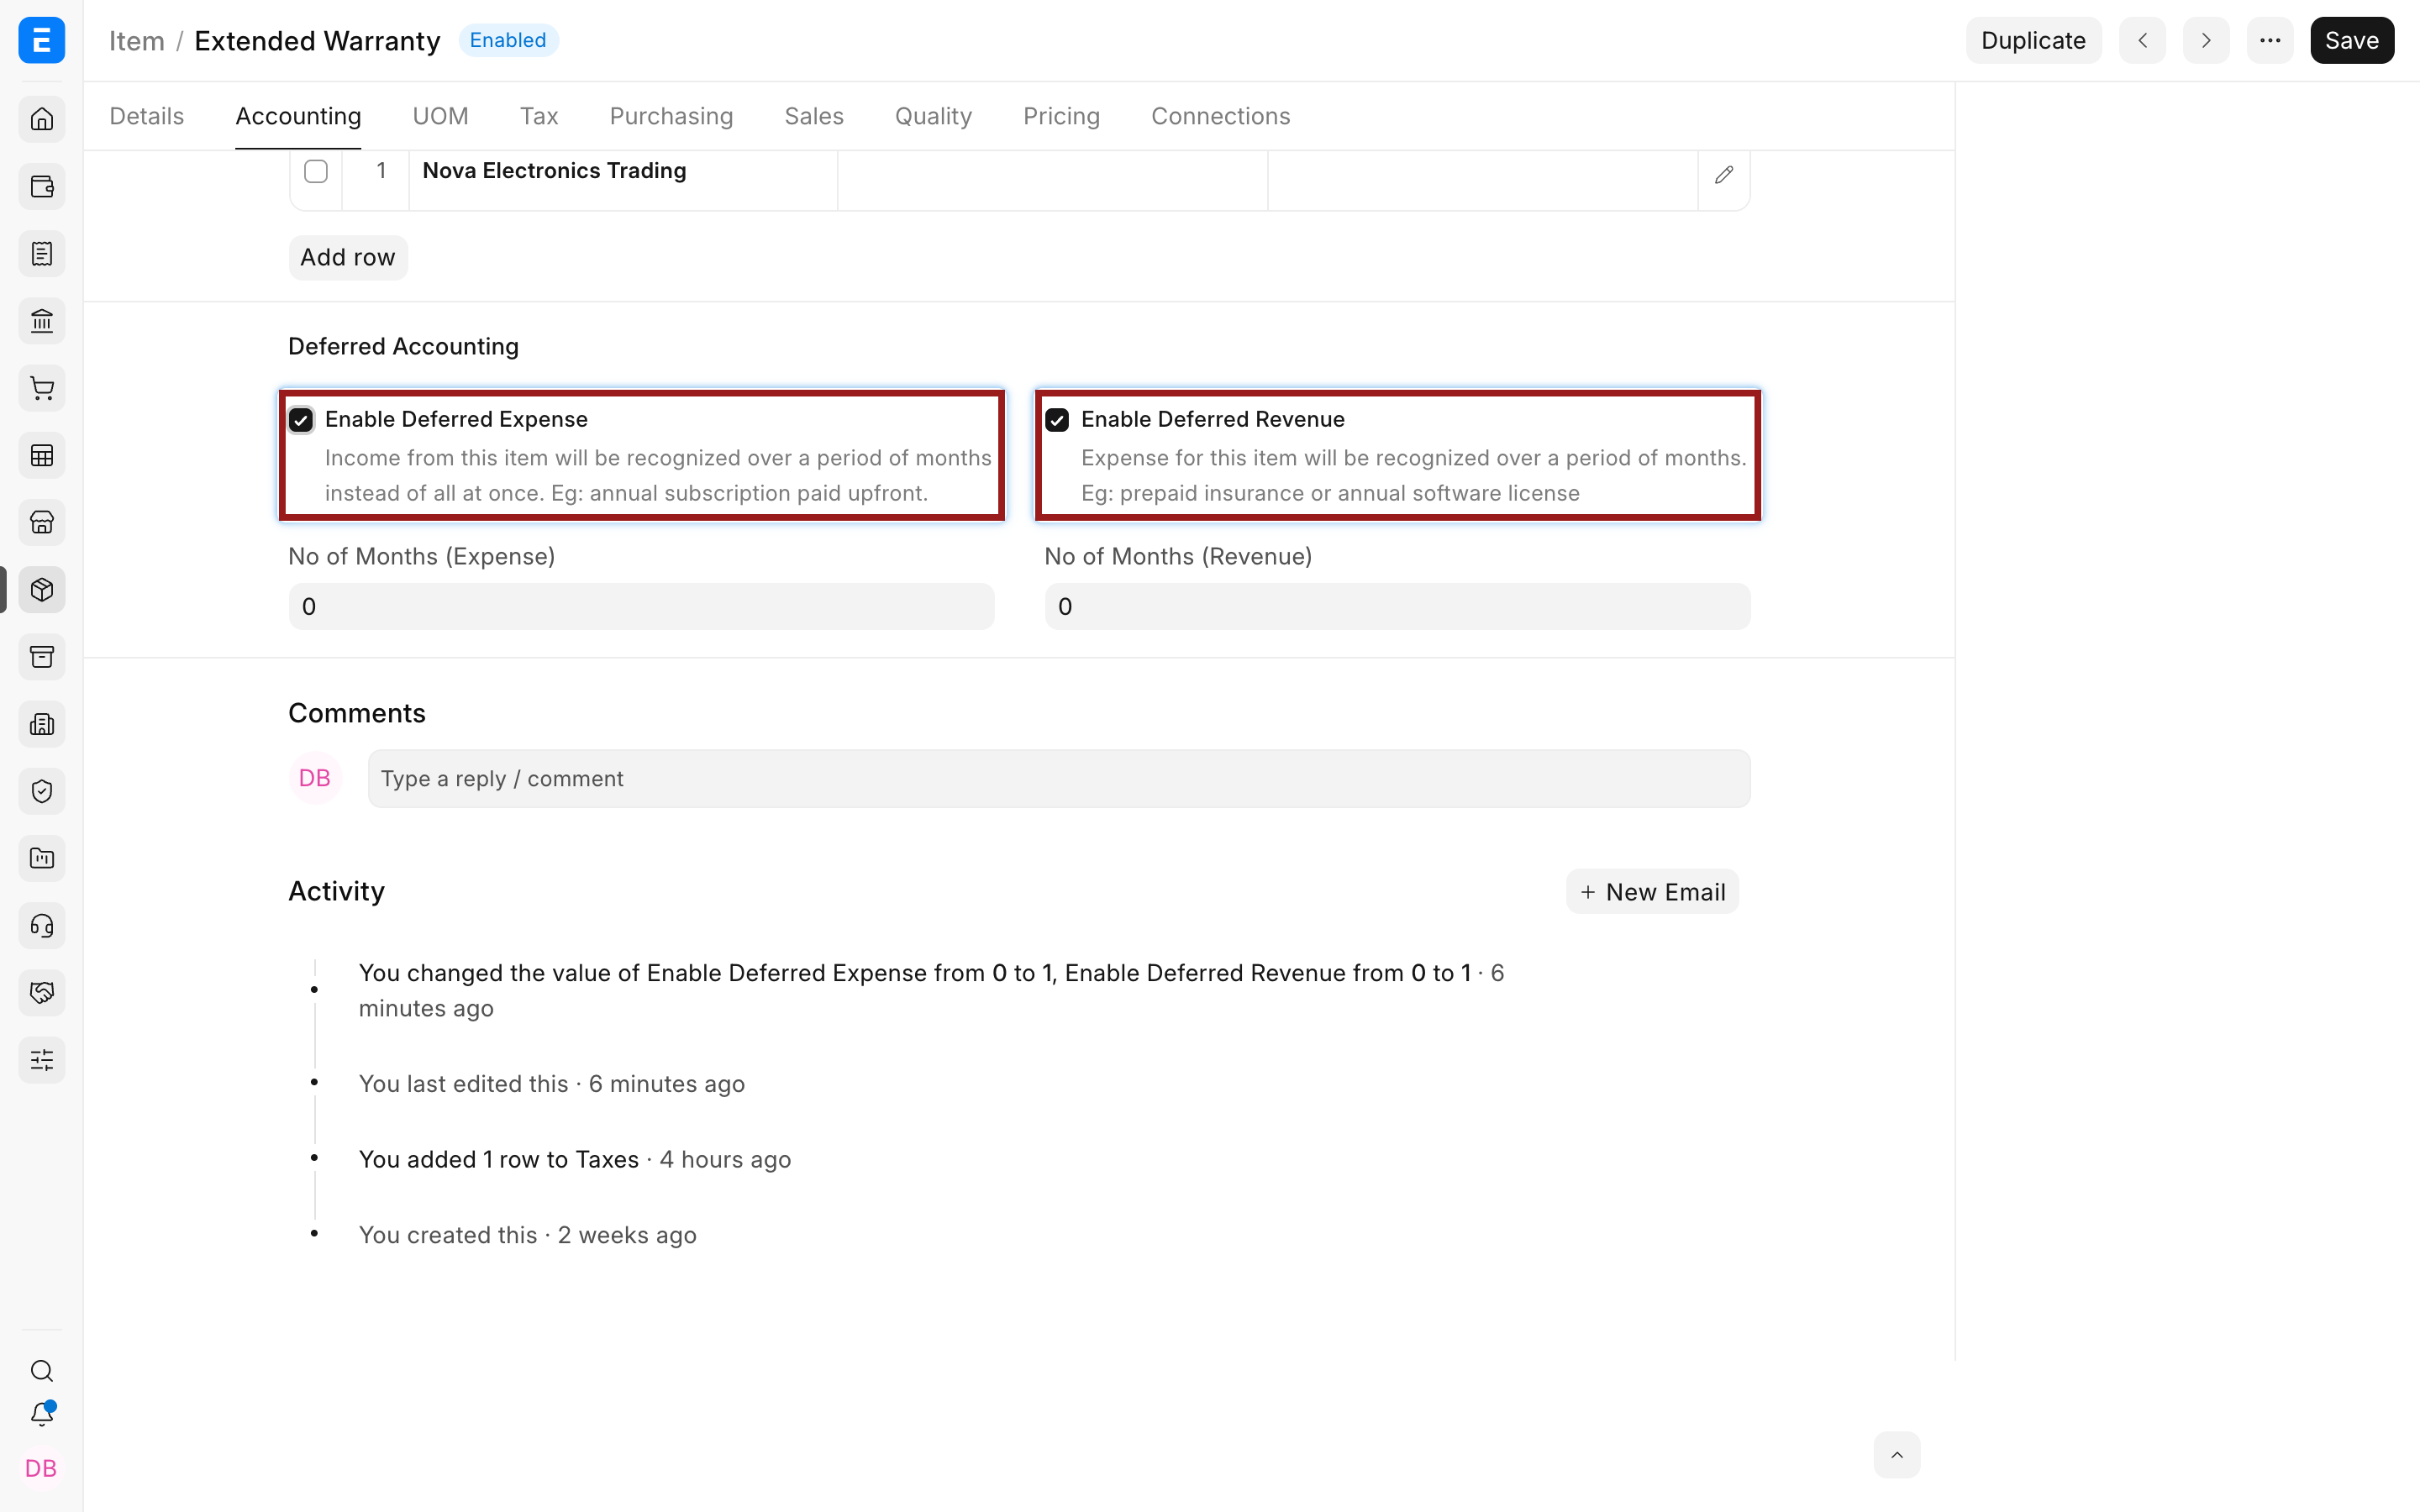
У поточній формі номенклатури ця позначка лише робить номенклатуру придатною для відстрочення. Конкретний рахунок активу для відстрочених витрат і дати обслуговування підтверджуються в кожному рядку позицій рахунку-фактури на покупку.
Створення рахунку-фактури на покупку
Створіть рахунок-фактуру на покупку для постачальника й додайте номенклатуру з відстроченими витратами. Перевірте організацію, номер і дату рахунку постачальника, дату проведення, валюту, ціну, податки й центр витрат.
У таблиці Номенклатура натисніть значок олівця, щоб відкрити повний редактор рядка.
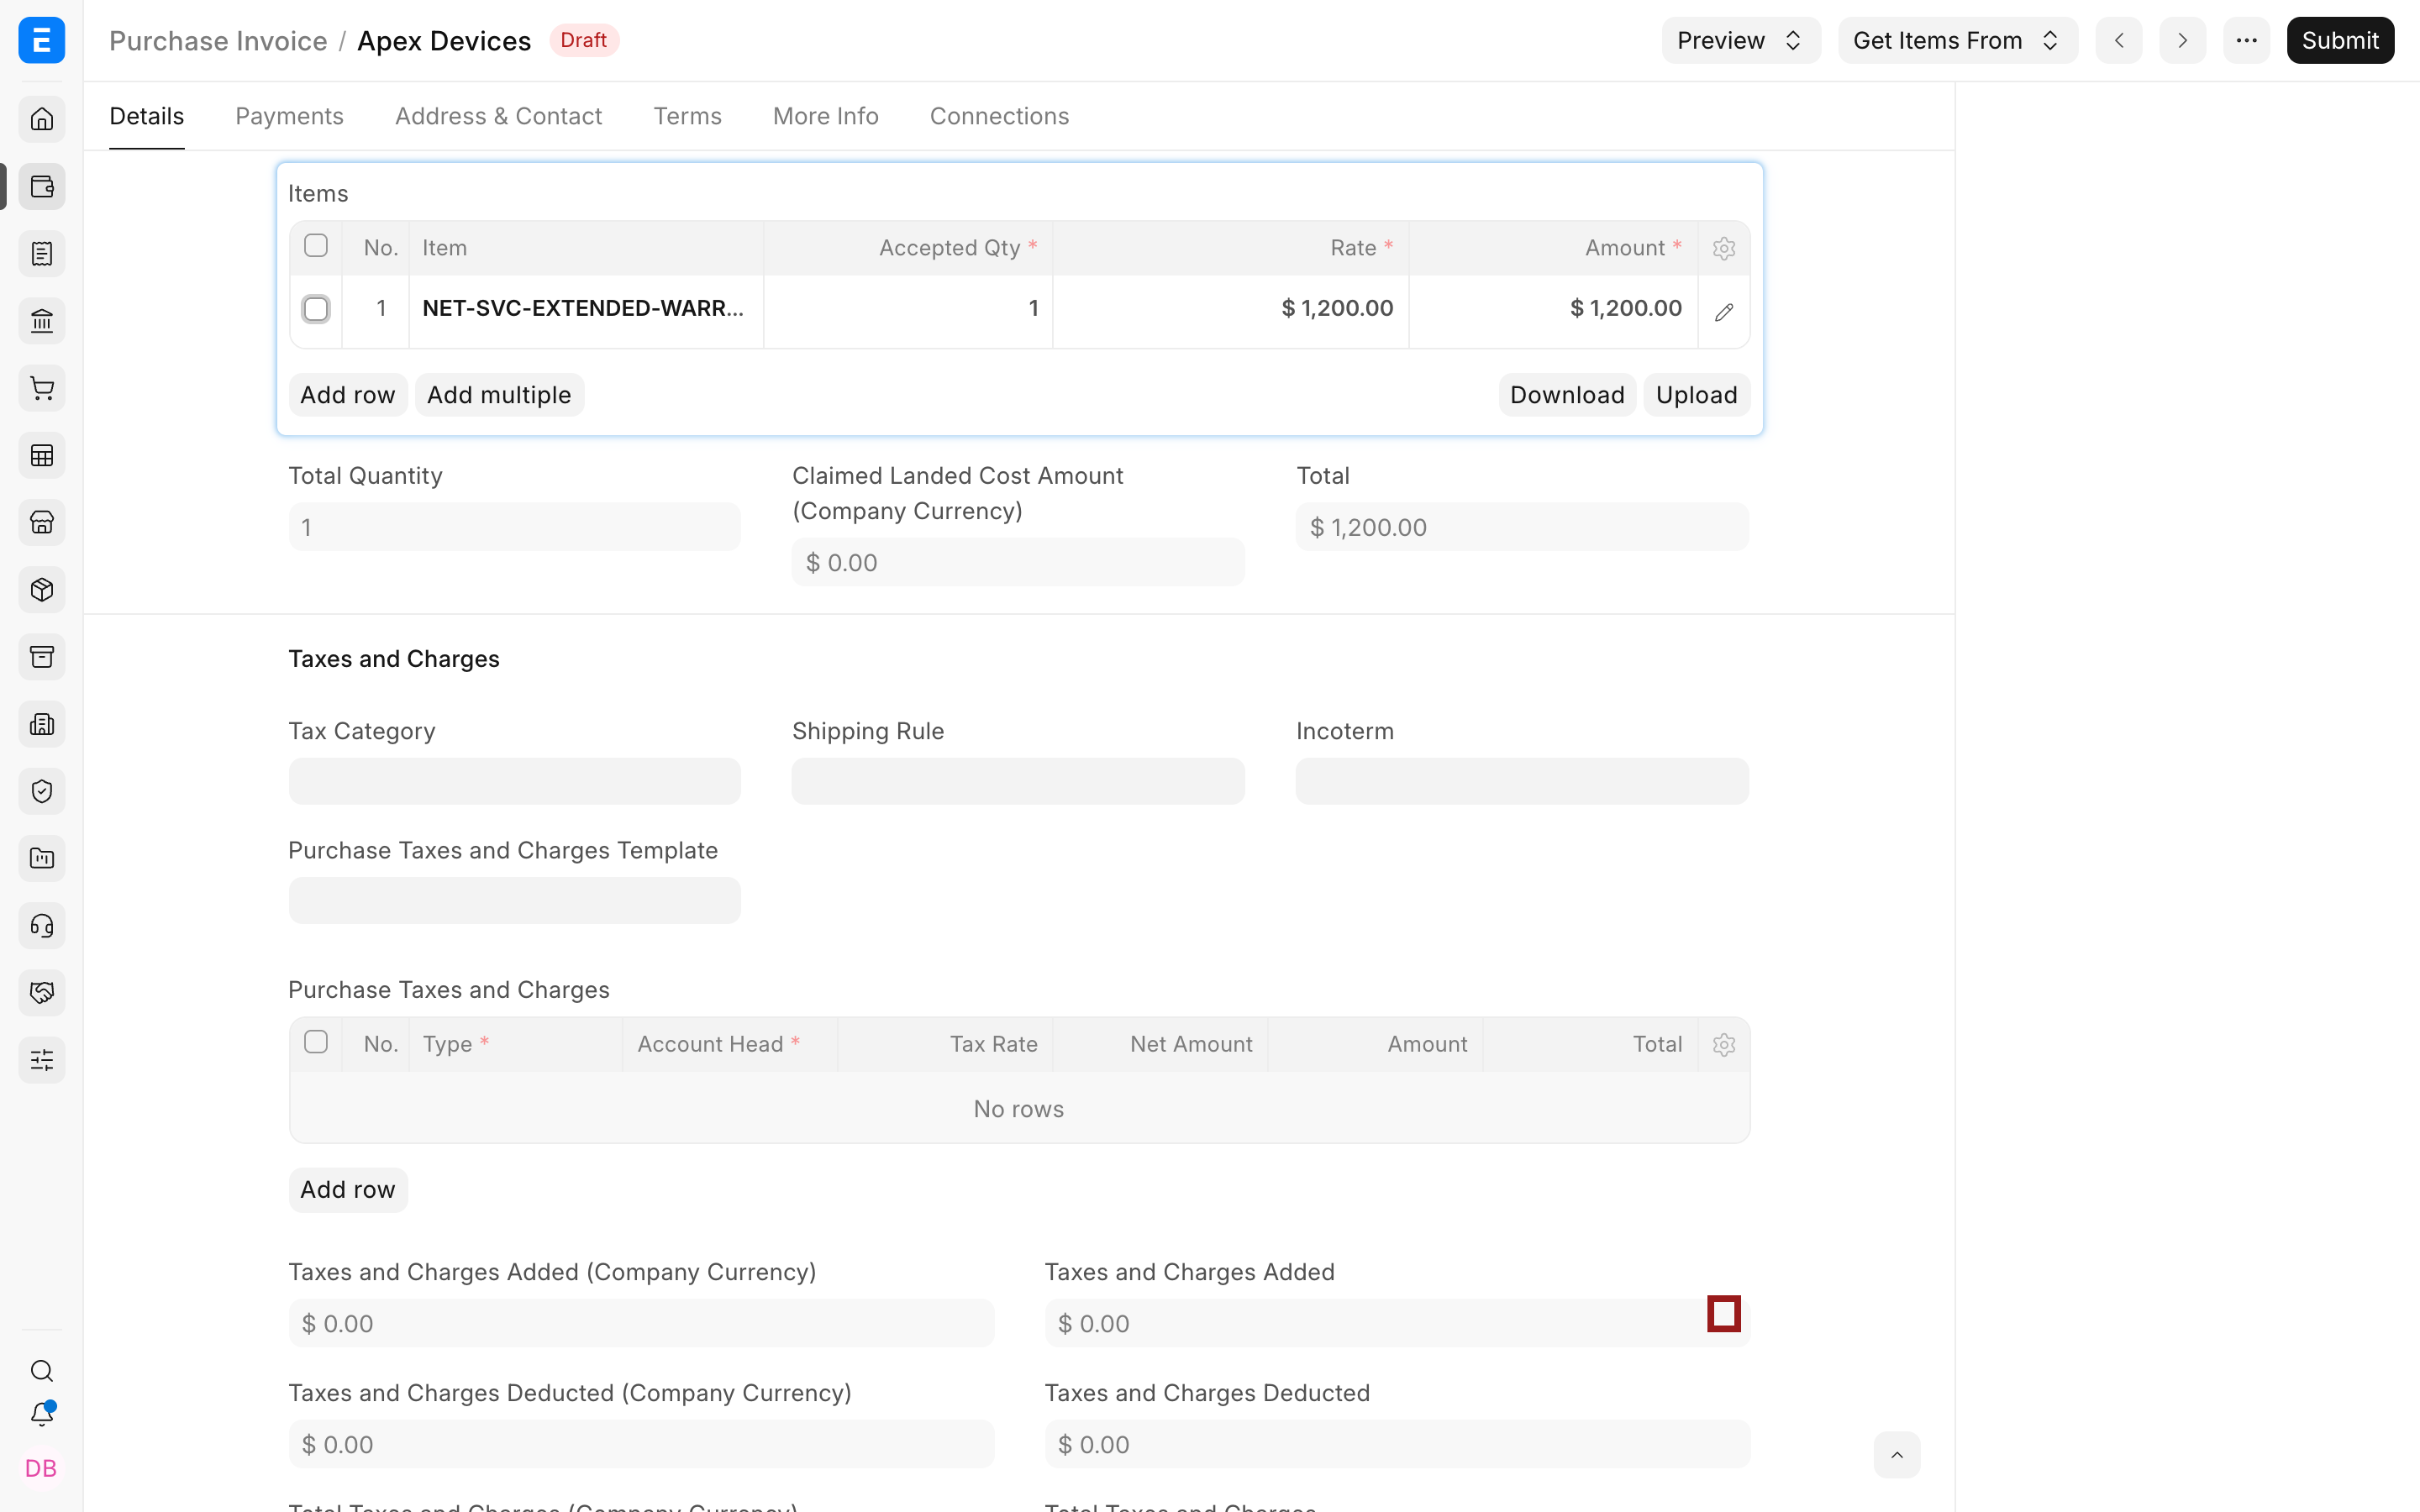
Розгорніть розділ Відстрочені витрати і заповніть:
| Поле | Що воно означає |
|---|---|
| Увімкнути відстрочені витрати | Застосовує відстрочення до цього рядка рахунку |
| Рахунок відстрочених витрат | Рахунок активу, на якому обліковуються ще не спожиті витрати |
| Дата початку обслуговування | Перший день, з якого споживається придбана послуга |
| Дата завершення сервісу | Останній день періоду обслуговування |
| Дата зупинки послуги | Необов'язкова дата, якщо обслуговування завершується достроково |
| Стаття витрат | Кінцевий рахунок, на який потрапляють визнані витрати |
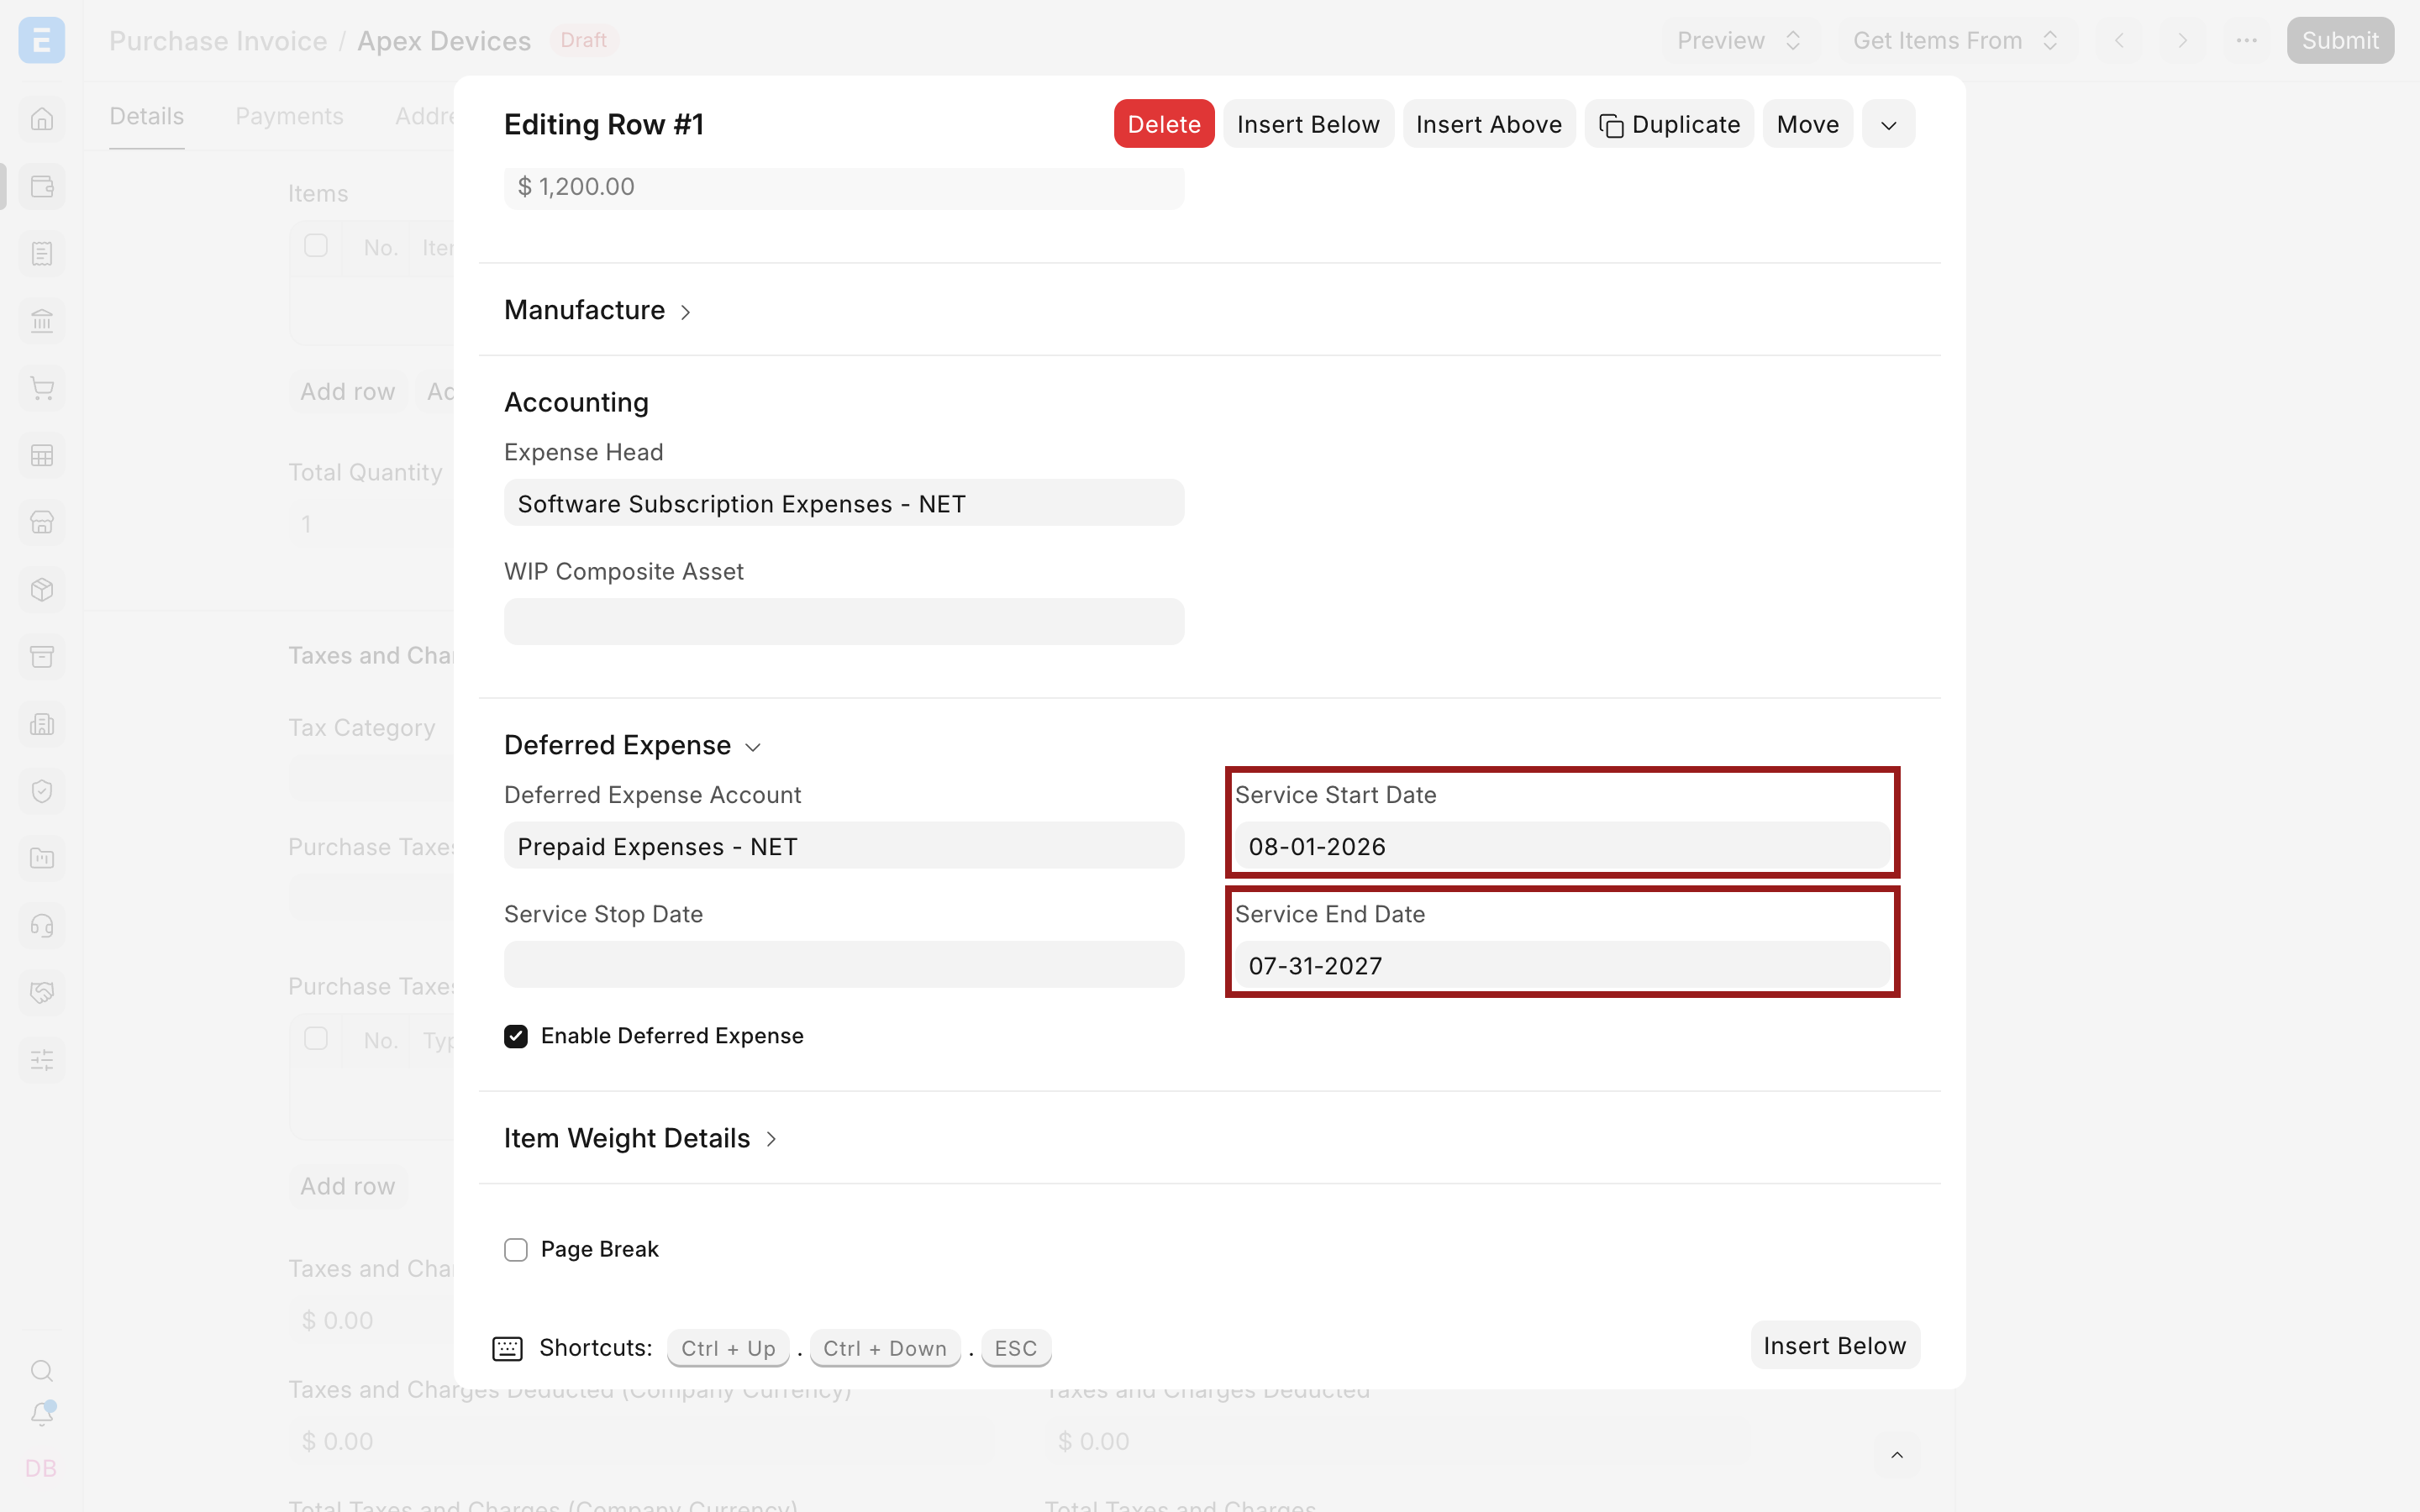
У прикладі використано рахунки Prepaid Expenses - NET (витрати майбутніх періодів) і Software Subscription Expenses - NET (витрати на підписку на ПЗ). Дати обслуговування охоплюють один рік. Проводьте документ лише після того, як перевірите кожен рядок із відстроченням.
Що відбувається під час проведення
ERPNext формує кредиторську заборгованість перед постачальником, але суму рядка з відстроченням дебетує на актив відстрочених витрат, а не одразу на кінцеву статтю витрат. Так повна річна сума не спотворює звіт про прибутки і збитки одного місяця.
Податки та збори проводяться за власними налаштованими рахунками й правилами. Відстрочення стосується лише суми позиції номенклатури — воно не відстрочує автоматично кожен податок, доставку чи інший збір у рахунку.
Визнання витрат
Якщо автоматичну обробку ввімкнено, ERPNext обробляє графіки відстрочення у фоновому режимі. Інакше створіть документ обробки відстроченого обліку з Тип = Витрата.
За кожен період, що підлягає визнанню, система дебетує статтю витрат із рядка рахунку-фактури на покупку і кредитує актив відстрочених витрат. Якщо в налаштуваннях рахунків обрано проведення через запис журналу, ERPNext створює документи «Запис журналу». Вони можуть залишатися чернетками для перевірки або проводитися автоматично.
У попередній версії сторінки йшлося про автоматичні щомісячні записи журналу. Саме так виглядає процес, коли обрано проведення через запис журналу. За прямого проведення ті самі дебет і кредит з'являються в головній книзі без окремого документа «Запис журналу».
Перевірка визнаних і невизнаних витрат
Відкрийте звіт про відстрочені доходи й витрати і перевірте рахунок-фактуру на покупку, період обслуговування, суму за рахунком, визнану суму та залишок до визнання.
Потім перегляньте головну книгу:
- Актив відстрочених витрат спочатку має дорівнювати сумі рядків рахунку з відстроченням.
- Кожен період визнання має кредитувати цей актив.
- Та сама сума має дебетувати кінцеву статтю витрат.
- Наприкінці повного періоду обслуговування весь відстрочений залишок має бути визнано — з урахуванням погоджених змін і округлення.
Кредиторську заборгованість перед постачальником перевіряйте окремо. Рахунок може бути неоплаченим, частково або повністю оплаченим, а визнання витрат при цьому триває незалежно.
Інші приклади та обмеження
У попередній версії документації згадувалися страхування, оплачене наперед, підписки на інтернет, витрати на випуск боргових зобов'язань і амортизація нематеріальних активів. Концептуально вони й далі доречні, але не кожну довгострокову витрату варто вести через цю функцію рахунку-фактури.
Основні засоби зазвичай обліковують через Активи та процеси амортизації в ERPNext. Капіталізовані відсотки, нематеріальні активи й витрати на випуск боргових зобов'язань можуть потребувати спеціального обліку та окремої звітності за місцевими правилами. Використовуйте відстрочені витрати в рядках рахунку-фактури на покупку лише тоді, коли це відповідає вашій обліковій політиці.
Зупинка, скасування чи зміна обслуговування
Якщо обслуговування завершилося достроково, вкажіть Дата зупинки послуги (там, де це підтримується), а потім перевірте результат наступної обробки. Якщо помилка в сумі, датах чи рахунку, скористайтеся стандартним порядком скасування та внесення змін.
Не проводьте незрозумілий запис журналу, щоб прибрати залишок передплачених витрат. Спершу перевірте дати обробки, статус документа, дату зупинки, створені записи журналу в чернетках і те, чи був оброблений останній період.
Усунення проблем
| Проблема | Що перевірити |
|---|---|
| Уся сума одразу потрапила у витрати | Перевірте позначку відстрочення в рядку, рахунок активу відстрочених витрат і дати обслуговування |
| Записи визнання не з'являються | Перевірте автоматичну обробку, обраний діапазон дат, фонові завдання та записи журналу в чернетках |
| Суми по місяцях різні | Перевірте, чи визнання розраховується за днями |
| Після закінчення терміну залишився передплачений залишок | Перевірте останню дату обробки, дату зупинки послуги, статус рахунку і непроведені записи |
| Витрати потрапляють не на той рахунок | Перевірте «Стаття витрат» у рядку позиції рахунку-фактури на покупку |
Поширені запитання
Відстрочені витрати — це те саме, що неоплачений рахунок постачальника?
Ні. «Неоплачений» стосується кредиторської заборгованості та руху грошей. «Відстрочений» описує, коли витрати визнаються. Повністю оплачений рахунок може мати залишок відстрочених витрат.
Чи можна відстрочити лише один рядок рахунку-фактури на покупку?
Так, параметри відстрочення, рахунки й дати обслуговування задаються окремо в кожному рядку позицій.
Чи варто вести передплачене страхування через відстрочені витрати?
Це типовий випадок, коли поліс покриває майбутні періоди. Порядок обліку та базу визнання погодьте з вашим бухгалтером.
Чому створених записів журналу немає в головній книзі?
Вони залишаються чернетками, якщо автоматичне проведення вимкнено. Перевірте й проведіть їх — лише тоді вони вплинуть на головну книгу.
Чи використовувати цю функцію для амортизації основних засобів?
Зазвичай ні. Для основних засобів використовуйте процеси активів і амортизації в ERPNext. Відстрочені витрати краще підходять для передплачених послуг і подібних витрат, що споживаються протягом визначеного періоду.
Пов'язані теми
- Облік майбутніх періодів
- Відстрочений дохід
- Обробка відстроченого обліку
- Звіт про відстрочені доходи й витрати
- Рахунок-фактура на покупку
- Запис журналу
- Головна книга
Переклад сторінки «Deferred Expense» з документації ERPNext. © Frappe Technologies Pvt. Ltd., ліцензія CC BY-SA 3.0. Переклад — OpenOblik, на тих самих умовах. Переклад машинний, вичитка триває: помітили неточність — напишіть нам.