Вплив циклу продажу на облік
Цикл продажу починається з комерційного зобов'язання й закінчується, коли клієнт платить. Не кожен документ створює бухгалтерську проводку.
Замовлення на продаж фіксує, що ви домовилися продати, а Видаткові накладні, Рахунки-фактури (продаж) і Введення платежу відображають фінансові події, що відбуваються далі.
У прикладах нижче використано поширені назви рахунків, а податок на продаж не враховано, щоб проводки було легко простежити. Назви ваших рахунків можуть відрізнятися. ERPNext проводить операції на рахунки, налаштовані для вашої Організації, Номенклатури, Групи номенклатури, складу й документа.
Коли змінюється облік
ERPNext створює проводки в Головній книзі, коли проводиться обліковий або складський документ. Збереження чернетки на облік не впливає.
| Документ | Типовий вплив на облік | Що він відображає |
|---|---|---|
| Замовлення на продаж | Проводок у Головній книзі немає | Зобов'язання поставити товари чи послуги в погодженій кількості й за погодженою ціною. |
| Видаткова накладна на складську номенклатуру | Дебет «Собівартість реалізованих товарів»; кредит «Запаси в наявності» | Запаси залишили організацію, і їхня собівартість стає витратою. |
| Рахунок-фактура (продаж) | Дебет «Дебіторська заборгованість»; кредит «Продажі». Кредит «Податки до сплати», якщо є податок. | Дохід визнано, і клієнт тепер винен суму за рахунком-фактурою. |
| Введення платежу, тип «Отримати» | Дебет «Банк» або «Каса»; кредит «Дебіторська заборгованість» | Гроші отримано, і непогашений залишок клієнта зменшився. |
Дебет і кредит — це дві сторони однієї події. Наприклад, отримання оплати від клієнта збільшує залишок на рахунку «Банк», тому «Банк» дебетується. Водночас зменшується заборгованість клієнта, тому «Дебіторська заборгованість» кредитується.
Приклад 1: виробнича компанія продає готову продукцію
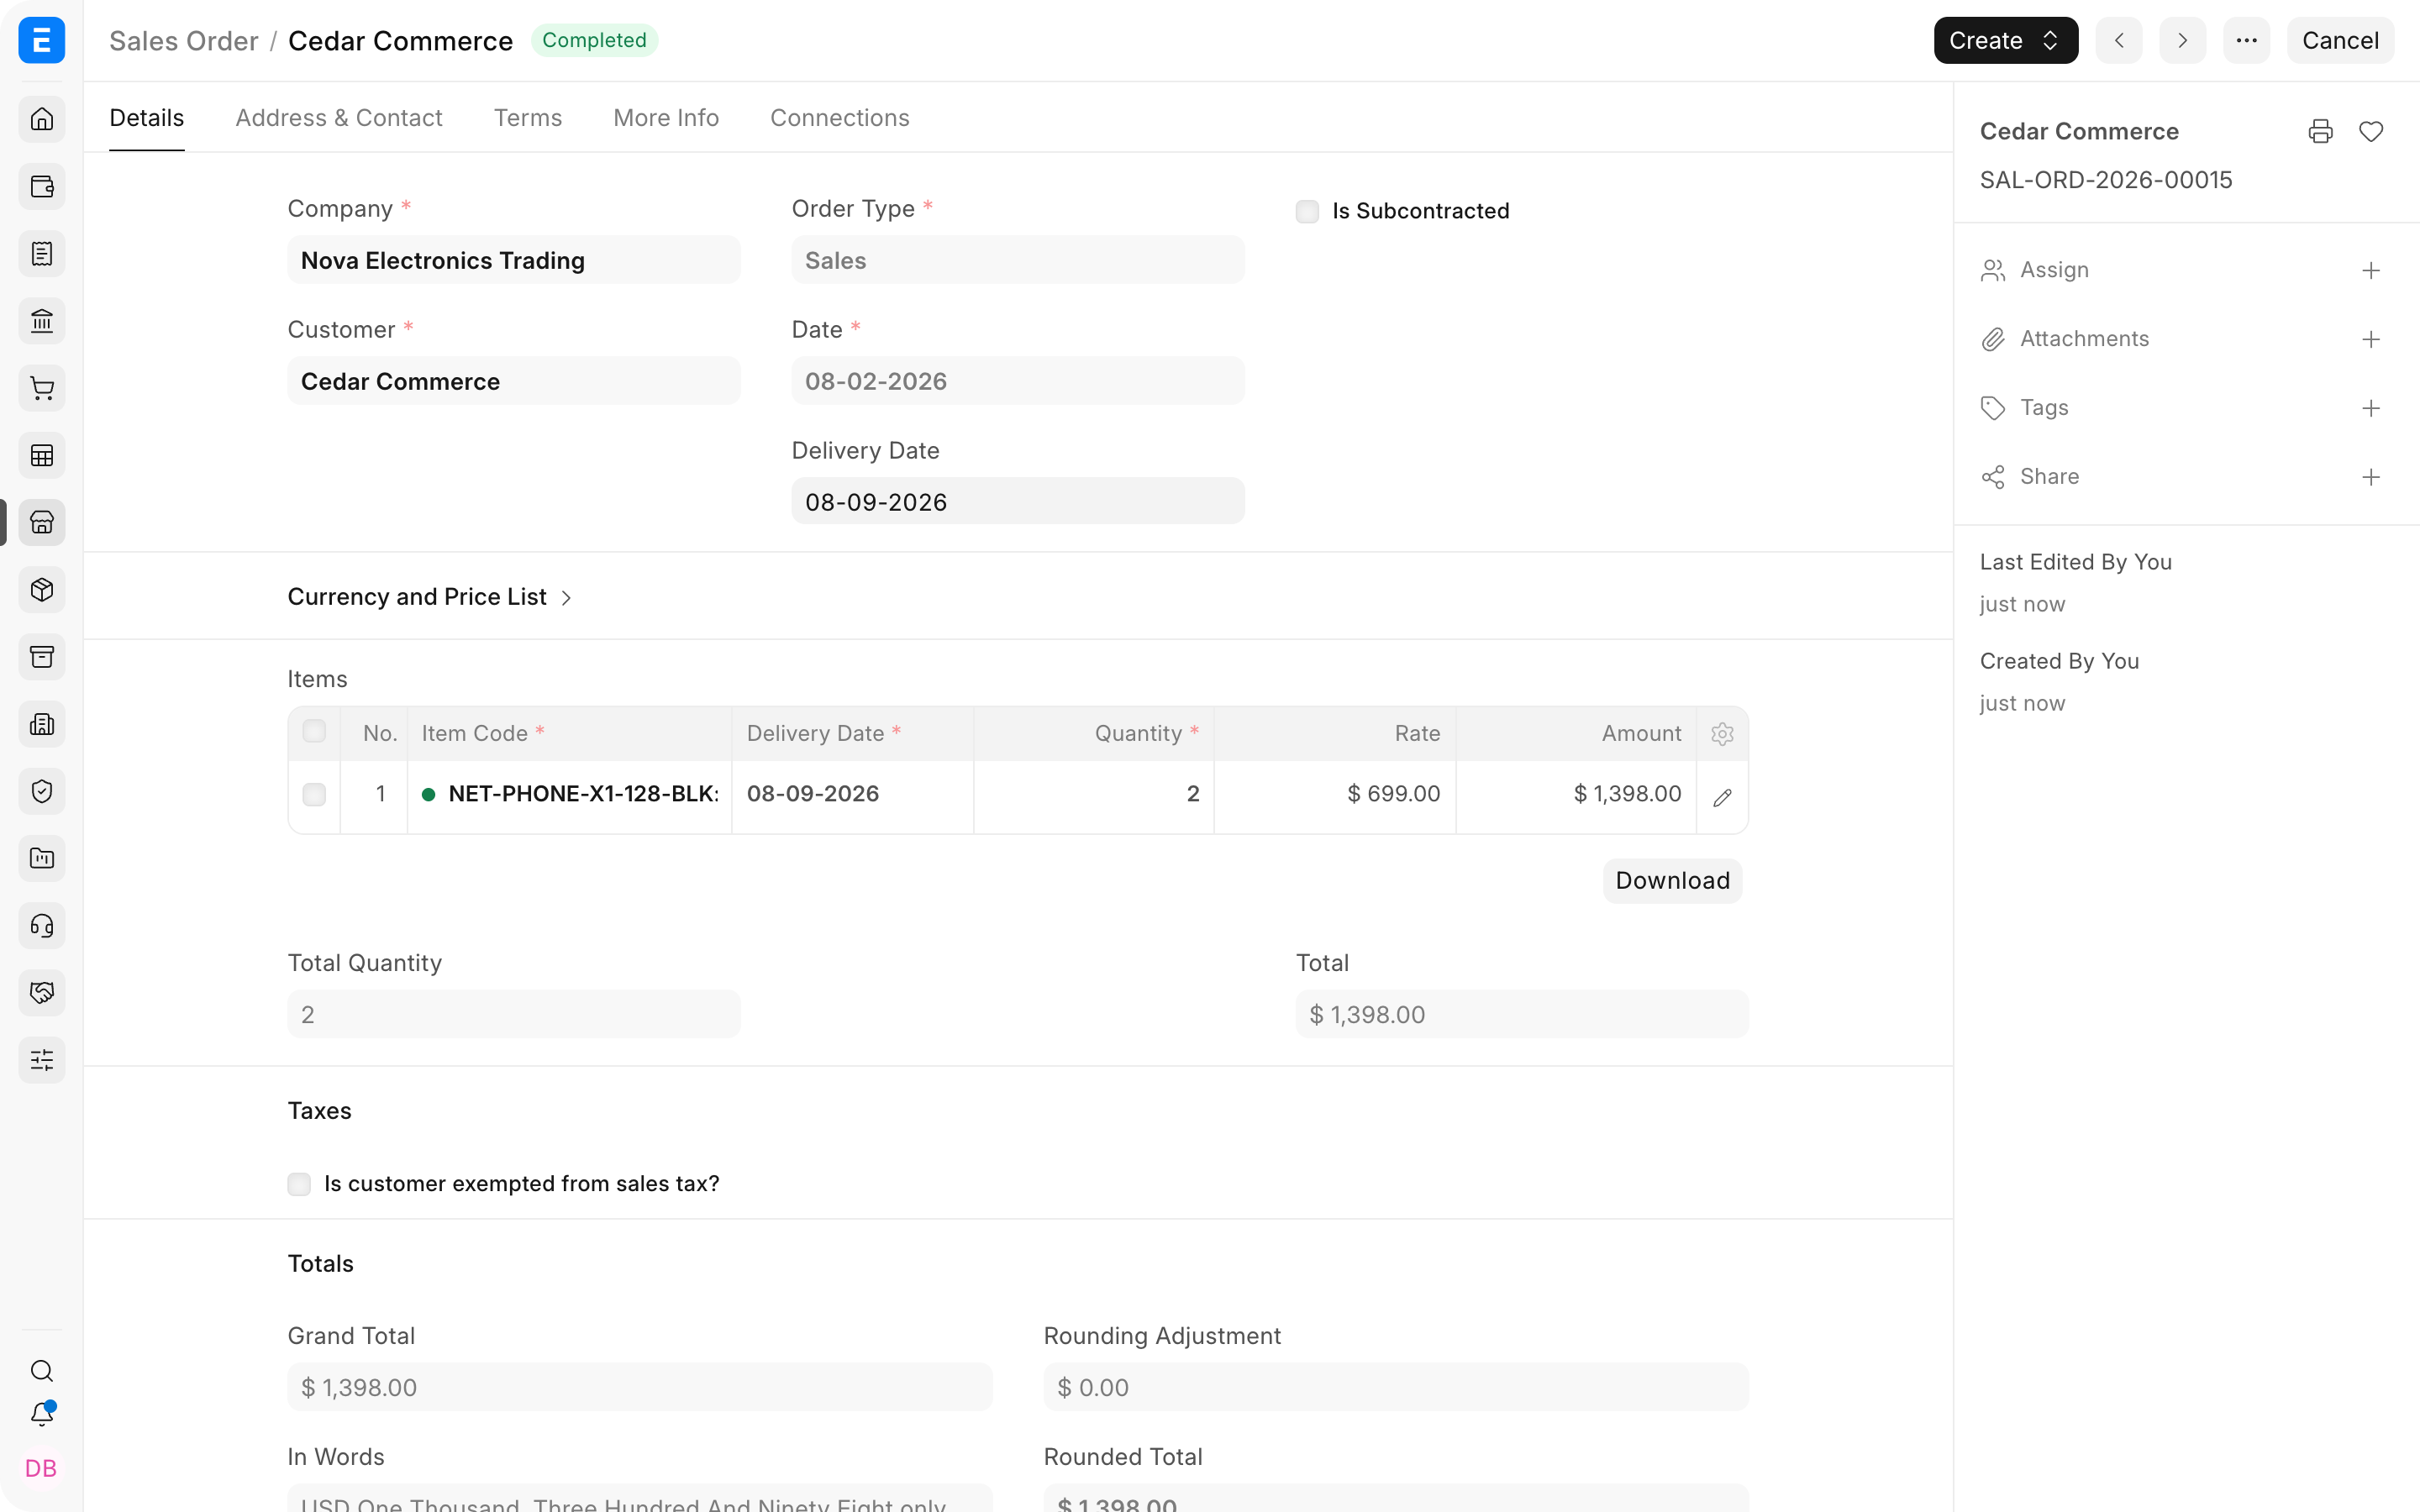
Припустимо, виробник продає Cedar Commerce два готові телефони по $699, разом на $1 398. ERPNext оцінює дві одиниці готової продукції в $866,76. Виробничі витрати були накопичені в запасах ще до початку цього циклу продажу.
1. Проведіть Замовлення на продаж
Проведене Замовлення на продаж фіксує замовлення клієнта на два готові телефони. Воно закріплює комерційне зобов'язання, але не визнає дохід, не зменшує запаси й не створює дебіторську заборгованість.
Вплив на облік: немає.
2. Проведіть Видаткову накладну
Видаткова накладна підтверджує, що готова продукція залишила склад. ERPNext списує її поточну собівартість зі складських активів і визнає цю суму собівартістю продажу.
| Рахунок | Дебет | Кредит | Пояснення |
|---|---|---|---|
| Собівартість реалізованих товарів | $866,76 | Собівартість запасів стає витратою. | |
| Запаси в наявності | $866,76 | Вартість запасів, якими володіє організація, зменшується. |
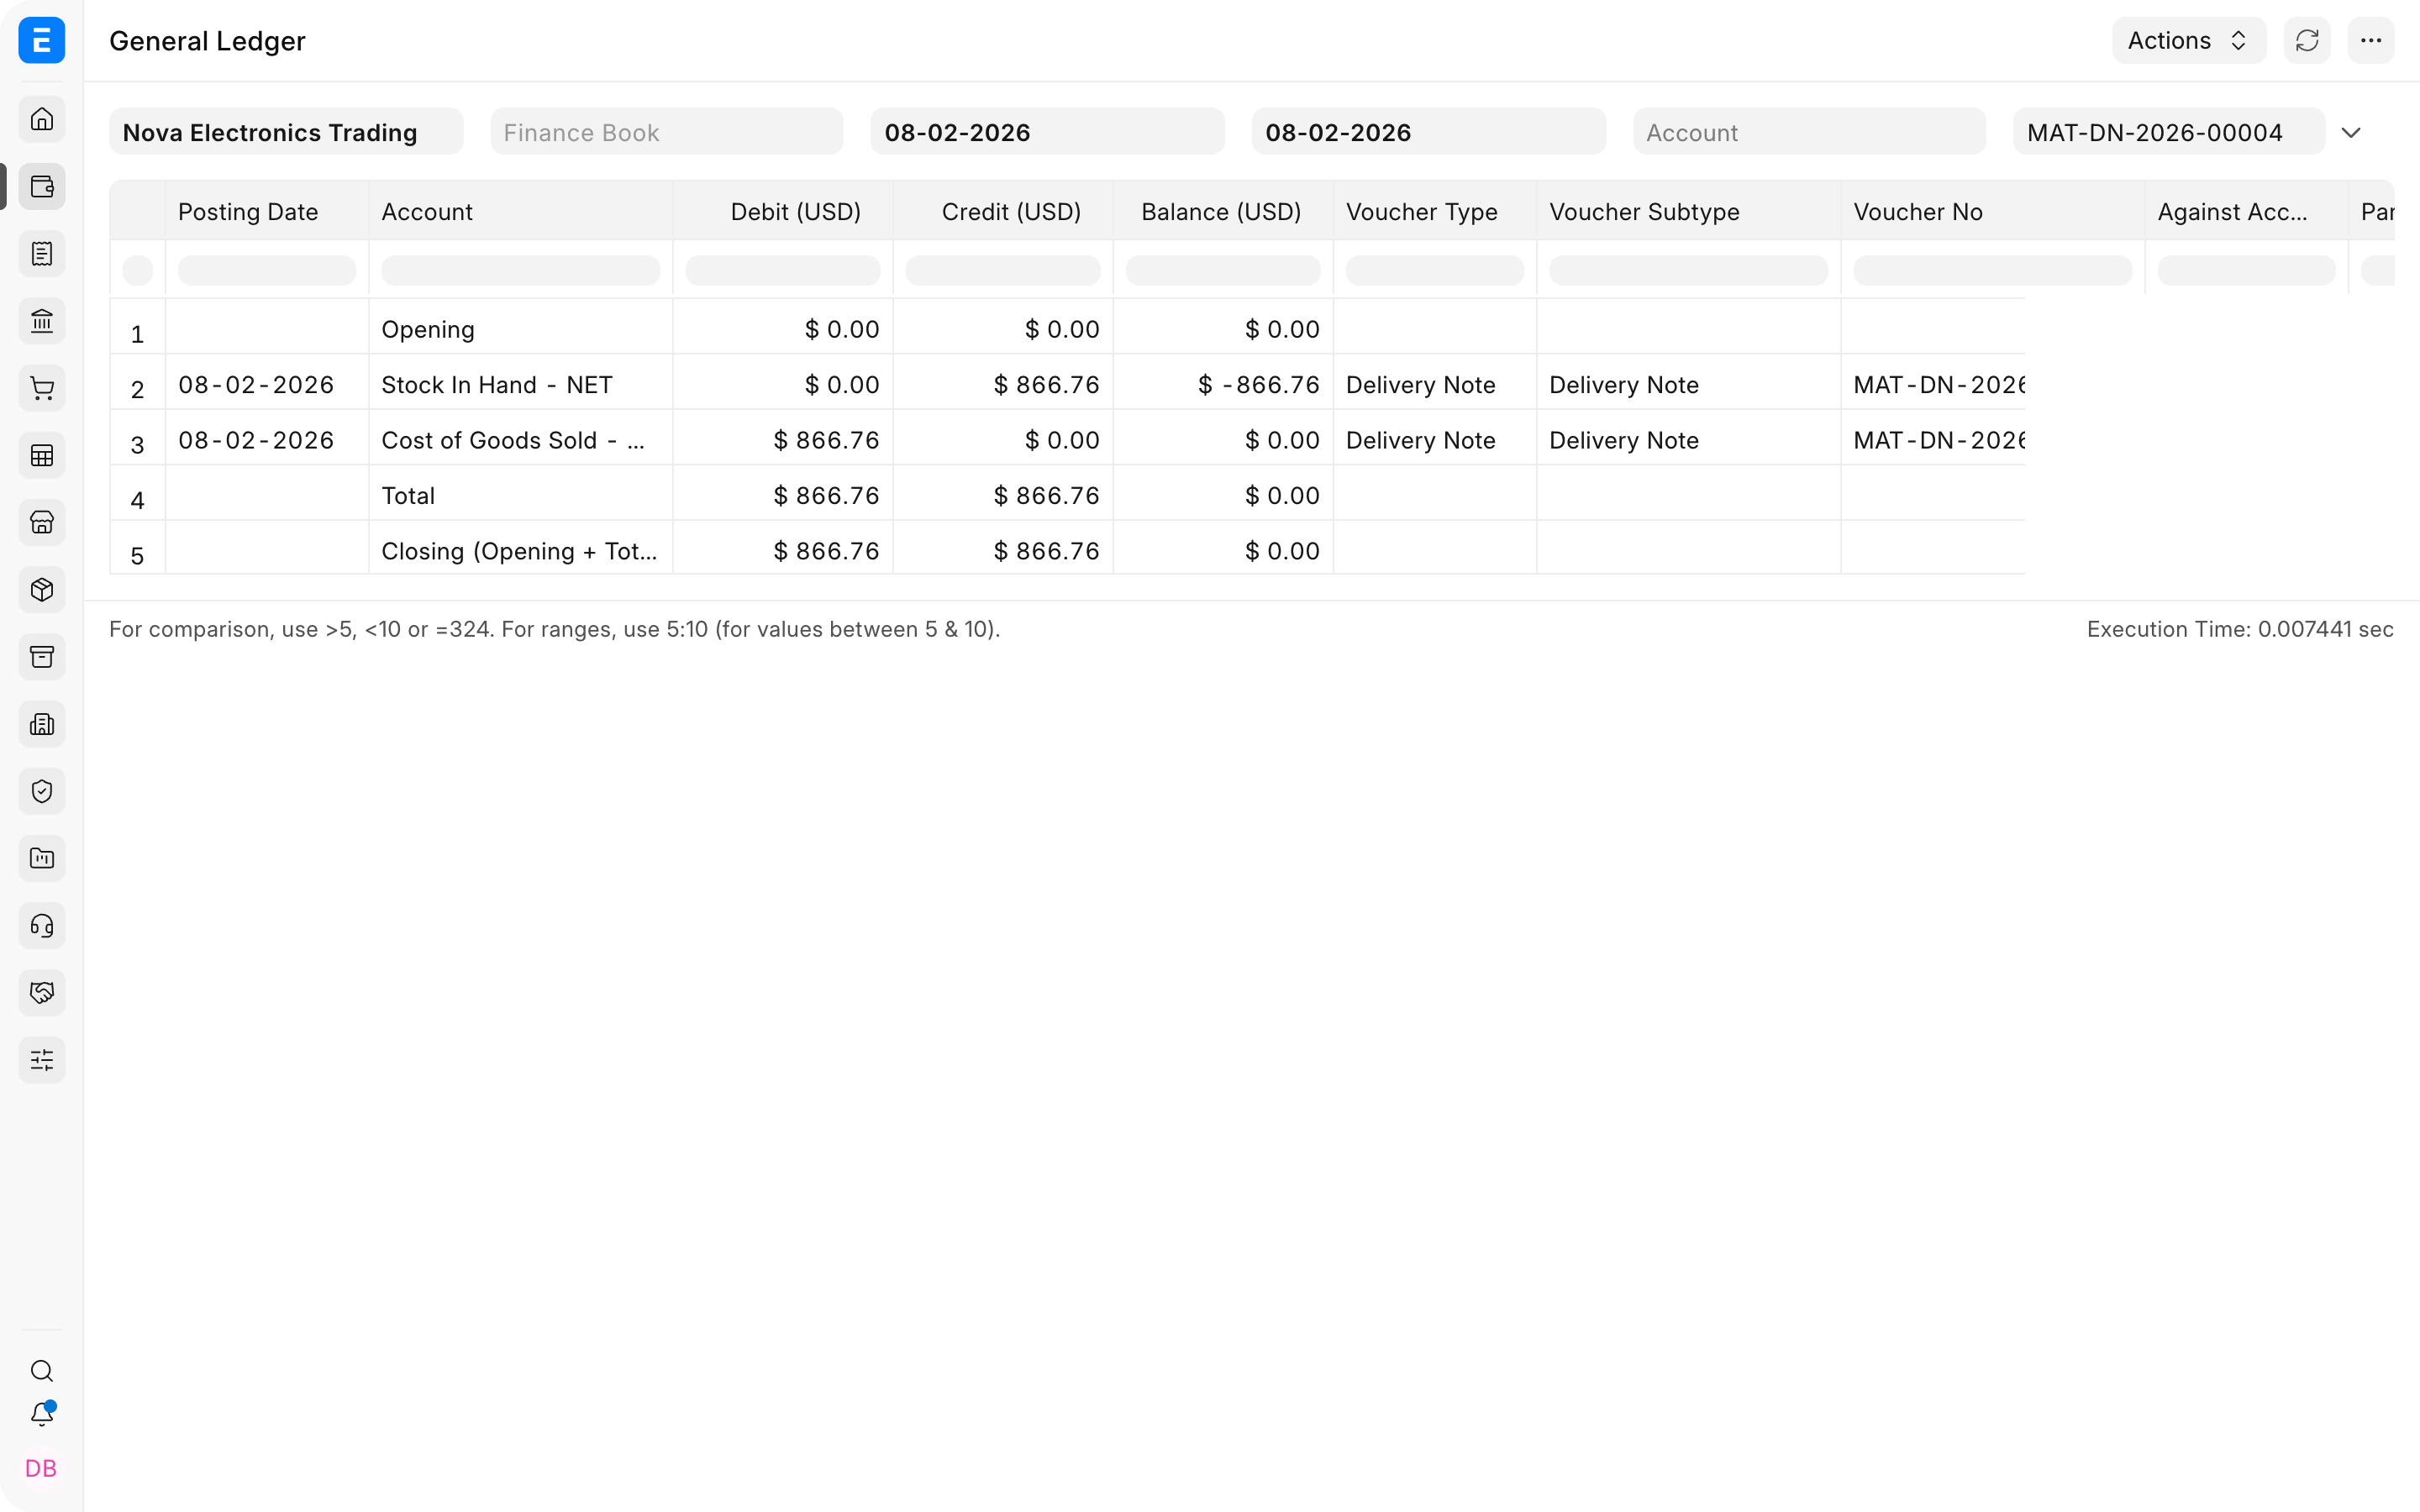
Сума дебету визначається собівартістю, а не ціною продажу клієнту. Тому Видаткова накладна проводить $866,76, хоча клієнту буде виставлено рахунок на $1 398.
3. Проведіть Рахунок-фактуру (продаж)
Рахунок-фактура визнає дохід і створює суму, яку винен клієнт.
| Рахунок | Дебет | Кредит | Пояснення |
|---|---|---|---|
| Дебіторська заборгованість (Дебітори) | $1 398,00 | Клієнт тепер винен організації. | |
| Продажі | $1 398,00 | Дохід від продажу визнано. |
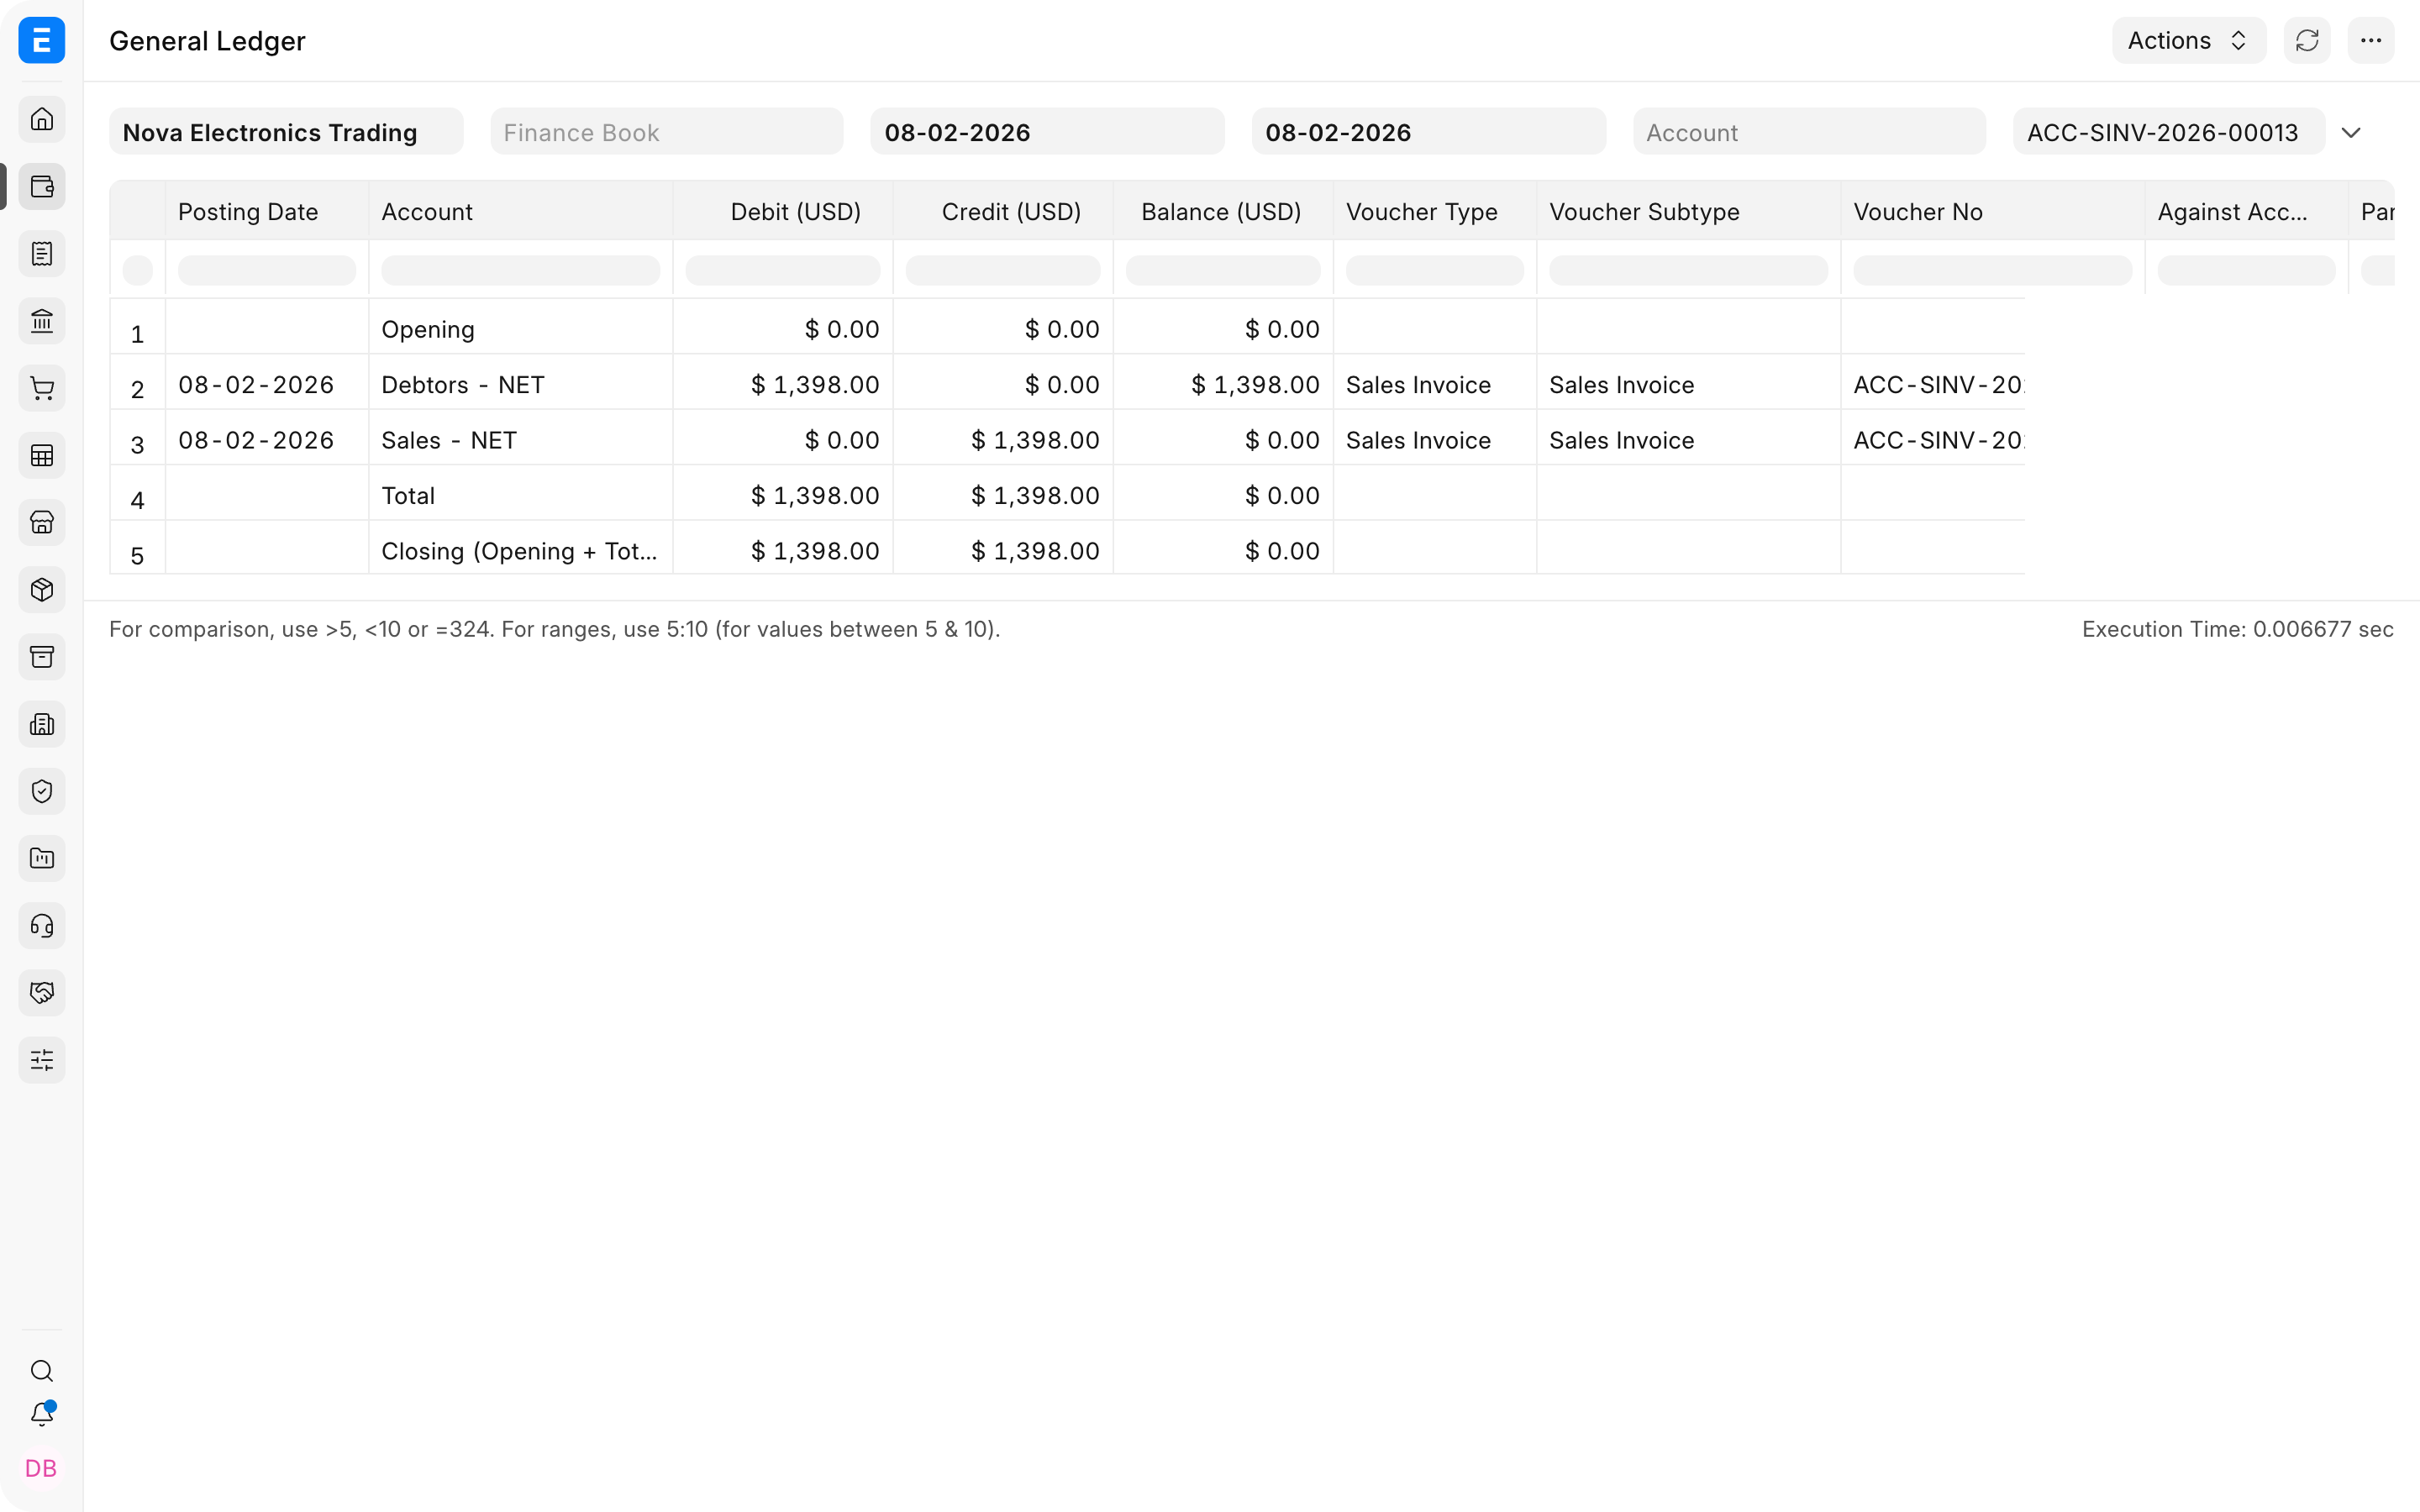
Без урахування податків та інших витрат валовий прибуток від цих двох подій становить $531,24: продажі на $1 398,00 мінус собівартість реалізованих товарів $866,76.
4. Отримайте оплату від клієнта
Коли клієнт сплачує рахунок-фактуру повністю, проведіть Введення платежу з типом «Отримати» й розподіліть його на Рахунок-фактуру (продаж).
| Рахунок | Дебет | Кредит | Пояснення |
|---|---|---|---|
| Банк | $1 398,00 | Отримані гроші збільшують залишок у банку. | |
| Дебіторська заборгованість (Дебітори) | $1 398,00 | Заборгованість клієнта погашено. |
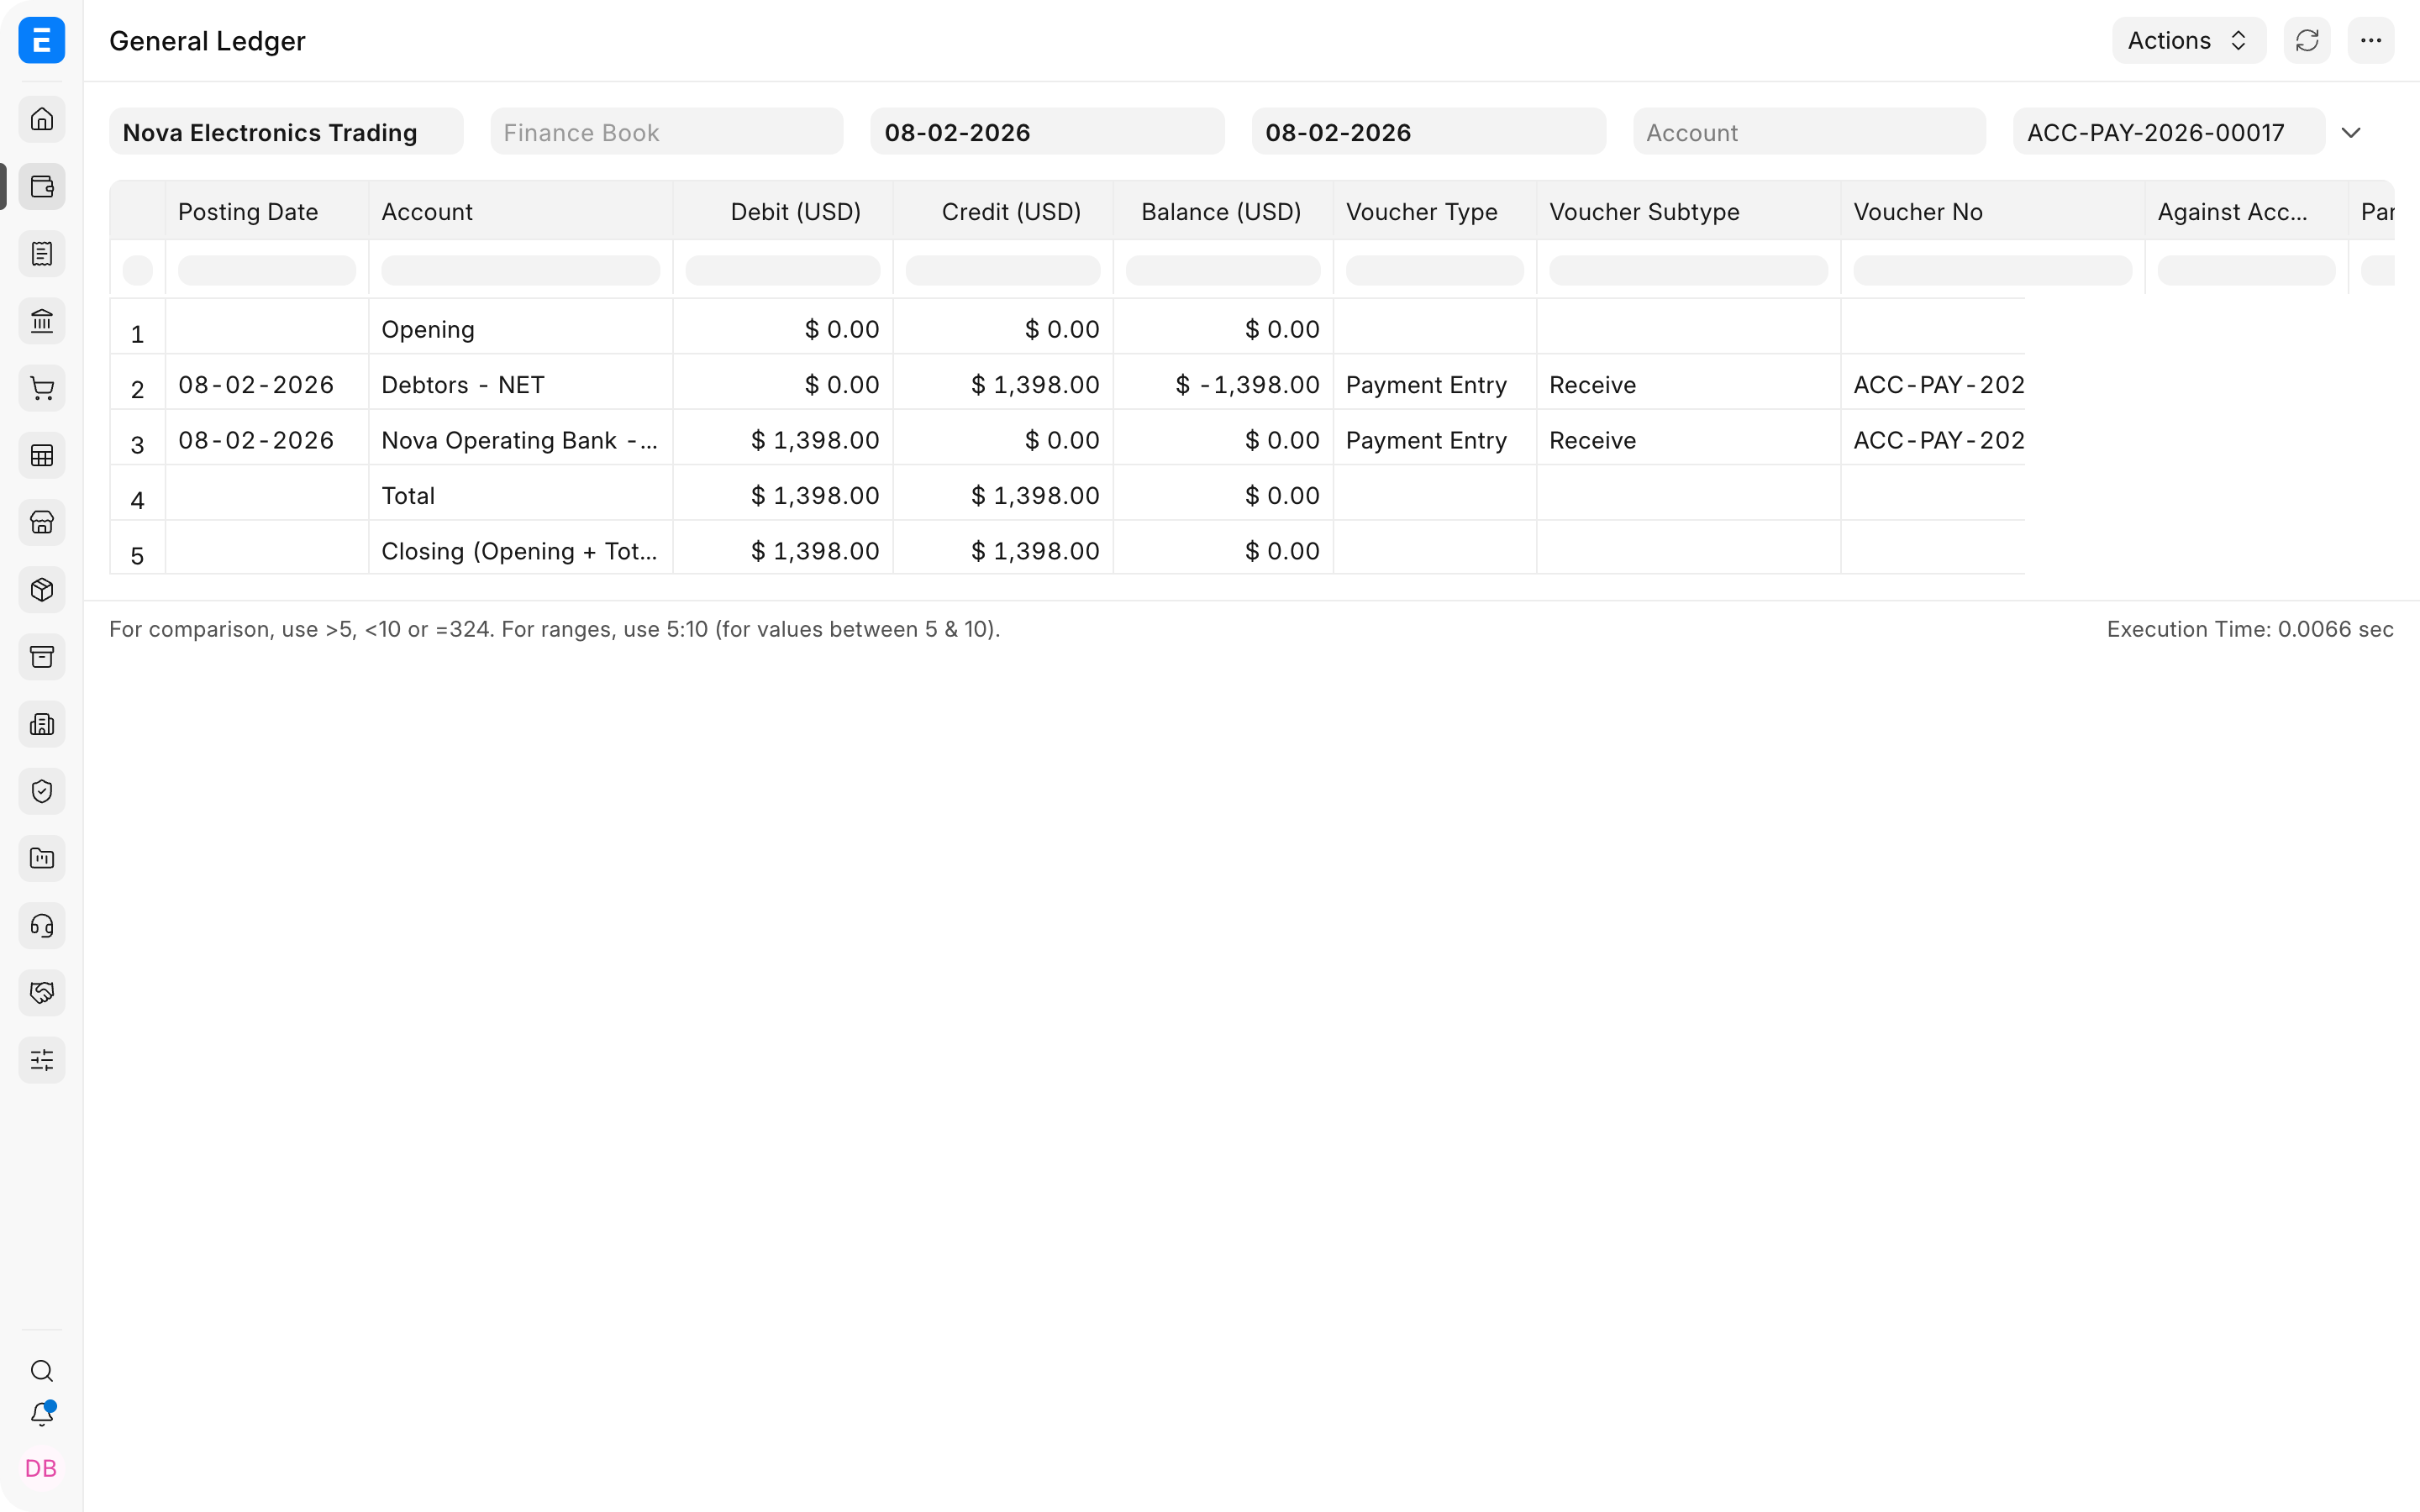
Введення платежу не визнає дохід від продажу вдруге. Дохід уже відобразив Рахунок-фактура (продаж). Оплата лише переносить залишок із «Дебіторської заборгованості» на «Банк».
Приклад 2: компанія, що надає послуги
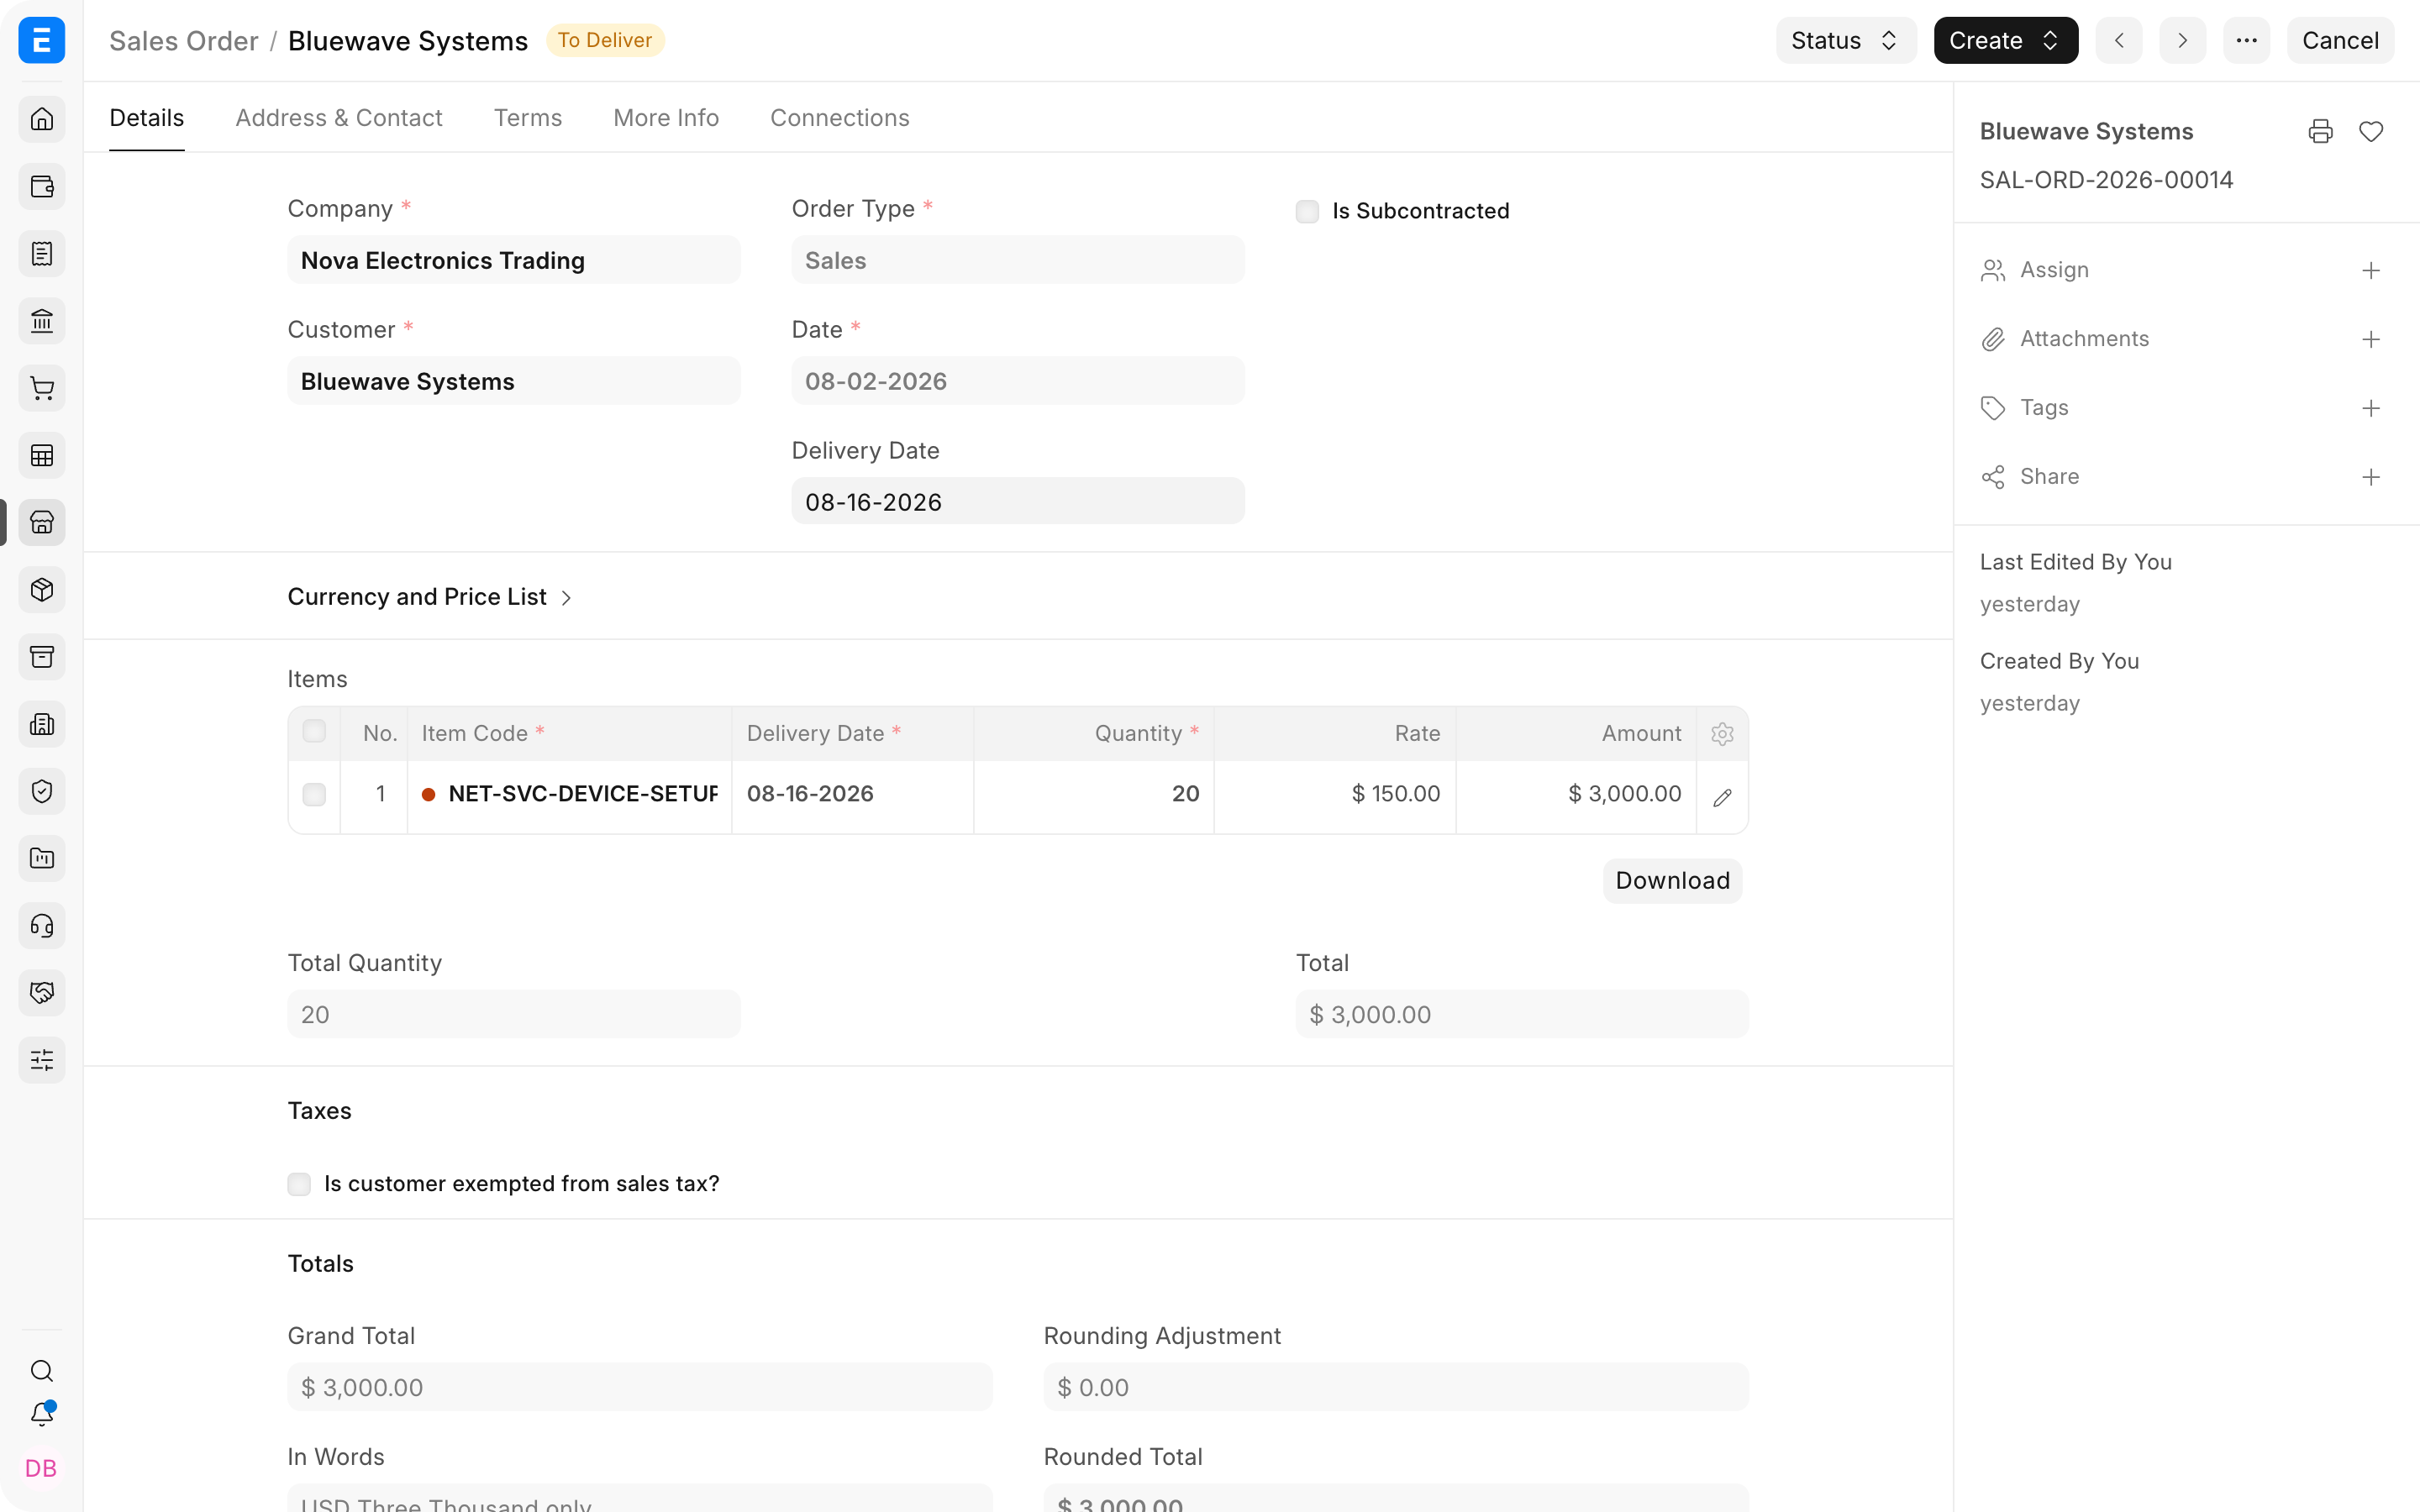
Припустимо, компанія-постачальник послуг домовилася провести для Bluewave Systems 20 сесій налаштування пристроїв по $150 кожна. Загальна сума договору — $3 000.
Послуги зазвичай не рухають запаси, тому процес може йти одразу від Замовлення на продаж до Рахунку-фактури (продаж) і Введення платежу. Видаткова накладна не потрібна, якщо тільки компанія не використовує її як операційне підтвердження надання послуг.
1. Проведіть Замовлення на продаж
Замовлення на продаж фіксує погоджений обсяг робіт, кількість, ціну й дату надання. Воно не створює доходу чи дебіторської заборгованості.
Вплив на облік: немає.
2. Проведіть Рахунок-фактуру (продаж)
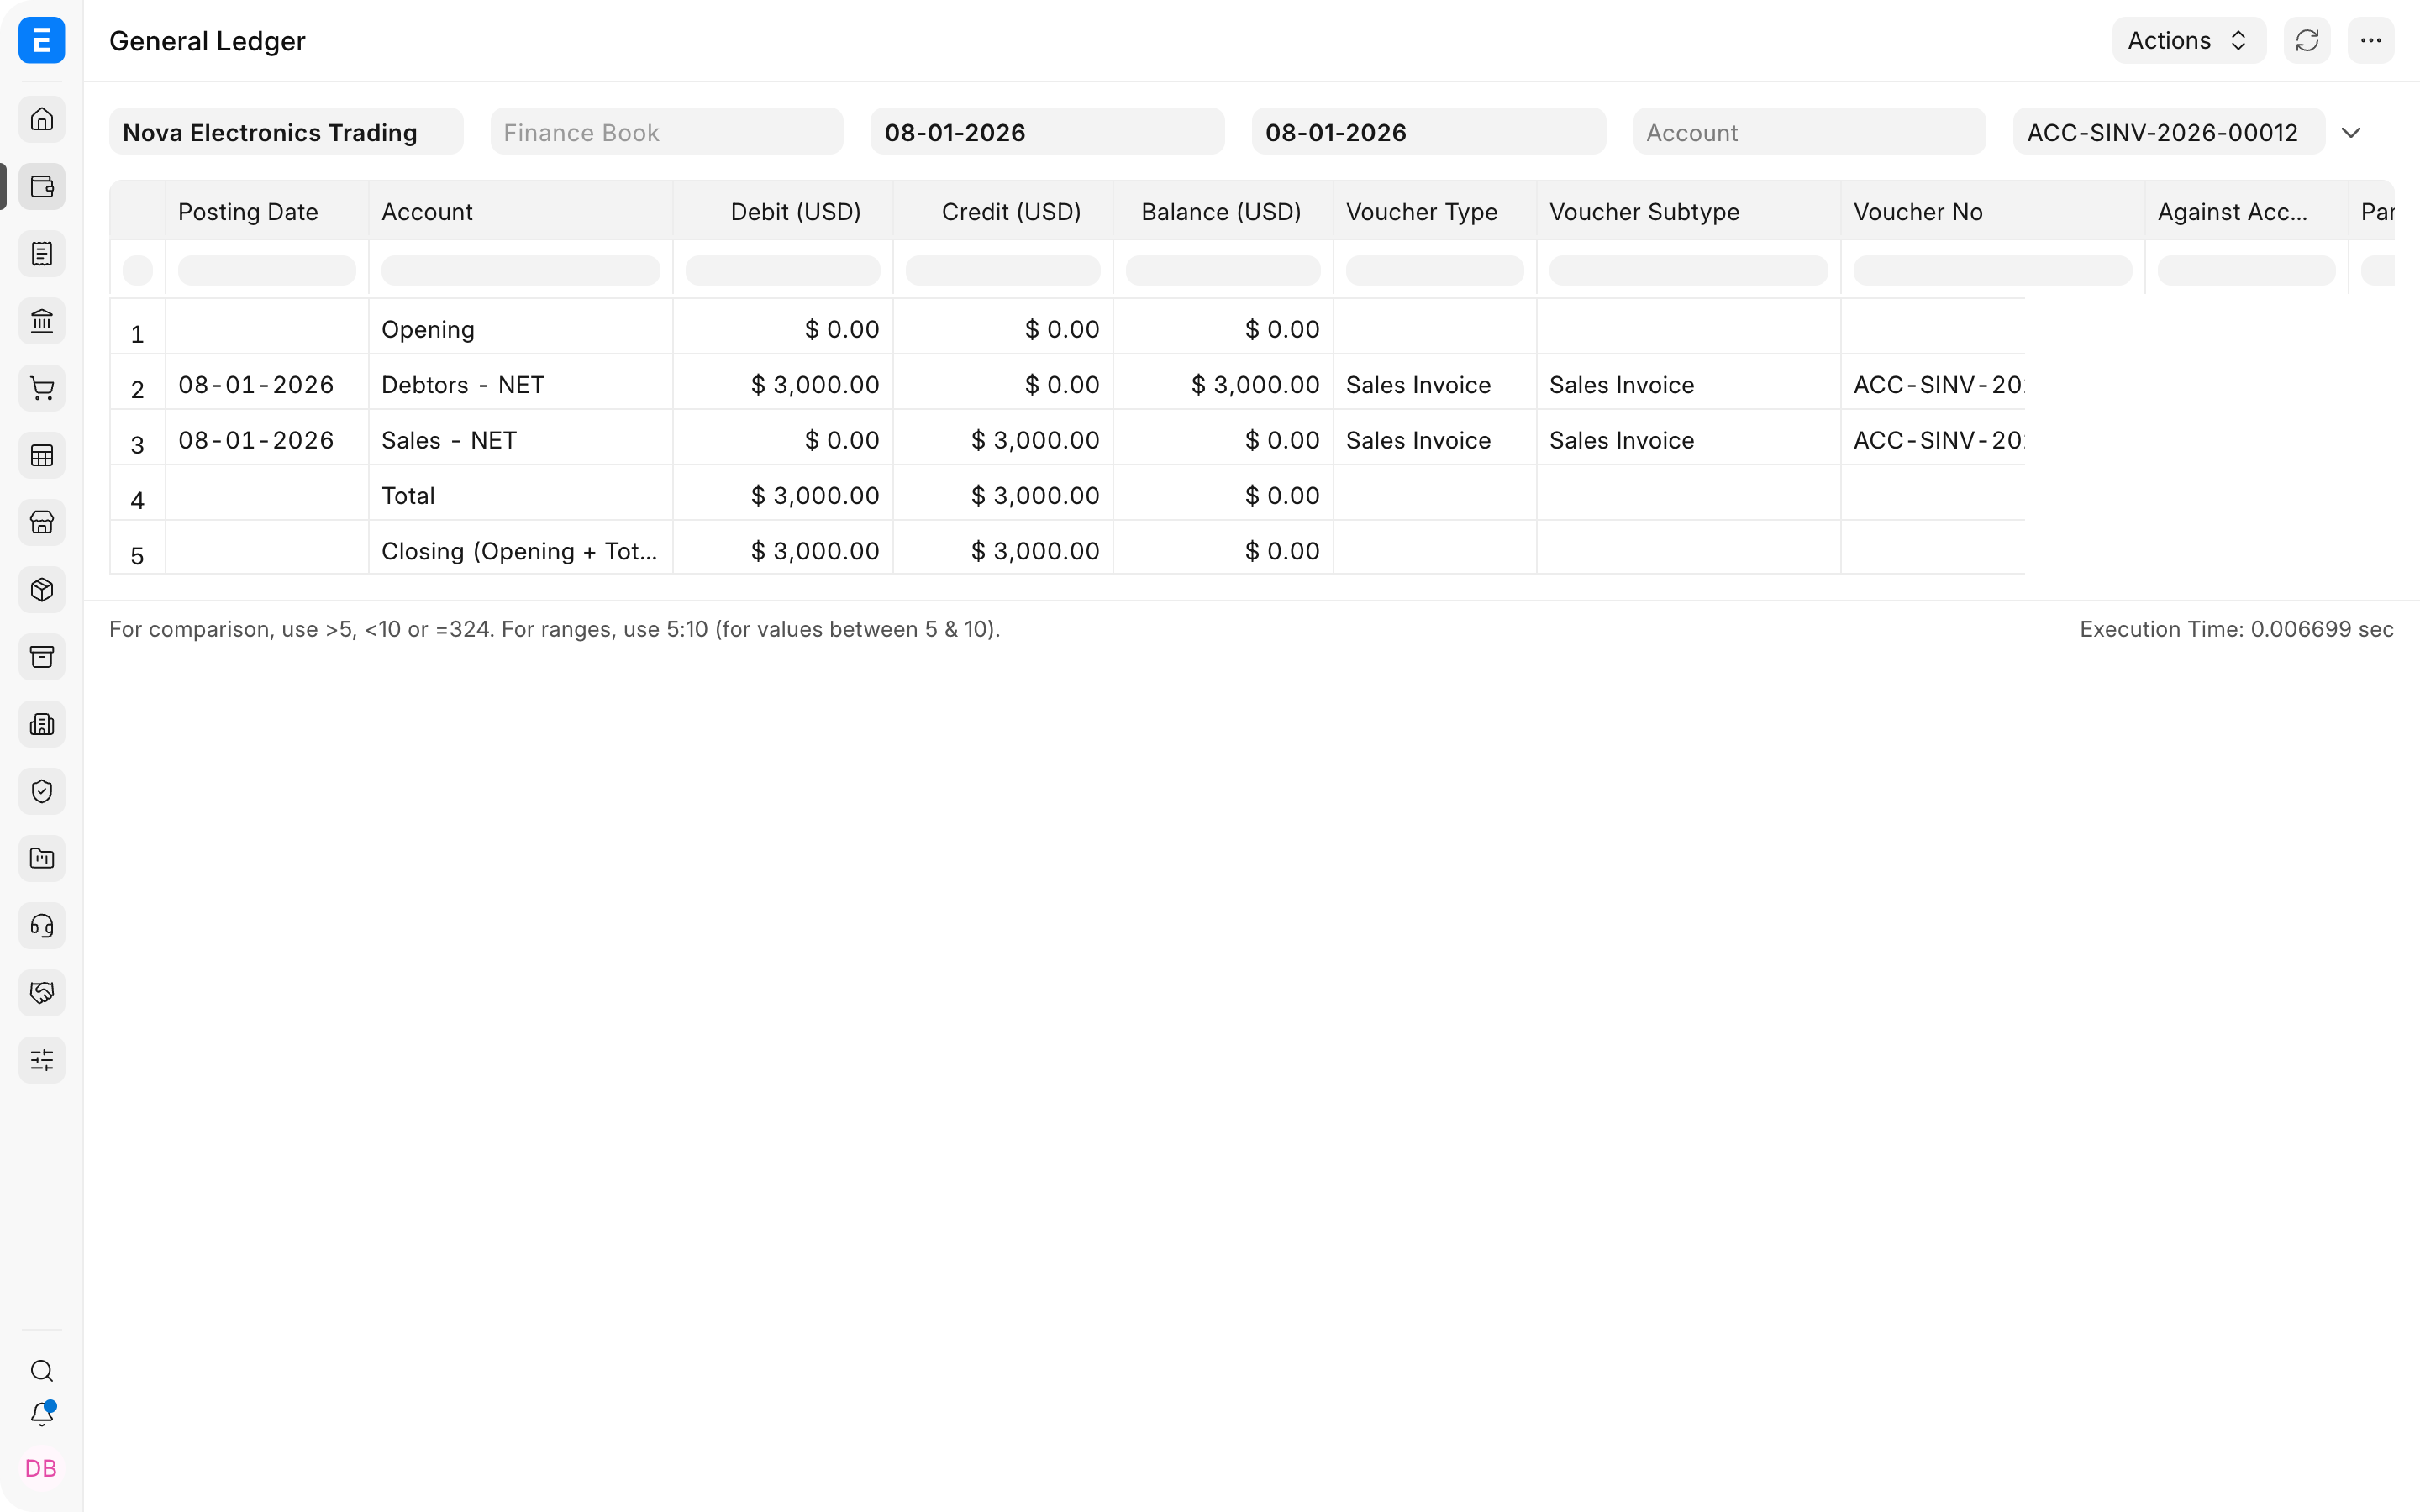
Після виконання погоджених робіт проведіть Рахунок-фактуру (продаж). Оскільки Номенклатура — нескладська послуга, цей рахунок-фактура не створює проводок за рахунками «Запаси в наявності» чи «Собівартість реалізованих товарів».
| Рахунок | Дебет | Кредит | Пояснення |
|---|---|---|---|
| Дебіторська заборгованість (Дебітори) | $3 000,00 | Клієнт винен суму за надані послуги. | |
| Продажі або дохід від послуг | $3 000,00 | Дохід від послуг визнано. |
Витрати на персонал, оплату підрядників, відрядження та інші витрати на надання послуг відображаються через власні процеси: зарплату, витрати, закупівлі чи записи журналу. Вони не проводяться автоматично як собівартість реалізованих товарів лише тому, що проведено Рахунок-фактуру (продаж) на послуги.
3. Отримайте оплату від клієнта
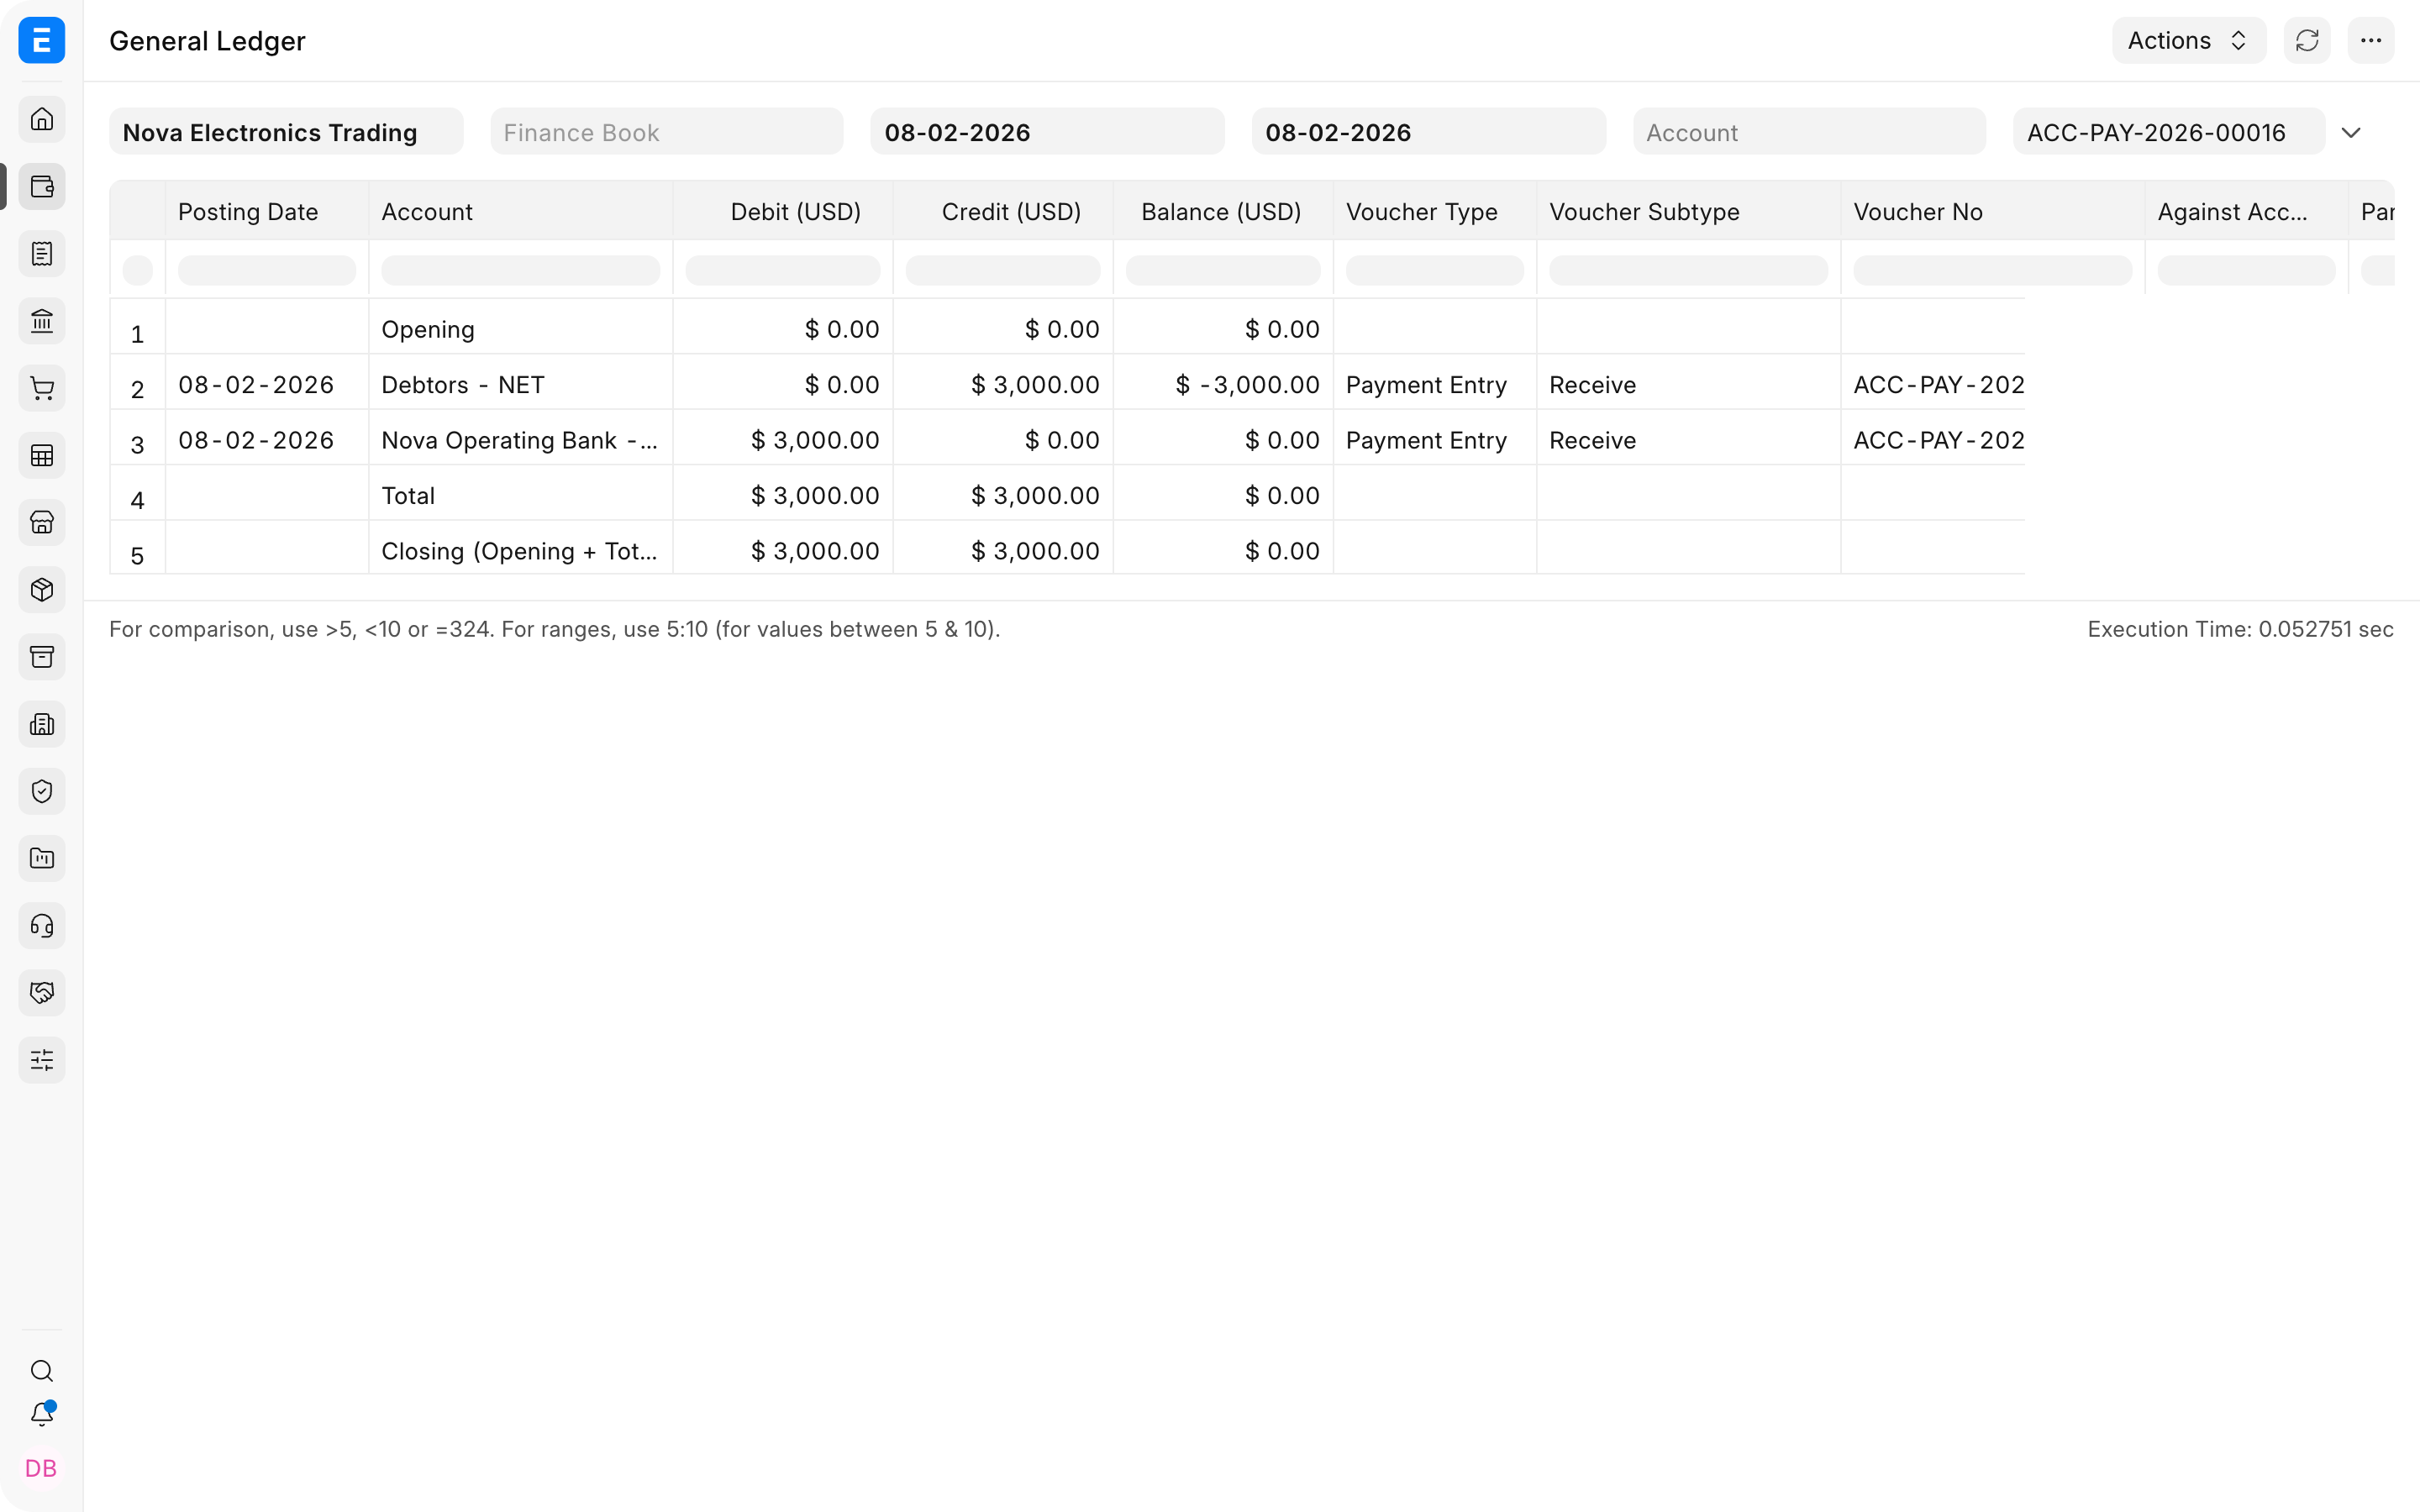
Введення платежу має такий самий базовий вплив, як і при продажу товарів.
| Рахунок | Дебет | Кредит | Пояснення |
|---|---|---|---|
| Банк | $3 000,00 | Залишок на банківському рахунку організації зростає. | |
| Дебіторська заборгованість (Дебітори) | $3 000,00 | Заборгованість клієнта погашено. |
Порівняння двох процесів
| Етап | Виробництво або складські товари | Послуги |
|---|---|---|
| Замовлення на продаж | Впливу на облік немає | Впливу на облік немає |
| Відвантаження | Видаткова накладна зменшує «Запаси в наявності» й дебетує «Собівартість реалізованих товарів» | Зазвичай немає складської Видаткової накладної чи складських проводок |
| Рахунок-фактура | Дебет «Дебіторська заборгованість», кредит «Продажі» | Дебет «Дебіторська заборгованість», кредит «Продажі» або «Дохід від послуг» |
| Оплата | Дебет «Банк», кредит «Дебіторська заборгованість» | Дебет «Банк», кредит «Дебіторська заборгованість» |
Якщо Рахунок-фактуру (продаж) на складську номенклатуру проведено з увімкненим Оновити запас, ERPNext поєднує складський вплив Видаткової накладної з доходом і дебіторською заборгованістю Рахунку-фактури. Результат коректний, але в аудиторському сліді не буде окремого документа відвантаження.
Якщо користувачі створюють Рахунок-фактуру (продаж) напряму, без Замовлення на продаж, рахунок-фактура все одно створює ті самі проводки. Бракуватиме лише попереднього комерційного зобов'язання, відстеження замовлення та зв'язку між замовленою й виставленою кількістю.
Поширені запитання
Чи впливає проведення Замовлення на продаж на Головну книгу?
Замовлення на продаж — це комерційне зобов'язання. Воно може впливати на звіти про замовлення, відвантаження, резервування та виставлення рахунків, але не створює проводок за дебетом чи кредитом.
Чому собівартість реалізованих товарів відрізняється від ціни продажу?
Собівартість реалізованих товарів визначається складською собівартістю номенклатури. «Продажі» — ціною, за якою продано клієнту. Різниця формує валовий прибуток.
Що зміниться, якщо врахувати податок на продаж?
«Дебіторська заборгованість» дебетується на повну суму рахунку-фактури. «Продажі» кредитуються на чистий дохід, а відповідний рахунок податкових зобов'язань — на суму податку, отриману від клієнта.
Чи може компанія, що надає послуги, використовувати Видаткову накладну?
Так, якщо їй потрібен окремий операційний документ, що підтверджує надання послуг. Видаткова накладна на нескладську послугу не зменшує «Запаси в наявності». Втім, багато компаній, що надають послуги, виставляють рахунок-фактуру одразу із Замовлення на продаж.
Пов'язані теми
- Замовлення на продаж
- Видаткова накладна
- Рахунок-фактура (продаж)
- Введення платежу
- Головна книга
- Цикл продажу
Переклад сторінки «Selling Cycle Ledger Impact» з документації ERPNext. © Frappe Technologies Pvt. Ltd., ліцензія CC BY-SA 3.0. Переклад — OpenOblik, на тих самих умовах. Переклад машинний, вичитка триває: помітили неточність — напишіть нам.